Archive for the ‘相続’ Category
海外在住の外国人親族へ不動産を遺贈する方法|専門家が解説
海外の外国人親族へ日本の不動産は遺贈できる?
「海外に住んでいる、外国籍の甥に、私が所有している日本のマンションを遺したい。そもそも、そんなことは可能なのだろうか?」
このようなご相談をいただくことが増えてきました。大切な財産を、国境を越えて、血のつながりのある大切な方へ届けたい。そのお気持ちは、とても自然なことです。
まず、ご安心ください。日本の不動産を、海外にお住まいの外国人親族へ遺贈することは、法律上まったく問題なく可能です。財産を誰に遺すかは、所有者の自由な意思に委ねられており、相手の国籍や居住地によって制限されることはありません。
ただし、手続きの面では、国内に住む親族への相続とは異なる、いくつかの特別な配慮が必要になるのも事実です。例えば、相手の方が日本の「印鑑証明書」や「住民票」を持っていないため、それに代わる書類として、現地公証人による署名認証や、本国・居住国の官公署が発行する住所証明書、または宣誓供述書などを準備してもらう必要があります。言葉の壁や物理的な距離が、手続きを少し複雑にすることもあるでしょう。
しかし、心配しすぎる必要はありません。一つひとつの手順を正しく理解し、計画的に準備を進めれば、あなたの大切な想いを実現できる可能性を高められます。この記事では、国際的な不動産遺贈の専門家である司法書士が、そのための具体的な手順や注意点を、分かりやすく解説していきます。複雑な手続きも、専門家と一緒なら乗り越えられます。まずは全体像を掴んでいきましょう。
なお、遺贈の前提となる遺言書の作成全般については、こちらの記事で体系的に解説していますので、合わせてご覧ください。
不動産を遺贈するための全手順【3ステップで解説】
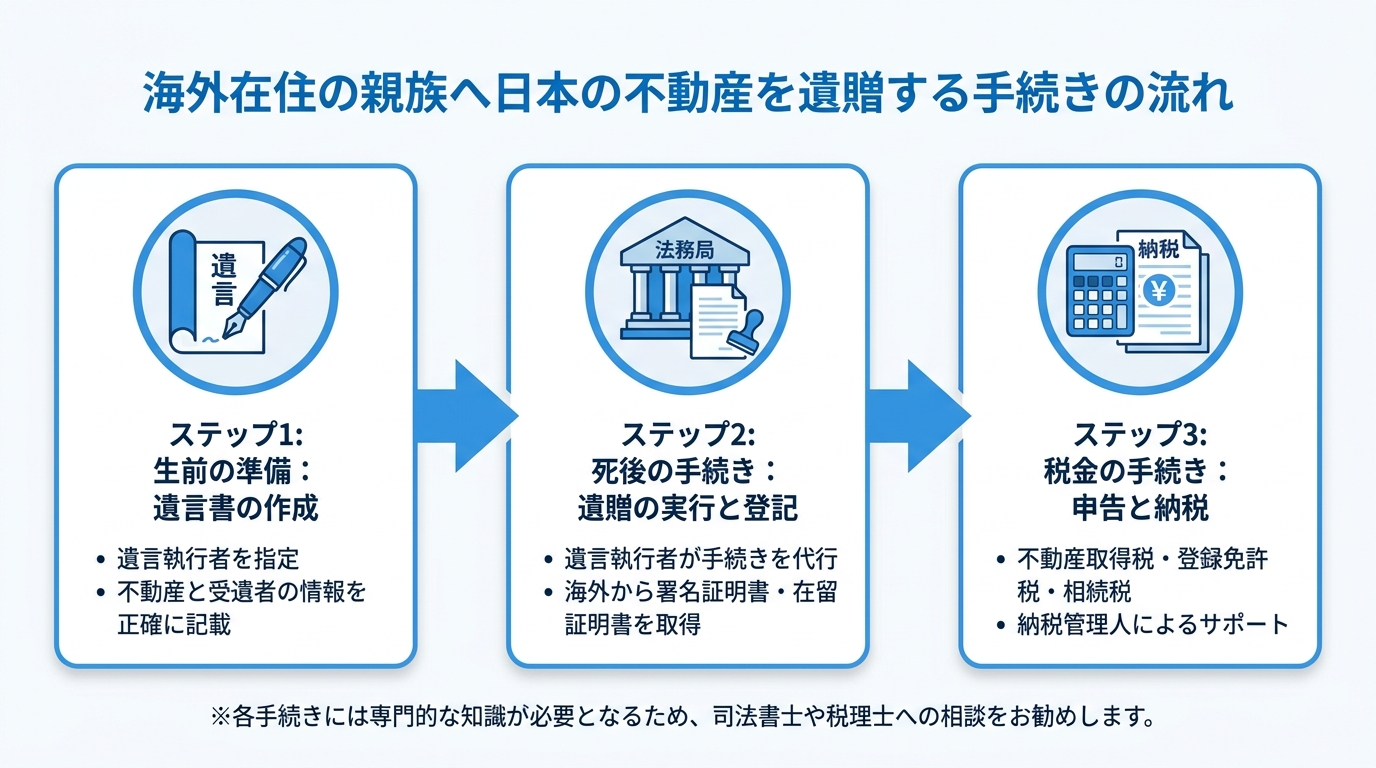
海外にお住まいの外国人親族へ不動産を遺贈する手続きは、大きく分けて以下の3つのステップで進みます。まずはこの全体像を把握することで、ご自身が今どの段階にいて、次に何をすべきかが明確になります。
- ステップ1:遺言書を作成する(生前の準備)
- ステップ2:遺贈を実行し不動産の名義変更(登記)を行う(亡くなった後の手続き)
- ステップ3:関連する税金を申告・納税する
一見すると複雑に思えるかもしれませんが、各ステップでやるべきことは明確です。特に重要なのは、生前の準備である「ステップ1」です。ここでしっかりと準備をしておくことが、後の手続きをスムーズに進めるための鍵となります。それでは、各ステップを詳しく見ていきましょう。
ステップ1:遺言書を作成する(生前の準備)
海外の親族へ不動産を遺贈する場合、その意思を明確にするために遺言書の作成が必要です。
この遺言書の内容が、すべての手続きの土台となります。
遺言書を作成する際は、特に以下の2つのポイントを正確に記載することが極めて重要です。
- 不動産の情報:対象となる不動産を特定するため、登記事項証明書(登記簿謄本)に書かれている通り、一字一句正確に記載してください。「横浜市西区のマンション」といった曖昧な書き方では、法務局で手続きができません。
- 親族(受遺者)の情報:財産を受け取る親族の情報を、公的な書類に基づいて正確に記載します。氏名(アルファベットのスペルも正確に)、海外の住所、生年月日、国籍などを詳しく書き記します。
そして、国際的な遺贈を成功させるための最も重要なポイントが「遺言執行者」を指定しておくことです。
遺言執行者とは、遺言の内容を実現するために必要な手続き(不動産の名義変更や預貯金の解約など)を行う権限を持つ人のことです。特に、受遺者が海外に住んでいる場合、日本の複雑な手続きを自分で行うのは非常に困難です。時差や言語の壁もあります。
そこで、日本の法律や手続きに精通した司法書士などの専門家を遺言執行者に指定しておくことで、あなたが亡くなった後、その専門家が責任を持って、海外の親族への不動産の名義変更手続きをスムーズに進めてくれます。これは、あなたの想いに沿った手続きを進めやすくするために、手続きを担う人をあらかじめ決めておく有効な手段です。
ステップ2:遺贈を実行し不動産の名義変更(登記)を行う
あなたが亡くなられた後、いよいよ遺言の内容を実現するステップに移ります。遺言執行者が中心となり、不動産の名義をあなたから海外の親族へ変更する「所有権移転登記」を法務局に申請します。
この登記手続きにおいて、受遺者である海外の親族に用意してもらう必要があるのが、以下の2つの特別な書類です。
- 署名を証明する書類:現地公証人による署名認証など、日本の「印鑑証明書」に代わる書類です。
- 住所を証明する書類:本国・居住国の官公署が作成した住所証明書、または公証人が認証した宣誓供述書など、日本の「住民票」に代わる書類です。
なぜなら、不動産登記の際には、新しい所有者となる人の実在と住所を公的に証明する必要があるからです。日本にいれば印鑑証明書と住民票で足りますが、海外在住の外国人の方にはそれがありません。そのため、外国籍の受遺者については、署名については現地公証人による認証など、住所については本国・居住国の官公署が作成した住所証明書や、公証人が認証した宣誓供述書などを準備する必要があります。
遺言執行者は、これらの書類を海外の親族から郵送してもらい、他の必要書類と合わせて法務局に提出することで、不動産の名義変更手続きを完了させます。国をまたぐ書類のやり取りは時間もかかり、不備があればさらに遅延するため、専門家が間に入る価値は非常に大きいと言えるでしょう。
ステップ3:関連する税金を申告・納税する
不動産の遺贈が完了すると、税金の問題が発生します。主に以下の3つの税金が関係してきますので、誰が、いつまでに納める必要があるのかを理解しておくことが大切です。
- 不動産取得税:相続人以外への特定遺贈や死因贈与などにより不動産を取得した場合に課されることがあります。一方、包括遺贈や相続人への特定遺贈は非課税となります。
- 登録免許税:不動産の名義変更(登記)をする際に、法務局に納める税金です。通常は登記を申請する際に、遺言執行者が預かった費用から納付します。
- 相続税:遺贈された財産の価額が基礎控除額を超える場合に課される税金です。たとえ受遺者が外国人・海外在住であっても、日本国内にある不動産を取得した場合は、日本の相続税の課税対象となります。相続の開始があったことを知った日の翌日から10か月以内に、受遺者が申告・納税する必要があります。
これらの納税手続きも、海外に住む親族が一人で行うのは大変です。税金の計算や申告書の作成は専門的な知識を要します。この点も、遺言執行者や、必要に応じて選任する納税管理人がサポートすることで、スムーズな納税が可能になります。財産を渡すだけでなく、その後の負担まで考慮して準備を進めることが、本当の意味での思いやりと言えるかもしれませんね。遺贈と税金の関係については、生前贈与と比較した記事でも詳しく解説しています。
「遺贈」と「死因贈与」どちらを選ぶべき?ケース別比較
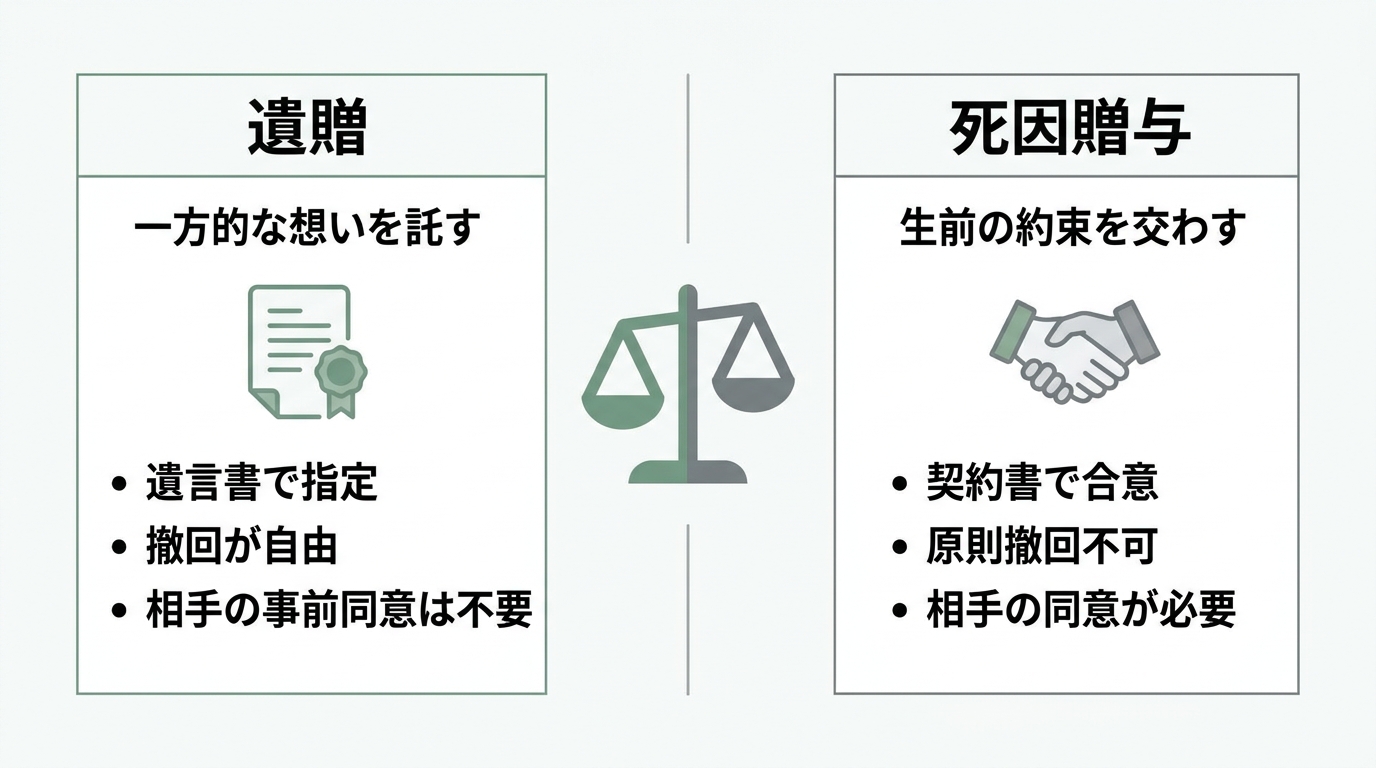
不動産を渡す方法として、「遺贈」とよく似た「死因贈与」という制度があります。どちらも「自分が亡くなったことを原因として財産を渡す」という点は同じですが、その性質は大きく異なります。あなたの状況や想いに合わせて、最適な方法を選ぶことが重要です。
ここでは、「海外の外国人親族へ」という視点に特化して、両者の違いを比較してみましょう。
| 比較項目 | 遺贈 | 死因贈与 |
|---|---|---|
| 方法 | 遺言による一方的な意思表示 | 贈与者と受贈者の契約(合意) |
| 受遺者/受贈者の関与 | 生前の関与は不要 | 生前に契約内容への同意が必要 |
| 不動産取得税 | 課税される(相続人以外への特定遺贈の場合) | 課税される |
| 登録免許税 | 固定資産税評価額の2.0%(相続人以外) | 固定資産税評価額の2.0% |
| 撤回の自由度 | 原則としていつでも自由に撤回可能 | 撤回できる場合がありますが、負担付死因贈与で負担が履行されている場合などは制限されることがあります |
この比較から、どちらを選ぶべきかの判断基準が見えてきます。
「遺贈」が適しているケース
相手に負担をかけず、自分の想いとして一方的に財産を遺したい場合に適しています。例えば、「サプライズのような形で感謝を伝えたい」「相手に契約などの手続きで気を使わせたくない」といったお考えであれば、遺贈が良いでしょう。また、将来的に気持ちが変わる可能性も考えて、柔軟性を残しておきたい場合にも向いています。
「死因贈与」が適しているケース
生前のうちに、相手と「この不動産をあなたに遺します」という約束を交わし、確実にその意思を共有しておきたい場合に最適です。相手の同意を得ることで、より確実性が高まります。また、口頭でも契約は成立しますが、後のトラブルを防ぐためにも、必ず契約書(できれば公正証書)を作成しておくべきです。不動産を渡す代わりに、何らかの負担(例えば、ペットの世話など)を相手に求める「負担付死因贈与」という形も可能です。
このように、どちらが良い・悪いということではなく、あなたの想いや親族との関係性によって最適な方法は異なります。生前のうちに財産を渡す親族間売買や生前贈与も含め、どの方法がご自身のケースに合っているか、一度専門家にご相談いただくことをお勧めします。
海外の親族に準備してもらう必要書類と伝え方ガイド
手続きをスムーズに進める上で、海外に住む親族との連携は非常に重要です。特に、必要書類を正確に、そしてタイミング良く取得してもらうことが成功の鍵を握ります。ここでは、具体的にどの書類が必要で、どのように依頼すれば良いのかを解説します。
より詳しい手順については、海外在住の相続人がいる場合の相続登記の記事もご参照ください。
①署名証明書(サイン証明書):印鑑証明書の代わり
外国籍者については、現地公証人による署名認証などが、日本の「印鑑証明書」に代わる書類として用いられます。不動産の名義変更に必要な委任状などに添付します。
- 役割:本人の意思に基づいた署名であることを公的に証明する。
- 取得場所:居住国の公証人役場など。
- 取得方法:本人がパスポートなどの身分証明書を持参し、領事の目の前で書類に署名する。
- 伝え方のポイント:「日本の不動産の名義変更をするために、あなたのサインが本人のものであることを証明する書類が必要です。お住まいの国の公証人役場などで、署名認証を受けてください。」
この手続きは、本人が直接出向く必要があるため、事前に親族のスケジュールを確認し、余裕をもって依頼することが大切です。
参照:法務局|外国に居住しているため印鑑証明書を取得することができない場合の不動産登記の添付書面について
②在留証明書:住民票の代わり
外国籍者については、本国・居住国の官公署が作成した住所証明書や、公証人が認証した宣誓供述書などが、日本の「住民票」に代わる住所証明情報として用いられます。新しい不動産の所有者として登記される方の住所を証明するために不可欠です。
- 役割:海外における現住所を公的に証明する。
- 取得場所:本国・居住国の官公署、または居住国の公証人役場など。
- 取得方法:本人がパスポートや現地の運転免許証、公共料金の請求書など、住所と氏名が確認できる書類を持参して申請する。
- 伝え方のポイント:「名義変更後の新しい登記簿に、あなたの現在の住所を正確に登録する必要があります。その住所を証明するために、本国・居住国の官公署が発行する住所証明書、または公証人が認証した宣誓供述書などを準備してください。」
令和8年4月1日以降の手続では、外国籍者について国籍等を証する情報の提供が必要となる場面があるため、氏名・住所・国籍等を確認できる資料を早めに整理しておくことが大切です。
参照:外務省 海外安全ホームページ|在留証明のオンライン申請(電子申請)の開始
専門家が解説!国際的な不動産遺贈で注意すべき3つのリスク
海外の親族への不動産遺贈は、国内の手続きにはない特有のリスクが伴います。事前にこれらのリスクを理解し、対策を講じておくことが、トラブルを未然に防ぎ、あなたの想いをスムーズに実現するために不可欠です。
- コミュニケーション不足による手続きの遅延
物理的な距離や時差、言語の壁は、想像以上に手続きの障壁となります。必要書類の依頼や内容確認に時間がかかり、些細な認識の違いから手続きが停滞してしまうケースは少なくありません。メールや電話だけでは、複雑な法的手続きのニュアンスを正確に伝えるのが難しい場面もあります。
【対策】遺言執行者を指定し、コミュニケーションの窓口を一本化することが極めて有効です。専門家が間に入ることで、必要な情報を整理し、正確に、かつ適切なタイミングで親族に伝えることができます。 - 書類の不備や国際郵便のトラブル
海外で取得した署名証明書や在留証明書に不備があった場合、再取得のために再び大使館へ足を運んでもらう必要があり、多大な時間と手間がかかります。また、重要な原本を国際郵便でやり取りするため、紛失や遅延のリスクもゼロではありません。
【対策】事前に専門家が必要書類の様式や記載内容を細かくチェックし、親族に具体的な指示を出すことで、不備のリスクを最小限に抑えられます。追跡可能な配送サービスを利用することも重要です。 - 他の相続人とのトラブル(遺留分)
もしあなたに配偶者やお子さんなどの法定相続人がいる場合、特定の親族だけに不動産を遺贈する内容の遺言は、他の相続人の「遺留分」を侵害する可能性があります。遺留分とは、兄弟姉妹以外の法定相続人に保障された最低限の相続分のことです。他の相続人から遺留分侵害額請求をされ、不動産を受け取った親族が金銭の支払いを求められるといったトラブルに発展するケースもあります。
【対策】遺言書を作成する段階で、他の相続人の遺留分にも配慮した財産配分を検討することが重要です。専門家であれば、全財産を評価した上で、将来の紛争リスクを抑えるための遺言内容を提案できます。
手続きが複雑で不安な方は、専門家への相談をご検討ください
ここまでご覧いただいたように、海外にお住まいの外国人親族へ不動産を遺贈する手続きは、法律、税務、登記が複雑に絡み合い、ご自身だけで完遂するには多くの時間と労力、そして専門的な知識が求められます。
特に、国をまたぐ手続きでは、予期せぬトラブルが発生しがちです。書類の不備で何度も海外の親族に手間をかけさせてしまったり、コミュニケーションの行き違いで関係が気まずくなってしまったり…そんな事態は避けたいものですよね。
私たち、えなみ司法書士事務所は、国際的な相続・遺贈に伴う登記手続きや遺言書作成のサポートに対応しています。税務など他士業の専門領域については、必要に応じて連携しながら、手続き全体が円滑に進むようサポートいたします。
大切なご親族へ、あなたの想いを込めた財産を適切に承継できるように。当事務所が、必要な手続きの整理と関係者間の連絡をサポートします。ご相談は、ご自宅などご指定の場所まで無料でお伺いすることも可能です。えなみ司法書士事務所の所在地は横浜駅西口から徒歩5分とアクセスも便利です。
まずはお気軽な気持ちで、あなたの想いをお聞かせください。初回のご相談は無料です。
神奈川県横浜市・川崎市を中心に、東京都・千葉県・埼玉県など首都圏の皆さまからご相談をいただいております。
相続手続きや商業登記を通じて、「いつでも相談できて、いつでも来てもらえる」存在でありたいという思いから、無料の訪問面談を実施しております。また、平日はお仕事のため面談の時間が取れないお客様のご要望にお応えするため、平日・土日祝日、21時まで対応可能です。
安心して一歩を踏み出せるよう、丁寧にお手伝いします。どうぞお気軽にご連絡ください。
自筆証書遺言保管制度の改正点を解説!2026年からの変更点も
自筆証書遺言の保管制度とは?法改正の歴史と全体像
「家族に迷惑をかけないように、遺言書を準備しておきたい」とお考えの方にとって、とても心強い制度が「自筆証書遺言書保管制度」です。この制度は、ご自身で書いた遺言書を、国(法務局)が安全に預かってくれるというもの。2020年7月にスタートし、多くの方に利用されています。
もともと、自筆証書遺言には大きな悩みがありました。それは、「紛失・改ざん・隠匿」のリスクです。せっかく大切な想いを込めて書いても、どこにしまったか忘れてしまったり、悪意のある誰かに書き換えられたり、あるいは相続人に見つけてもらえなかったりする可能性がありました。こうした問題を防ぐために、この保管制度が創設されました。
この制度に至るまで、自筆証書遺言は段階的に使いやすく改正されてきました。
- 2019年:財産目録の方式緩和
以前は財産の一覧表(財産目録)もすべて手書きでしたが、パソコンでの作成や通帳のコピーを添付することが認められ、作成の負担が軽くなりました。 - 2020年:保管制度スタート
法務局が遺言書を預かる制度が始まり、紛失や改ざんのリスクがなくなりました。 - 2026年(予定):オンライン手続き導入
そして、2026年からはオンラインでの手続きも可能になり、さらに便利になる予定です。
このように、自筆証書遺言は時代に合わせて進化し、より多くの方が安心して利用できる仕組みへと変わってきています。この記事では、この便利な制度のメリットから、専門家だからこそお伝えしたい注意点、そして未来の変更点まで、詳しく解説していきます。
遺言書に記載する財産を整理する財産目録の作成も、以前より手軽になっています。
保管制度を利用する5つの大きなメリット
法務局に自筆証書遺言を預けることで、具体的にどのような良いことがあるのでしょうか。ここでは、特に知っていただきたい5つの大きなメリットをご紹介します。
- 紛失・改ざん・隠匿のリスクを抑えられる
最大のメリットは、なんといっても遺言書を安全に保管できることです。原本は法務局で遺言者死亡後50年間、画像データは遺言者死亡後150年間保管されます。これにより、自宅保管で起こりがちだった「どこに置いたか忘れた」「相続人の一人が隠してしまった」といったトラブルを根本から防ぐことができます。 - 相続人の手間が大幅に減る「検認」が不要
通常、自筆証書遺言が見つかった場合、相続人は家庭裁判所で「検認」という手続きを踏む必要があります。これは、相続人全員に遺言書の存在を知らせ、内容を確認する手続きで、戸籍謄本などの書類を集めて裁判所に出向く必要があり、時間も手間もかかります。しかし、保管制度を利用すれば、この検認が不要になります。残されたご家族の負担を大きく減らせる、非常に重要なポイントです。 - 形式的な不備を法務局がチェックしてくれる
自筆証書遺言が無効になる原因の一つに、日付の書き忘れや署名・押印の漏れといった形式的なミスがあります。保管制度の申請時には、法務局の職員がこれらの形式要件をチェックしてくれるため、うっかりミスで遺言書が無効になるのを防げます。 - 相続人が遺言書の存在を確認しやすい
遺言者が亡くなった後、相続人は全国どこの法務局でも遺言書が保管されているかどうかを照会できます。また、遺言書の写し(遺言書情報証明書)の交付も請求できるため、「遺言書の存在に誰も気づかなかった」という事態を避けられます。 - 公正証書遺言に比べて費用が安い
専門家である公証人が関与する方法ですが、財産額に応じて数万円から数十万円の費用がかかります。一方、保管制度の利用手数料は、1件につき3,900円と非常に安価です。費用を抑えつつ、確実性を高めたい方にとって、魅力的な選択肢といえるでしょう。
知っておくべき注意点とデメリット【専門家が解説】
多くのメリットがある保管制度ですが、万能というわけではありません。むしろ、この制度の限界を知っておくことは、将来のトラブルを防ぐうえで重要です。司法書士として、特に強調しておきたい注意点とデメリットを解説します。
最大の注意点:遺言の内容の有効性までは保証されない
これが最も重要なポイントです。法務局のチェックは、あくまで日付や署名、様式といった「形式面」に限られます。遺言書に書かれた「内容」が、法的に有効かどうか、そして将来の相続手続きをスムーズに進められるものかまでは、一切見てくれません。
例えば、こんなケースが考えられます。
- 財産の記載が曖昧なケース
「横浜市西区の土地と建物を長男に相続させる」と書いたとします。もし、同じ地域に複数の不動産を持っていた場合、どの物件を指すのか特定できず、不動産の名義変更(相続登記)ができない可能性があります。登記簿謄本通りに、地番や家屋番号まで正確に記載する必要があるのです。 - 遺留分を侵害しているケース
「全財産を長男に」と書いた遺言は、形式的には有効かもしれません。しかし、他の相続人(例えば次男や配偶者)には、法律で最低限保障された財産の取り分である「遺留分」があります。これを無視した内容は、かえって相続人間の深刻な紛争の原因となり、「遺留分侵害額請求」という金銭トラブルに発展する恐れがあります。 - 遺言執行者が指定されていないケース
預貯金の解約や不動産の名義変更など、遺言の内容を実現する手続きは、思った以上に煩雑です。手続きをスムーズに進めるためには、遺言執行者を指定しておくことが非常に重要ですが、この点についても法務局はアドバイスをくれません。
せっかく家族のために遺した遺言が、書き方一つで手続きの妨げになったり、争いの原因になったりしては本末転倒です。この制度は、遺言書を安全に保管するための制度です。遺言の内容が法的に有効で、相続手続きに支障がないものかどうかは、ご自身で、または専門家の助けを借りて確認する必要があります。
手続き上の注意点:代理申請不可・変更手続きなど
実際に制度を利用する上での、実務的な注意点もいくつかあります。
- 必ず本人が法務局へ出向く必要がある
申請は代理人ではできず、必ず遺言者ご本人が法務局の窓口に行く必要があります。そのため、お体の具合が悪い方や、外出が難しい方にとっては利用のハードルが高い場合があります。 - 内容の変更や撤回には手間がかかる
一度預けた遺言書の内容を修正したい場合、まず保管の申請を撤回し、遺言書を返却してもらう手続きが必要です。その上で、新しい遺言書を作成し、再度保管申請をしなければなりません。手続きのたびに法務局へ出向く手間がかかります。 - 用紙のサイズや余白にルールがある
保管できる遺言書は、A4サイズの紙で、余白(上5mm、下10mm、左20mm、右5mm)が定められているなど、細かいルールがあります。このルールに従っていないと、受け付けてもらえません。完璧な遺言書の作成は、思った以上に気を遣う作業なのです。
【2026年最新情報】オンライン手続きで何が変わるのか?
これまでご説明してきた手続きの不便さを解消するため、大きな法改正が予定されています。現在、一部の法務局では、メールによる保管申請書・添付書類・遺言書の形式面の事前チェックが試行的に実施されています。
この改正で、具体的に何がどう変わるのでしょうか。
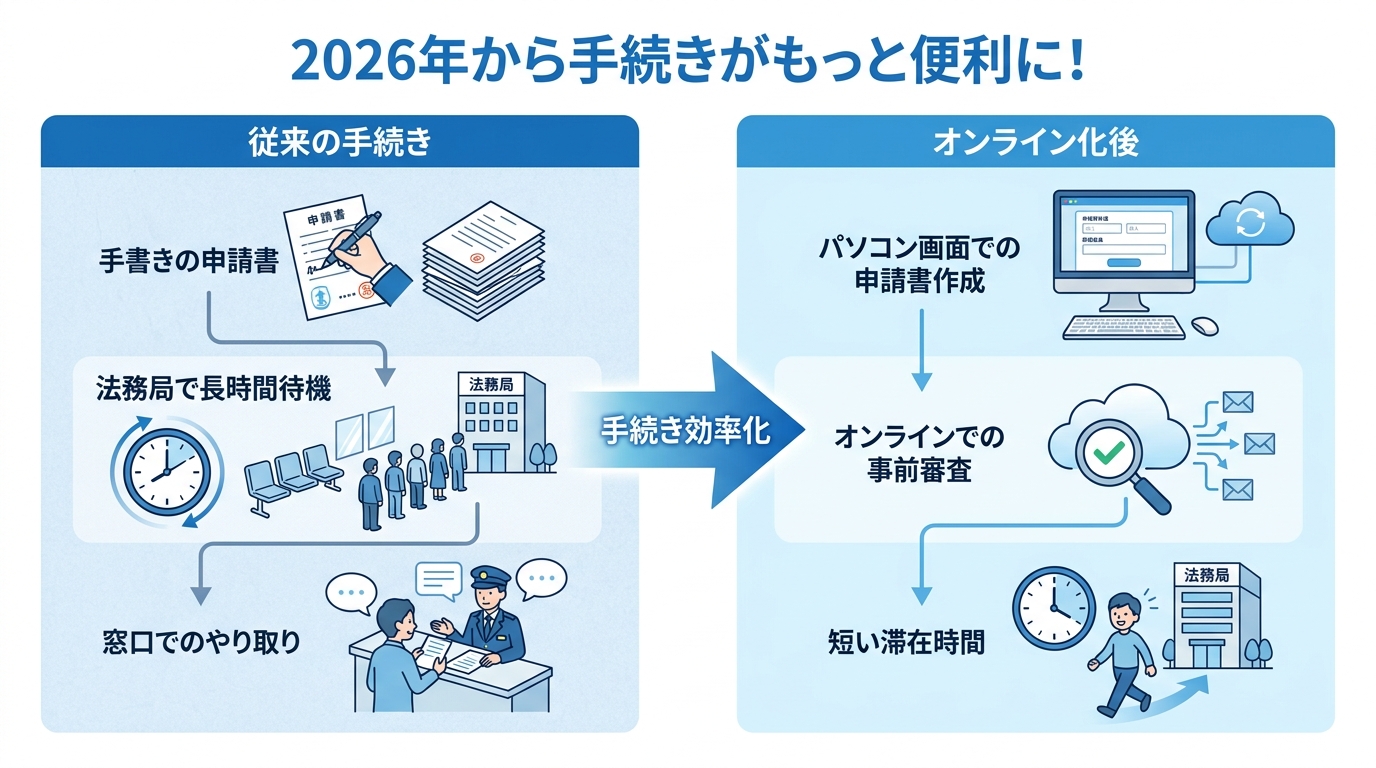
- 申請書の作成や書類提出がオンラインで可能に
一部の法務局では、保管申請書、添付書類、遺言書の形式面について、メールによる事前チェックを受けられる取組が試行されています。 - 法務局での滞在時間が短縮
対象となる法務局では、メールによる事前チェックを利用することで、窓口での確認を比較的スムーズに進められる場合があります。 - 遠隔地の法務局への申請もしやすく
例えば、実家の近くの法務局に保管したいけれど、今は遠方に住んでいるという場合でも、オンラインで事前手続きを済ませておけば、帰省のタイミングに合わせて短時間で申請を完了させることが可能になります。
ただし、注意点もあります。オンライン化されるのはあくまで「事前手続き」の部分です。最終的な遺言書原本の提出と本人確認のため、最低1回は遺言者本人が法務局に出向く必要があるという点は、これまでと変わりません。
とはいえ、このオンライン化は、利用者にとって大きな利便性の向上につながることは間違いないでしょう。ちなみに、公正証書遺言のデジタル化によりオンラインでの作成が可能になるなど、遺言に関する手続きはどんどん身近なものになっています。
自筆証書遺言保管制度の利用手続きと必要書類・費用
では、実際にこの制度を利用したい場合、どのような流れで進めるのでしょうか。手続きは大きく4つのステップに分けられます。
- 遺言書の作成
まずは、法律の要件(全文・日付・氏名の自署、押印)と、保管制度の様式(A4サイズ、余白など)に従って遺言書を作成します。財産目録を添付する場合は、各ページに署名・押印が必要です。 - 必要書類の準備
以下の書類を準備します。取得に時間がかかるものもあるため、早めに手配しましょう。- 保管申請書(法務局のサイトからダウンロードできます)
- 本籍・戸籍の筆頭者の記載のある住民票の写し等
- 本人確認書類(マイナンバーカード、運転免許証など顔写真付きのもの)
- 法務局への予約
手続きは完全予約制です。保管を希望する法務局の窓口に直接電話するか、法務局のホームページからオンラインで予約します。 - 法務局での申請
予約した日時に、作成した遺言書と必要書類を持参し、法務局の窓口で手続きを行います。職員によるチェックの後、手数料(収入印紙3,900円分)を納付し、保管証を受け取って完了です。
不動産を相続財産に含める場合は、事前に所有不動産記録証明書を取得し、正確な情報を記載することが大切です。法務省のサイトでは、申請書の様式や記載例なども公開されていますので、参考にするとよいでしょう。
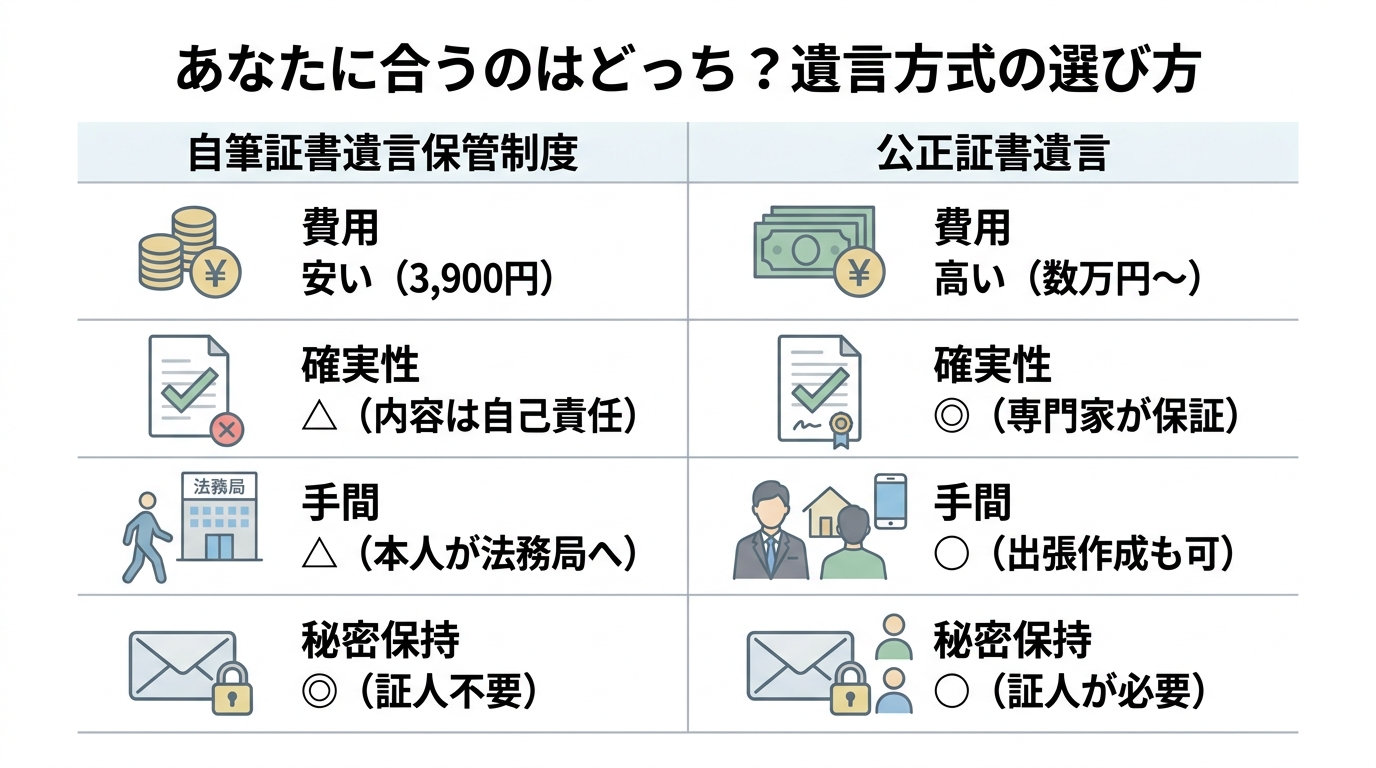
あなたに合うのはどっち?保管制度と公正証書遺言の選び方
ここまで読んで、「自分にはどの遺言の方式が合っているのだろう?」と迷われた方もいらっしゃるかもしれません。ここでは、「自筆証書遺言保管制度」と、もう一つの代表的な方式である「公正証書遺言」のどちらを選ぶべきか、判断のヒントをお伝えします。
【自筆証書遺言保管制度がおすすめな方】
- とにかく費用を抑えたい方
手数料が3,900円と安価なため、コストを最優先に考える方に向いています。 - 遺言の内容がシンプルで、相続関係も円満な方
相続人が少なく、財産の種類も預貯金や自宅不動産のみといったシンプルなケースで、家族間の関係も良好であれば、この制度で十分な場合が多いでしょう。 - 遺言の内容を誰にも知られたくない方
公正証書遺言と違い、作成時に証人が不要なため、内容の秘密を保持できます。
【公正証書遺言がおすすめな方】
- 内容の法的な有効性をできる限り高めたい方
法律の専門家である公証人が内容を隅々までチェックし、作成するため、内容面の不備によるリスクを抑えやすい方法です。 - 財産の種類が多い、または評価が複雑な方
多数の不動産や株式、事業資産などをお持ちの場合、法的に間違いのない記載をするために公正証書遺言が適しています。 - 相続人間のトラブルが予想される方
「前の配偶者との間に子がいる」「相続人同士の仲が良くない」など、将来の紛争リスクが少しでもある場合は、公証人が関与する公正証書遺言を利用し、紛争リスクをできる限り抑えることが重要です。 - 体が不自由で、外出が難しい方
公証人に出張してもらい、自宅や病院で遺言書を作成することも可能です。
どちらの方式にも一長一短があります。遺贈など複雑な内容を検討している場合は、特に慎重な判断が必要です。ご自身の状況を客観的に見つめ、どちらが「家族の安心」に繋がるかを基準に選ぶことが大切です。
遺言書の内容に不安がある方は専門家への相談が安心です
自筆証書遺言保管制度は、遺言書を安全に「保管」してくれる、非常に画期的な制度です。しかし、この記事で繰り返しお伝えした通り、その役割はあくまでも保管まで。遺言書に込められたあなたの最後の想いが、法的な問題がなく、相続手続きで円滑に実現できる内容であることまでを保証してくれるわけではありません。
「この書き方で、本当に不動産の名義変更はできるだろうか?」
「家族が揉めないためには、どういう内容にすればいいのだろう?」
「自分の場合は、他にどんな備えが必要なんだろう?」
このような不安がある場合は、早めに専門家へ相談することをおすすめします。遺言以外の終活の備えも含め、私たち司法書士は、あなたの想いを法的に有効な「かたち」にするお手伝いをします。専門家が内容を確認することで、将来の相続手続きが滞るリスクや、ご家族が争う悲劇を未然に防ぐことができます。
初回のご相談は無料です。あなたの、そして大切なご家族の未来のために、ぜひ一度、お気軽なお気持ちでお話をお聞かせください。
神奈川県横浜市・川崎市を中心に、東京都・千葉県・埼玉県など首都圏の皆さまからご相談をいただいております。
相続手続きや商業登記を通じて、「いつでも相談できて、いつでも来てもらえる」存在でありたいという思いから、無料の訪問面談を実施しております。また、平日はお仕事のため面談の時間が取れないお客様のご要望にお応えするため、平日・土日祝日、21時まで対応可能です。
安心して一歩を踏み出せるよう、丁寧にお手伝いします。どうぞお気軽にご連絡ください。
法定後見人申立て完全ガイド|司法書士が流れ・費用を解説
法定後見の申立て、何から始める?まず全体像を把握しましょう
「お父さんの預金が口座凍結でおろせない」「介護施設との入所契約を誰が結べばいいのか…」
ご家族の判断能力が低下し、預金の払戻しや施設入所契約などの手続きが難しくなったとき、多くの方が「成年後見」という言葉を意識し始めます。しかし、調べ始めると「申立て」「家庭裁判所」「審判」といった専門用語が多く、何から確認すればよいのか分かりにくい場合があります。
法的な手続きに不慣れな場合、不安や疑問を感じることは少なくありません。
この記事では、法定後見の申立てに必要な手続きの全体像、流れ、費用、準備すべき事項を順に整理します。手続きを段階ごとに確認することで、現在の状況に応じた対応を検討しやすくなります。
まずは肩の力を抜いて、ご自身の状況と照らし合わせながら読み進めてみてください。この記事が、法定後見の申立てを検討する際の参考になれば幸いです。
成年後見制度を利用すべきかどうかの判断基準については、成年後見制度の利用判断と代替策で体系的に解説しています。
法定後見申立て手続きの7ステップ|準備から後見開始まで
法定後見の申立ては、準備を始めてから実際に後見が開始されるまで、一般的に2ヶ月から4ヶ月程度の期間がかかります。ここでは、その全プロセスを7つのステップに分けて、時系列で見ていきましょう。全体の流れを掴むことで、今どの段階にいるのか、次に何をすれば良いのかが明確になります。
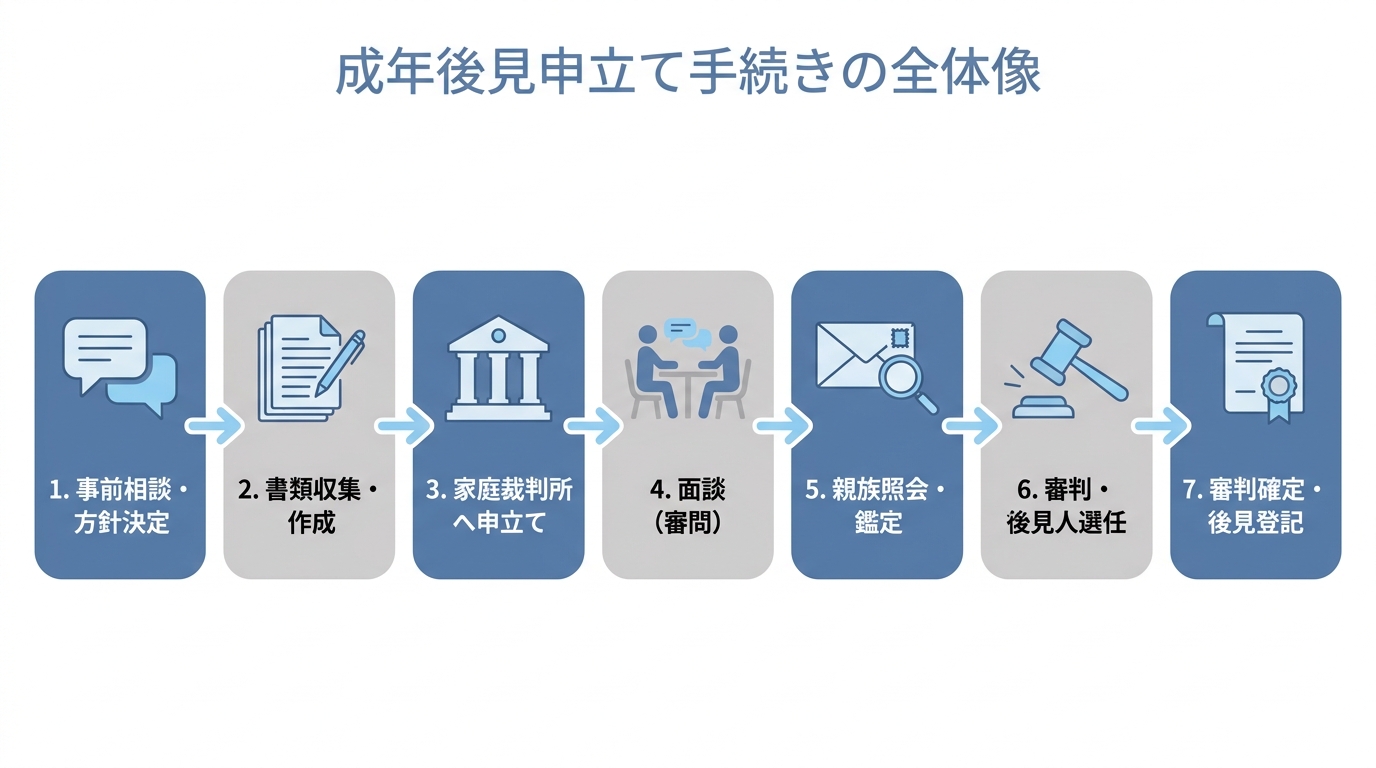
ステップ1:事前相談と方針決定
最初の一歩は、本当に成年後見制度を利用するのが最善なのか、申立ての方針を固めることです。この段階では、市区町村の高齢者福祉課などの窓口や地域包括支援センターが身近な相談先になります。
また、私たちのような司法書士にご相談いただければ、ご家族の状況や財産内容を丁寧にお伺いした上で、成年後見制度のメリット・デメリットを具体的にお伝えできます。場合によっては、任意後見や家族信託など、他の選択肢が適しているケースもあります。この最初の段階でしっかりと方針を決めることが、後の手続きをスムーズに進めるための最も重要な鍵となるため、ご本人様の状況を把握するため、ご本人様との面談をさせていただくこともございます。
ステップ2:必要書類の収集と申立書の作成
方針が決まったら、申立てに必要な書類の準備に取り掛かります。これは手続き全体で最も時間と手間がかかる部分かもしれません。特に重要なのが「医師の診断書」と「親族の同意書」です。
- 診断書:かかりつけ医に作成を依頼しますが、必ず家庭裁判所指定の書式でお願いする必要があります。医師によっては作成に数週間かかることもあるため、早めに依頼しましょう。
- 親族の同意書:申立人以外の相続人など、主要な親族から「後見を開始すること」や「候補者」について同意書をもらっておくと、手続きがスムーズに進みます。この段階でしっかり話し合い、協力を得ておくことが後のトラブルを防ぎます。また、この同意書を家庭裁判所に提出することにより、希望の候補者が選ばれることが多くなると言われております。
この他にも戸籍謄本や住民票、財産に関する資料など、集めるべき書類は多岐にわたります。私たち司法書士にご依頼いただければ、必要書類の収集や裁判所提出書類の作成をサポートできます。
ステップ3:家庭裁判所への申立て
書類一式が揃ったら、ご本人(後見を受けられる方)の住所地を管轄する家庭裁判所に申立書を提出します。申立人であるあなたのお住まいの地域の裁判所ではないので、注意が必要です。提出方法は、裁判所に直接持参するか、郵送でも構いません。申立てが受理されると、原則として取り下げることは難しくなりますので、提出は慎重に行いましょう。
管轄の裁判所がどこになるかは、家庭裁判所の管轄検索ページで確認できます。
ステップ4:家庭裁判所での面談(審問)
申立て後、必要に応じて家庭裁判所の調査官等が、申立人・本人・後見人候補者などから事情を聴くことがあります。面談の有無、時期、方法、出席者は家庭裁判所や事案によって異なります。この面談は、申立てに至った経緯やご本人の生活状況、財産の様子、候補者の適格性などを確認するために行われるものです。「何を話せばいいんだろう」と不安に思われるかもしれませんが、特別な準備は必要ありません。ありのままの事実を誠実に伝えることが何より大切です。
この面談は、手続きの中でも特に重要なポイントです。どのようなことが聞かれるかについては、後の章で詳しく解説しますね。
ステップ5:親族への意向照会と鑑定
面談後、家庭裁判所はいくつかの調査を進めます。一つは、申立てに同意していない親族(主に推定相続人)への意向照会です。裁判所から「成年後見の申立てがされていますが、ご意見はありますか?」といった内容の書面が送られます。
もう一つ、必要と判断された場合には、医師による「鑑定」が行われます。これは、ご本人の判断能力の程度をより詳しく医学的に判断するための手続きです。ただし、鑑定が行われるのは全体の数パーセント程度で、必ず実施されるわけではありません。鑑定が必要になると、追加で5〜10万円程度の費用と、1ヶ月程度の期間がかかることがあります。
ステップ6:審判と後見人の選任
全ての調査が終わると、家庭裁判所は後見を開始するかどうかを決定する「審判」を下します。そして、この審判と同時に、誰を成年後見人にするかを選任します。
ここで非常に重要な点があります。それは、申立書に候補者として記載したご家族が、必ずしも選ばれるとは限らないということです。ご本人の財産が多い、不動産の売却など複雑な手続きが予定されている、親族間で意見の対立がある、といったケースでは、中立的な立場の専門家(司法書士、弁護士など)が後見人に選ばれることが多くなっています。
ステップ7:審判の確定と後見登記
審判の結果は「審判書」という書面で関係者に郵送されます。この審判書を受け取ってから2週間、誰も不服申し立て(即時抗告)をしなければ、審判が「確定」します。この確定をもって、正式に後見がスタートします。
審判が確定すると、家庭裁判所から法務局へ後見内容の登記が依頼され、後見人としての職務が法的に記録されます。今後は、金融機関での手続きや契約などを行う際に、法務局で「登記事項証明書」を取得し、自分が後見人であることを証明しながら活動していくことになります。これで、一連の申立て手続きは完了です。
【費用一覧】法定後見の申立てと後見人への報酬はいくら?
成年後見制度を利用する上で、最も気になるのが「お金」の問題ではないでしょうか。費用は大きく分けて「申立て時にかかる初期費用」と「後見が始まった後に継続的にかかる報酬」の2種類があります。全体像を把握し、資金計画を立てていきましょう。
申立て時に必要な実費と専門家への依頼費用
まず、申立ての際に必ずかかる費用です。
| 項目 | 金額の目安 | 備考 |
|---|---|---|
| 収入印紙代 | 3,400円 | 後見申立手数料800円+登記手数料2,600円 |
| 郵便切手代 | 3,000円~5,000円程度 | 裁判所からの連絡用。管轄裁判所により異なる。 |
| 診断書作成料 | 数千円~1万円程度 | 医療機関によって異なる。 |
| 必要書類取得費用 | 数千円程度 | 戸籍謄本、住民票、不動産登記事項証明書など。 |
| (鑑定が必要な場合)鑑定費用 | 5万円~10万円程度 | 実施される場合のみ。 |
ご自身で手続きをすれば、これらの実費のみで申立てが可能です。もし、私たち司法書士に申立書類の作成支援をご依頼いただく場合は、上記の実費に加えて、10万円~15万円程度の報酬が別途かかります。
成年後見人へ支払う報酬の目安
後見がスタートした後、成年後見人が報酬を受け取るには、家庭裁判所への報酬付与の申立てが必要です。報酬額は後見人が勝手に決めるのではなく、家庭裁判所が事務内容や管理財産の内容などを総合的に考慮して決定します。
東京家庭裁判所の目安では、管理する財産額に応じて以下のように定められています。
- 基本報酬:月額2万円(管理財産額が1,000万円以下の場合)
- 管理財産額が1,000万円を超え5,000万円以下の場合は月額3~4万円
- 管理財産額が5,000万円を超える場合は月額5~6万円
ご家族が後見人になった場合、報酬を受け取らない(報酬付与の申立てをしない)ことも多いです。しかし、司法書士などの専門家が後見人に選任された場合は、原則として上記の報酬が発生します。この報酬は、ご本人が亡くなるまで、ご本人の財産から毎年支払われ続けることになるため、長期的な視点で考える必要があります。
費用が払えない場合に利用できる助成制度
「申立て費用や後見人への報酬を支払うのが難しい…」という場合でも、諦める必要はありません。多くの市区町村では「成年後見制度利用支援事業」という助成制度を設けています。
この制度を利用できれば、申立てにかかる費用や後見人への報酬の一部、または全部を自治体が助成してくれます。対象となるのは、住民税が非課税であるなど、経済的に困窮している方です。条件は自治体によって異なりますので、まずはお住まいの市区町村の役所の担当窓口や、地域包括支援センターに相談してみてください。相談先があるということを知っておくだけでも、少し気持ちが楽になるかと思います。
申立ての必要書類一覧とスムーズな集め方のコツ
申立てで最も労力がかかるのが、必要書類の収集です。ここでは、一般的に必要となる書類を一覧にしました。チェックリストとしてご活用ください。裁判所のウェブサイトで書式をダウンロードできるものも多いです。
【一般的に必要となる主な書類】
- 申立書
- 申立事情説明書
- 本人の財産目録及びその資料(預貯金通帳のコピー、不動産登記事項証明書など)
- 本人の収支予定表及びその資料(年金通知書のコピー、領収書など)
- 後見人等候補者事情説明書(候補者を立てる場合)
- 親族関係図
- 本人の戸籍謄本(発行後3ヶ月以内)
- 本人の住民票又は戸籍附票(発行後3ヶ月以内)
- 後見人等候補者の住民票又は戸籍附票(発行後3ヶ月以内)
- 診断書(家庭裁判所指定の書式、発行後3ヶ月以内)
- 登記されていないことの証明書(法務局で取得、発行後3ヶ月以内)
【状況によって必要になる書類】
- 親族の同意書(後見開始や候補者について同意がある場合)
- 愛の手帳や精神障害者保健福祉手帳のコピー(お持ちの場合)
- 不動産、生命保険、有価証券などの資料
【集める際のコツ】
- 診断書は最優先で!:医師に作成を依頼してから時間がかかることが多いので、一番初めに取り掛かりましょう。
- 有効期限に注意:戸籍謄本や住民票などは「発行後3ヶ月以内」という指定があります。早めに取得しすぎないように計画を立てましょう。
- 財産目録は正確に:財産目録は、後見人が管理する財産の基礎となる重要な書類です。預貯金だけでなく、不動産、保険、負債(ローンなど)も漏れなく記載する必要があります。
これらの書類を不備なく揃えるのは、慣れていないと大変な作業です。もしご自身で進めるのが難しいと感じたら、無理せず専門家を頼ることも検討してください。
誰が申立てできる?申立人と後見人候補者について
法定後見の申立てができる人(=申立権者)は、法律で決まっています。誰でも申立てができるわけではありません。
主な申立権者は、本人、配偶者、そして4親等内の親族です。
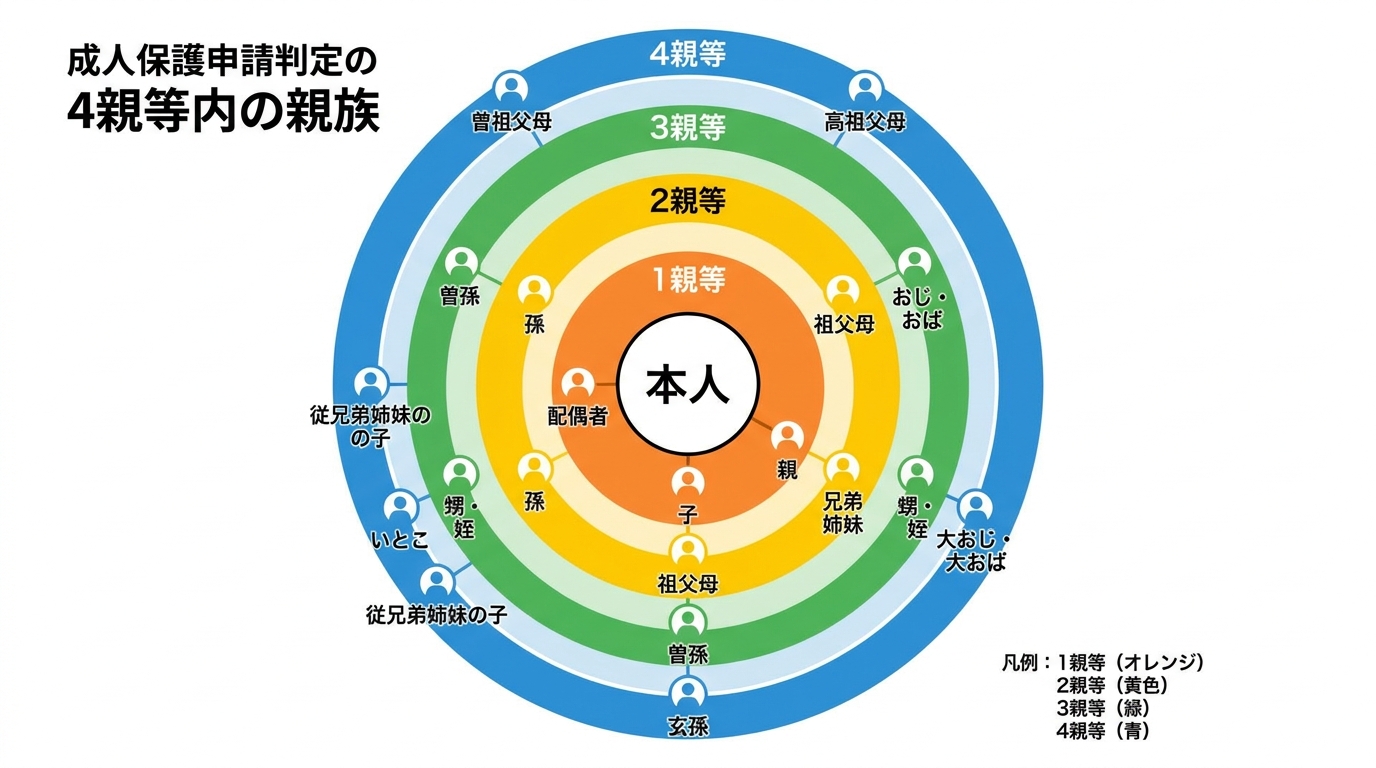
「4親等」と言われても、すぐにはピンとこないかもしれませんね。具体的には、以下の範囲の方々が含まれます。
- 1親等:子、親
- 2親等:孫、祖父母、兄弟姉妹
- 3親等:ひ孫、曽祖父母、おじ・おば、おい・めい
- 4親等:いとこ、大おじ・大おば、など
このように、かなり広い範囲の親族に申立てをする権利が認められています。また、ご本人に身寄りがない場合には、お住まいの市区町村長が申立てを行うこともあります。
ここで大切なのは、「申立てができる人」と「後見人になれる人」は別だということです。申立ての際に、ご家族を「後見人候補者」として推薦することはできます。しかし、最終的に誰を成年後見人に選任するかは、ご本人の財産状況や親族関係などを総合的に考慮して、家庭裁判所が判断します。この点は、申立てをする上で必ず理解しておきましょう。
より具体的な手順については、身寄りがない方の成年後見申立てをご覧ください。
家庭裁判所の面談では何を聞かれる?準備と心構え
「裁判所での面談」と聞くと、なんだか厳しく問い詰められるようなイメージを持ってしまい、緊張される方が非常に多いです。しかし、面談は決してあなたを試す場ではありません。調査官は、ご本人にとって最も良い形の後見を実現するために、必要な情報を集めようとしているのです。
面談の目的は、主に以下の点を確認することです。
- なぜ申立てをしようと思ったのか
- ご本人の現在の生活や心身の状況
- ご本人の財産がどれくらいあり、誰が管理しているか
- 後見人候補者は、どのような形でご本人を支えていきたいか
- 他の親族は、この申立てについてどう考えているか
具体的には、以下のような質問をされることが多いでしょう。
【よく聞かれる質問リスト】
- 申立ての動機について
「今回、申立てをしようと思われた一番のきっかけは何ですか?」
「いつ頃から、ご本人の判断能力に変化を感じ始めましたか?」 - ご本人の生活状況について
「最近、金銭管理はどなたがされていますか?ご自身でできていますか?」
「食事や身の回りのことは、お一人でできますか?」 - 財産について
「預貯金はどの銀行に、およそいくらくらいありますか?」
「不動産はお持ちですか?」「保険には加入されていますか?」 - 後見人候補者について
「後見人に選ばれたら、具体的にどのようなことをしてあげたいですか?」
「ご自身の生活状況や健康状態に問題はありませんか?」 - 親族関係について
「他のご兄弟は、今回の申立てについてご存知ですか?反対などされていませんか?」
これらの質問に対して、完璧な答えを用意する必要はありません。大切なのは、正直に、ありのままを話すことです。もし分からないことがあれば、「分かりません」「調べてから回答します」と伝えれば大丈夫です。私たち司法書士が申立てをお手伝いする場合、事前に面談で確認されやすい事項を整理し、裁判所の許可が得られる場合には面談への同席等のサポートを行います。
申立て前に知っておきたい注意点|後見人の権限と限界
成年後見制度は、判断能力が不十分な方を守るための非常に強力な制度ですが、万能ではありません。申立てをしてから「こんなはずじゃなかった」と後悔しないために、制度の限界や注意点も知っておきましょう。
1. 一度開始すると、原則としてやめられない
成年後見は、ご本人の判断能力が回復しない限り、亡くなるまで続きます。家庭の事情で「やっぱりやめたい」と思っても、簡単には取り下げられません。非常に重い責任が伴うことを覚悟する必要があります。
2. 財産はあくまで「本人のため」にしか使えない
後見人は、ご本人の財産を守るのが仕事です。たとえ家族であっても、ご本人の財産を家族の生活費に使ったり、お孫さんにお祝い金をあげたりすることはできません。「親のお金だから」という感覚でいると、後で裁判所から厳しく指摘される可能性があります。
3. 積極的な資産運用や相続税対策はできない
後見人の役割は、財産を「維持・管理」することです。リスクのある株式投資などの積極的な資産運用や、生前贈与といった相続税対策を行うことは、原則として認められていません。
4. 医療行為への同意はできない
延命治療を中止するかどうか、手術に同意するかどうかといった、ご本人の身体の根本に関わる医療行為への同意権(インフォームド・コンセント)は、後見人の権限には含まれていません。
5.保証人になることが出来ない 施設に入所する際に、施設側から後見人に保証人になることを求めれられることがありますが、利益相反行為になる恐れがあることから保証人になることは出来ません。
これらの制約を理解した上で、それでもなお制度を利用する必要があるのかを慎重に判断することが大切です。
手続きは自分でできる?司法書士に依頼するメリット
「これだけ複雑なら、専門家に任せた方がいいのだろうか…」そうお考えになる方もいらっしゃるでしょう。もちろん、時間をかけてご自身で申立ての手続きを行うことも可能です。
【自分で手続きする場合】
- メリット:専門家への報酬がかからず、費用を安く抑えられる。
- デメリット:多くの時間と手間がかかる。書類に不備があると、何度も裁判所とやり取りが必要になり、かえって時間がかかってしまうリスクがある。
一方で、私たち司法書士にご依頼いただくことには、費用以上のメリットがあります。
【司法書士に依頼するメリット】
- 時間的・精神的な負担を大幅に軽減できる
煩雑な書類の収集や作成をすべてお任せいただけるので、あなたはご家族のケアに専念できます。「何から手をつければ…」という精神的なストレスからも解放されます。 - 正確な書類作成で、手続きがスムーズに進む
私たちは、裁判所がどのような情報を求めているかを熟知しています。ポイントを押さえた正確な申立書を作成することで、その後の審理が円滑に進み、結果的に後見開始までの時間を短縮できる可能性があります。 - 裁判所への的確な事情説明ができる
ご家族の状況や申立ての背景には、書類だけでは伝わらない複雑な事情があるものです。私たちは、そうした事情を法的な観点から整理し、裁判所に的確に伝えるお手伝いをします。 - 法的な観点から必要事項を整理できる
後見の申立てでは、親族間で意見が分かれることもあります。司法書士は、裁判所提出書類の作成や手続きに関する相談を通じて、申立てに必要な事実関係や資料を整理するサポートを行います。
えなみ司法書士事務所では、初回のご相談は無料です。また、お忙しい方や外出が難しい方のために、ご自宅などご指定の場所への無料出張相談も行っております。平日はもちろん、土日祝日も夜21時まで対応しておりますので、お仕事帰りなど、ご都合の良い時間にご連絡ください。
まずはご相談時に確認することをお読みいただき、一人で抱え込まず、お気軽にお話をお聞かせいただければと思います。
神奈川県横浜市・川崎市を中心に、東京都・千葉県・埼玉県など首都圏の皆さまからご相談をいただいております。
相続手続きや商業登記を通じて、「いつでも相談できて、いつでも来てもらえる」存在でありたいという思いから、無料の訪問面談を実施しております。また、平日はお仕事のため面談の時間が取れないお客様のご要望にお応えするため、平日・土日祝日、21時まで対応可能です。
安心して一歩を踏み出せるよう、丁寧にお手伝いします。どうぞお気軽にご連絡ください。
生前贈与と遺言、どちらが得?税金・手続き・遺留分を徹底比較
生前贈与と遺言、どちらを選ぶべき?3つの判断軸で考える
「親の財産、生前に贈与してもらうのが得?それとも、遺言を書いてもらうべき?」「自分の財産を子に残すには、どちらの方法が一番良いのだろうか?」
大切な財産を次の世代へ引き継ぐことを考え始めたとき、多くの方がこの「生前贈与」と「遺言」の二つの選択肢の間で悩まれます。インターネットで調べても、様々な情報が溢れていて、かえって混乱してしまうことも少なくありません。
まず、司法書士として最もお伝えしたい結論から申し上げます。それは、「どちらか一方が絶対的に得、ということはなく、あなたの目的やご家族の状況によって最適な選択は全く異なる」ということです。
大切なのは、ご自身の希望を叶えるために、それぞれの制度を「道具」として正しく理解し、使い分ける視点です。この記事では、その判断基準として最も重要な以下の3つの軸に沿って、生前贈与と遺言を徹底的に比較・解説していきます。
- 【比較1】税金の損得:相続税と贈与税、トータルでどちらが有利か?
- 【比較2】手続きの手間:生きている間、そして亡くなった後、どちらが大変か?
- 【比較3】将来のトラブル回避:家族が揉めないために、どちらが有効か?
この3つの軸でご自身の状況を整理していけば、あなたにとって最適な財産の引き継ぎ方がきっと見えてくるはずです。相続に関する全体像については、遺言・後見・死後事務委任契約の違いの記事でも解説していますので、併せてご覧ください。
【比較1】税金はどちらが得?相続税 vs 贈与税
財産承継を考える上で、多くの方が最も気にされるのが「税金」の問題でしょう。生前贈与には「贈与税」、遺言による承継(遺贈・相続)には「相続税」が関わってきます。これらは似ているようで、仕組みや税率が大きく異なります。さらに、不動産の場合は登記費用なども含めたトータルコストで考えなければ、思わぬ損をしてしまう可能性もあります。
基本の税金:相続税と贈与税の税率・控除額の違い
相続税と贈与税の最も大きな違いは、税金がかからない「基礎控除額」です。
- 相続税の基礎控除:
3,000万円 + (600万円 × 法定相続人の数) - 贈与税の基礎控除(暦年課税):
年間110万円
例えば、法定相続人が配偶者と子供2人の計3人いる場合、相続税の基礎控除額は「3,000万円+(600万円×3人)=4,800万円」となります。遺産総額がこの金額以下であれば、相続税はかかりません。
一方、贈与税は1人あたり年間110万円までが非課税です。これを超えると贈与税がかかります。税率も、一般的に贈与税の方が相続税よりも高く設定されています。例えば、1,000万円の財産を承継する場合でも、相続税は遺産総額や法定相続人の数、各人の取得額によって税率が変わります。一方、贈与税(特例贈与)では、基礎控除後の課税価格が一定額を超えると高い税率が適用されるため、同じ金額を一度に移す場合には贈与税の負担が重くなることがあります。
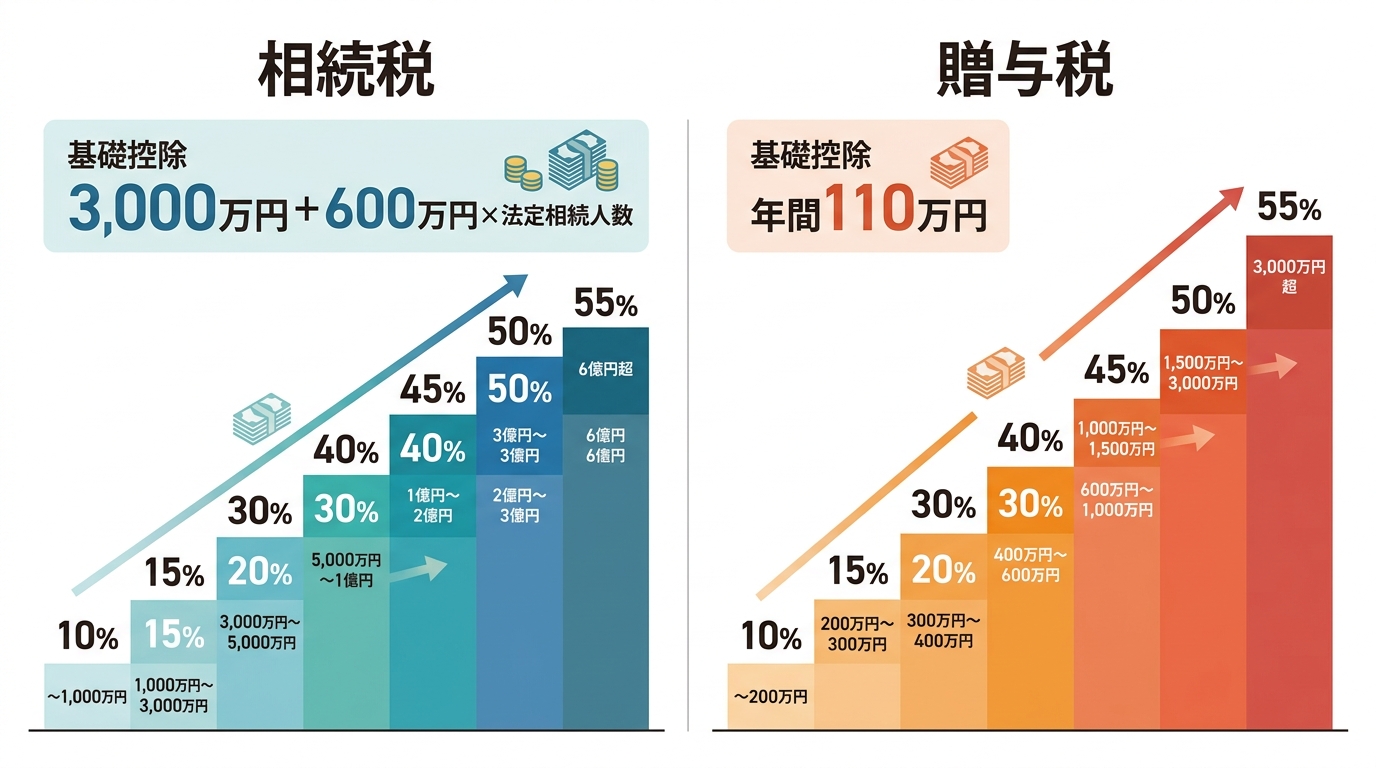
このため、単純に大きな財産を一度に移転する場合は、相続の方が税制上有利になることが多いと言えます。しかし、贈与税の年間110万円の非課税枠を長期間にわたって活用するなど、計画的な使い方次第では、相続税よりも有利になるケースも少なくありません。
なお、生命保険を活用することで、生命保険金には非課税枠があり、相続税対策として有効な場合があります。
不動産特有の税金:登録免許税・不動産取得税を比較
財産の中に不動産が含まれる場合、相続税や贈与税とは別に、名義変更(登記)のための税金がかかります。これが司法書士として特に注意を促したいポイントです。
| 税金の種類 | 遺言(相続・遺贈) | 生前贈与 |
|---|---|---|
| 登録免許税 | 相続・相続人への遺贈:固定資産税評価額の0.4%相続人以外への遺贈:固定資産税評価額の2.0% | 固定資産税評価額の2.0% |
| 不動産取得税 | 相続による取得は原則非課税遺贈は取得者や遺贈の内容により課税対象となる場合があります | 原則、固定資産税評価額の3%(宅地等は課税標準を2分の1に軽減) |
ご覧の通り、税率に大きな差があります。特に登録免許税は、生前贈与の場合、相続の5倍もかかります。不動産取得税も、原則として生前贈与の場合にのみ課税されます。
例えば、評価額2,000万円の土地を名義変更する場合でシミュレーションしてみましょう。
- 遺言(相続)の場合:
- 登録免許税:2,000万円 × 0.4% = 8万円
- 不動産取得税:0円
- 合計:8万円
- 生前贈与の場合:
- 登録免許税:2,000万円 × 2.0% = 40万円
- 不動産取得税:2,000万円 × 1/2 × 3% = 30万円(宅地の課税標準の特例適用後)
- 合計:70万円
このように、贈与税が非課税になるようなケース(例えば相続時精算課税制度を利用した場合)でも、不動産の名義変更だけでこれだけの費用の差が出ます。不動産の承継を考える際は、これらの登記費用も含めた総額で比較検討することが不可欠です。
知っておきたい特例:相続時精算課税と小規模宅地の特例
節税を考える上で鍵となる代表的な特例制度が二つあります。しかし、この二つは併用できない場合が多く、どちらを選ぶかが大きな分かれ道となります。
- 相続時精算課税制度(生前贈与で利用)
原則60歳以上の親や祖父母から18歳以上の子や孫への贈与において、2,500万円までが非課税となる制度です。ただし、この制度を使って贈与した財産は、贈与者が亡くなった際に相続財産に加算して相続税を計算します。つまり、税金の支払いを相続時まで先送りする制度です。(なお、年間110万円の基礎控除とは別に、令和6年からは毎年110万円までの非課税枠が創設されました。) - 小規模宅地等の特例(相続で利用)
被相続人が住んでいた土地などを配偶者や同居の親族が相続した場合に、その土地の評価額を最大で80%も減額できる制度です。相続税を大幅に軽減できる非常に強力な特例です。
ここで最も注意すべき点は、「相続時精算課税制度を利用して贈与した土地には、小規模宅地等の特例は適用できない」という点です。例えば、自宅の土地を生前にこの制度で贈与してしまうと、将来、相続が発生した際に80%もの評価減を受けられるチャンスを失ってしまうのです。
財産に自宅不動産が含まれるかどうか、そしてその評価額がいくらかによって、どちらの特例が有利になるかは大きく変わります。安易な選択は禁物です。
贈与税の税率に関する詳細は、国税庁のウェブサイトもご参照ください。
参照:No.4408 贈与税の計算と税率(暦年課税)|国税庁
【比較2】手続きはどちらが大変?流れと費用を比較
財産を移す際の手間や費用も重要な判断基準です。これは私たち司法書士の専門分野でもあります。「生前は楽でも死後が大変」「生前は大変でも死後はスムーズ」など、手続きの負担がかかるタイミングが異なります。
生前に行う手続き:贈与契約と遺言書作成
まず、生きている間に行う手続きを比べてみましょう。
生前贈与の場合
生前贈与は、財産を「あげる人(贈与者)」が無償で財産を与える意思を示し、「もらう人(受贈者)」がこれを受諾することによって効力が生じる「契約」です。口約束でも成立はしますが、後々のトラブルを防ぐため、また不動産登記の申請にも必要となるため、「贈与契約書」を作成するのが一般的です。この契約書には、当事者双方が署名し、実印を押印します。そのため、印鑑証明書なども必要となり、もらう側の協力が不可欠です。
遺言の場合
一方、遺言書の作成は、遺言者が単独の意思で行うことができます。誰かの同意を得る必要はありません。主な作成方法には、自分で手書きする「自筆証書遺言」と、公証役場で作成する「公正証書遺言」があります。自筆証書遺言は費用を抑えて作成しやすい一方、形式不備で無効になるリスクがあります。また、法務局の自筆証書遺言書保管制度を利用していない場合は、死後に家庭裁判所での「検認」という手続きが必要になります。公正証書遺言は作成に費用(数万円~)と手間がかかりますが、公証人が関与するため確実性が高く、死後の検認も不要です。
手続き着手のしやすさで言えば遺言の方が進めやすい場合がありますが、贈与は双方の合意に基づき、生前に財産移転の手続きを進められるというメリットがあります。
亡くなった後の手続き:遺言執行と相続登記
次に、亡くなった後に発生する手続きです。
生前贈与の場合
すでに生前に所有権の移転(登記)が完了しているため、その財産については、亡くなった後に特別な手続きは原則として不要です。相続手続きの負担を軽減できるという点で大きなメリットと言えるでしょう。
遺言の場合
遺言は亡くなった時点から効力が発生するため、その内容を実現するための手続きが死後に必要となります。自筆証書遺言であれば家庭裁判所での検認、そして遺言の内容に従って預貯金の解約や不動産の名義変更(相続登記)などを行います。これらの手続きは「遺言執行者」が中心となって進めますが、相続人にも一定の手間と時間がかかります。
特に、2024年4月1日から相続登記が義務化され、不動産を相続したことを知った日から3年以内に登記をしないと過料の対象となる可能性があります。遺言書があっても、この相続登記の手続きは必須です。これらの複雑な手続きは、私たち司法書士がサポートすることができます。
【比較3】将来のトラブルを防ぐには?遺留分への影響
「財産は、私の意思通りに分けたい」そう思うのは当然のことです。しかし、その想いが強すぎると、かえって家族間のトラブル、いわゆる「争続」の原因になることがあります。その最大の原因が「遺留分」です。
「遺留分」とは?最低限の取り分がトラブルの原因になることも
遺留分とは、兄弟姉妹を除く法定相続人に法律上保障された、最低限の遺産の取り分のことです。例えば、遺言書に「全財産を長男に相続させる」と書かれていたとしても、配偶者や他の子供たちは、この遺留分に相当する金額を長男に対して請求する権利があります。これを「遺留分侵害額請求」と呼びます。
この制度は、遺された家族の生活を保障する目的がありますが、一方で、故人の意思と相続人の権利が対立し、相続トラブルの原因となることがあります。そして重要なのは、この遺留分は、遺言だけでなく生前贈与によっても侵害され得るという点です。
遺留分の詳しい計算方法などについては、贈与を受け取った方向けの記事で解説していますので、そちらもご覧ください。
生前贈与が遺留分の対象になる「10年ルール」に注意
「生前に贈与してしまえば、もうその財産は関係ないだろう」と考えるのは早計です。特に注意が必要なのが、相続人に対する生前贈与の扱いです。
民法の規定により、相続人に対して行われた贈与(特別受益といいます)は、相続開始前10年以内に行われたものまで、遺留分を計算する際の基礎財産に加算(持ち戻し)されます。
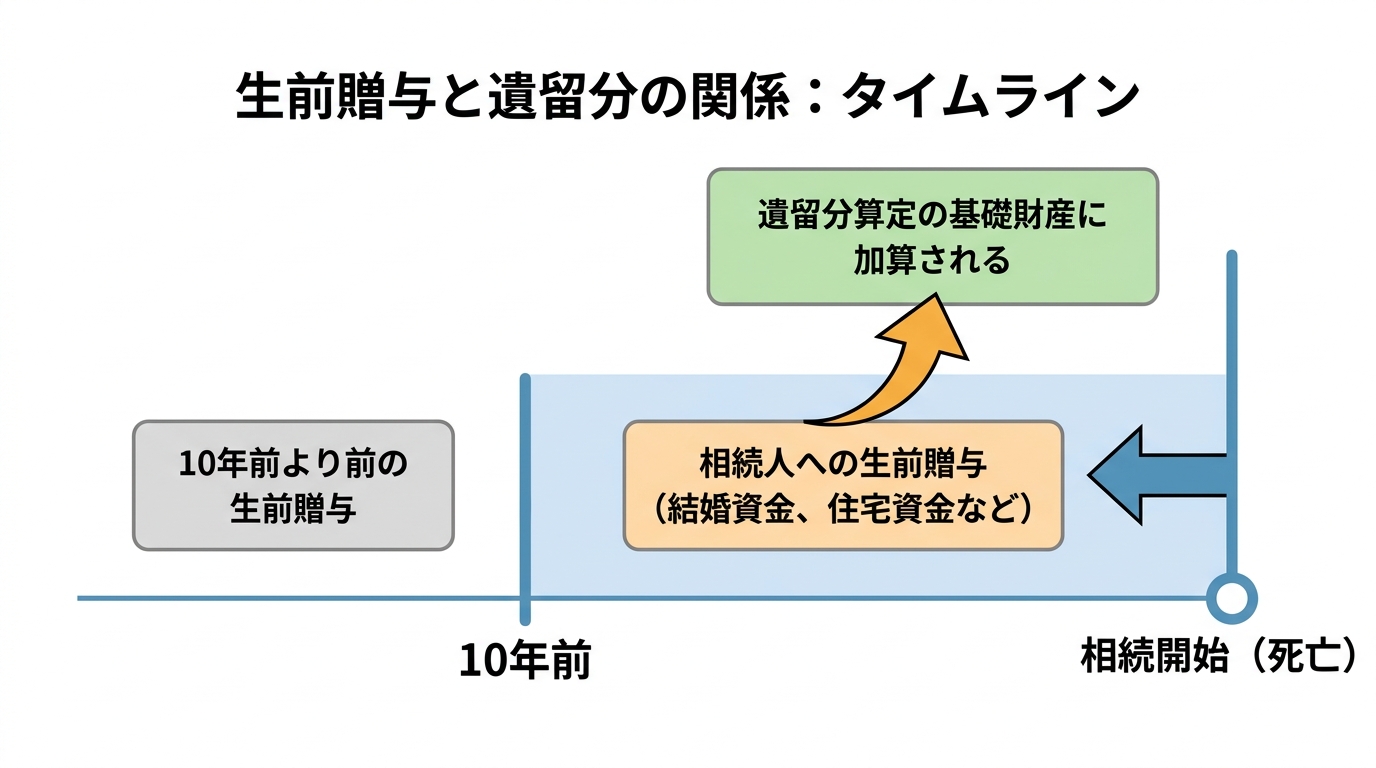
例えば、長男の住宅購入資金として1,000万円を援助した場合、その贈与から10年以内に親が亡くなると、その1,000万円は遺産に加算されたものとして、他の兄弟の遺留分が計算されるのです。「かなり前の贈与だから関係ない」という思い込みは、将来の思わぬトラブルにつながるため注意が必要です。
遺言でも遺留分は無視できない!「付言事項」活用のススメ
もちろん、遺言を作成する場合も遺留分への配慮は不可欠です。特定の相続人に財産を多く残したいという想いがある場合でも、他の相続人の遺留分を侵害する内容の遺言は、遺留分侵害額請求を招く可能性があります。
トラブルを避けるためには、まず、各相続人の遺留分を計算し、それを侵害しない範囲で財産配分を設計することが最も確実な方法です。
しかし、どうしても特定の相続人に多く残したい事情がある場合もあるでしょう。その際に専門家としてお勧めしたいのが、遺言書の「付言事項」の活用です。付言事項には法的な拘束力はありませんが、なぜそのような財産配分にしたのかという理由や、家族への感謝の気持ちなどを自分の言葉で綴ることができます。
「事業を継いでくれた長男に、会社の土地建物を残したい。他の子供たちには、その分、預貯金を多く残します。皆、仲良く暮らしてください。」
このような想いを伝えることで、遺された家族の感情的なしこりを和らげ、無用な争いを防ぐ効果が期待できます。これも、円満な相続を実現するための大切なテクニックの一つです。遺留分対策としての持戻し免除の意思表示と併せて検討すると良いでしょう。
【ケース別診断】あなたに合うのは生前贈与?それとも遺言?
ここまでの比較を踏まえ、具体的なケースでどちらの方法が向いているかを考えてみましょう。ご自身の状況に近いものがあれば、ぜひ参考にしてください。
ケース1:特定の子供に確実に財産を渡したい場合
【状況】「家業を継いでくれる長男に、事業で使っている土地と建物を引き継がせたい。他の相続人との間で争いになることは避けたい。」
【診断】この場合は「生前贈与」が向いています。
【理由】生前贈与は、贈与者と受贈者の契約に基づき、生前に所有権を確実に移転できます。遺言の場合、死後に他の相続人から遺言の有効性を争われたり、遺言で指定されていない財産について遺産分割協議が必要になったりするリスクが残ります。意思を生前に反映しやすいという点では、生前贈与が有力な選択肢となる場合があります。ただし、高額な贈与税や不動産取得税がかかる可能性、そして他の相続人への遺留分への配慮は別途必要になります。場合によっては負担付死因贈与という選択肢も考えられます。
ケース2:相続税対策を最優先したい場合
【状況】「預貯金や有価証券など、相続財産がかなり多い。このままだと高額な相続税がかかりそうなので、できるだけ節税したい。」
【診断】この場合は「生前贈与(暦年贈与)」の活用が有効です。
【理由】年間110万円の非課税枠を利用した暦年贈与を、複数の相続人に対して長期間にわたって行うことで、相続財産そのものを着実に減らしていくことができます。遺言には財産を減らす効果はありませんので、節税という観点では計画的な生前贈与が非常に有効です。ただし、2024年からの税制改正で、相続開始前7年以内の贈与は相続財産に持ち戻されることになりました。より早期から計画的に始めることが重要です。
ケース3:財産の大半が自宅不動産である場合
【状況】「財産と呼べるものは、今住んでいる自宅の土地と建物くらい。預貯金はあまりない。」
【診断】この場合は「遺言」の活用が適しています。
【理由】このケースで自宅を生前贈与してしまうと、高額な贈与税・登録免許税・不動産取得税がかかる上、ご自身の老後の生活資金が不足するリスクがあります。むしろ、亡くなるまで自宅に住み続け、相続時に配偶者や同居の子供が「小規模宅地等の特例」を活用する方が、税金面で圧倒的に有利になる可能性が高いです。この特例を使えば、土地の評価額を最大80%も減額できます。誰が自宅を相続すればこの特例を使えるのかを明確にするためにも、遺言書で指定しておくことが最適な対策と言えます。不動産という分けにくい財産だからこそ、遺産分割の方法を遺言で定めておくことが重要です。
ケース4:渡す相手の将来が心配な場合
【状況】「財産を渡したい子供がいるが、少し浪費癖がある。一度に大金を渡してしまうと、すぐに使い果たしてしまわないか心配だ。」
【診断】この場合は「家族信託」など、別の選択肢も検討すべきです。
【理由】生前贈与や遺言では、一度財産を渡してしまうと、その後の使い道までコントロールすることはできません。このような場合は、「家族信託」という仕組みが有効です。信託契約を結ぶことで、例えば「自分が亡くなった後、子供には毎月10万円ずつ生活費として給付する」といったように、財産の管理や渡し方を長期的に指定できます。認知症対策としても有効な方法であり、公正証書遺言と組み合わせることで、より柔軟な財産管理が可能になります。生前贈与か遺言か、という二者択一に囚われず、よりご自身の希望に沿った方法を検討することが大切です。
まとめ:最適な対策は組み合わせ。まずは専門家へ相談を
ここまで生前贈与と遺言を様々な角度から比較してきましたが、いかがでしたでしょうか。
お気づきかもしれませんが、実は「生前贈与」と「遺言」は、どちらか一方を選ばなければならないものではありません。むしろ、両方のメリットを活かして組み合わせることが、最も効果的な相続対策になるケースが非常に多いのです。
例えば、
- 相続税対策として、暦年贈与で毎年少しずつ現金を子供たちに渡しつつ、
- 家族が揉めないように、分けにくい不動産については遺言で引き継ぐ人を明確に指定しておく。
このように、財産の種類や目的に応じて二つの制度を使い分けることで、よりきめ細やかで効果的な対策が可能になります。
しかし、最適な対策は、あなたの財産状況、家族構成、そして何よりも「誰に、どのように財産を残したいか」という想いによって、千差万別です。最適な対策は、一人ひとりの財産状況や家族関係によって異なります。ご自身での判断は、思わぬ税負担や将来のトラブルを招くリスクも伴います。
後悔を減らすためには、信頼できる専門家と一緒に、ご自身の状況に合った相続対策を検討することが有効です。当事務所では、ご相談時に必要な情報を丁寧にお伺いしながら、あなたにとって最善のプランをご提案いたします。まずはお気軽にご自身の状況をお聞かせください。
初回のご相談は無料です。ぜひ一度、お話をお聞かせいただければ幸いです。
神奈川県横浜市・川崎市を中心に、東京都・千葉県・埼玉県など首都圏の皆さまからご相談をいただいております。
相続手続きや商業登記を通じて、「いつでも相談できて、いつでも来てもらえる」存在でありたいという思いから、無料の訪問面談を実施しております。また、平日はお仕事のため面談の時間が取れないお客様のご要望にお応えするため、平日・土日祝日、21時まで対応可能です。
安心して一歩を踏み出せるよう、丁寧にお手伝いします。どうぞお気軽にご連絡ください。
相続放棄の債務調査が終わらない方へ|熟慮期間伸長の手続き
相続放棄の3ヶ月期限、債務調査が終わらない…焦る必要はありません
「亡くなった親の借金がどれだけあるか分からない…」「財産を調べているうちに、あっという間に3ヶ月の期限が迫ってきた…」
大切なご家族を亡くされた悲しみの中で、慣れない相続手続きを進めるのは、精神的にも時間的にも本当に大変なことだと思います。特に、故人の財産の全容が分からず、相続放棄をすべきかどうかの判断がつかないまま時間だけが過ぎていく状況は、大きな焦りと不安を感じていらっしゃることでしょう。
相続財産の調査、特に負債の調査は、専門家であっても時間がかかる複雑な作業です。3ヶ月という熟慮期間内に調査が終わらないケースは、決して珍しいことではありません。
この記事では、債務調査が進まず対応に迷っている方に向けて、法的に認められた「時間を確保する方法」と、そのために「今すぐやるべきこと」を、具体的な手順に沿って分かりやすく解説していきます。
家庭裁判所に「熟慮期間の伸長(じゅくりょきかんのしんちょう)」を申し立てることで、相続を承認するか放棄するかを決めるための時間を延長することが可能です。この記事を読み終える頃には、次に取るべき対応を整理しやすくなるでしょう。一つひとつ、着実に進めていきましょう。
まずは落ち着いて実践!相続放棄のための債務調査完全ガイド
相続放棄をすべきか判断するためには、故人のプラスの財産(預貯金や不動産など)とマイナスの財産(借金など)を正確に把握する必要があります。しかし、一体どこから手をつければ良いのでしょうか。ここでは、ご自身でできる債務調査の具体的なステップを解説します。
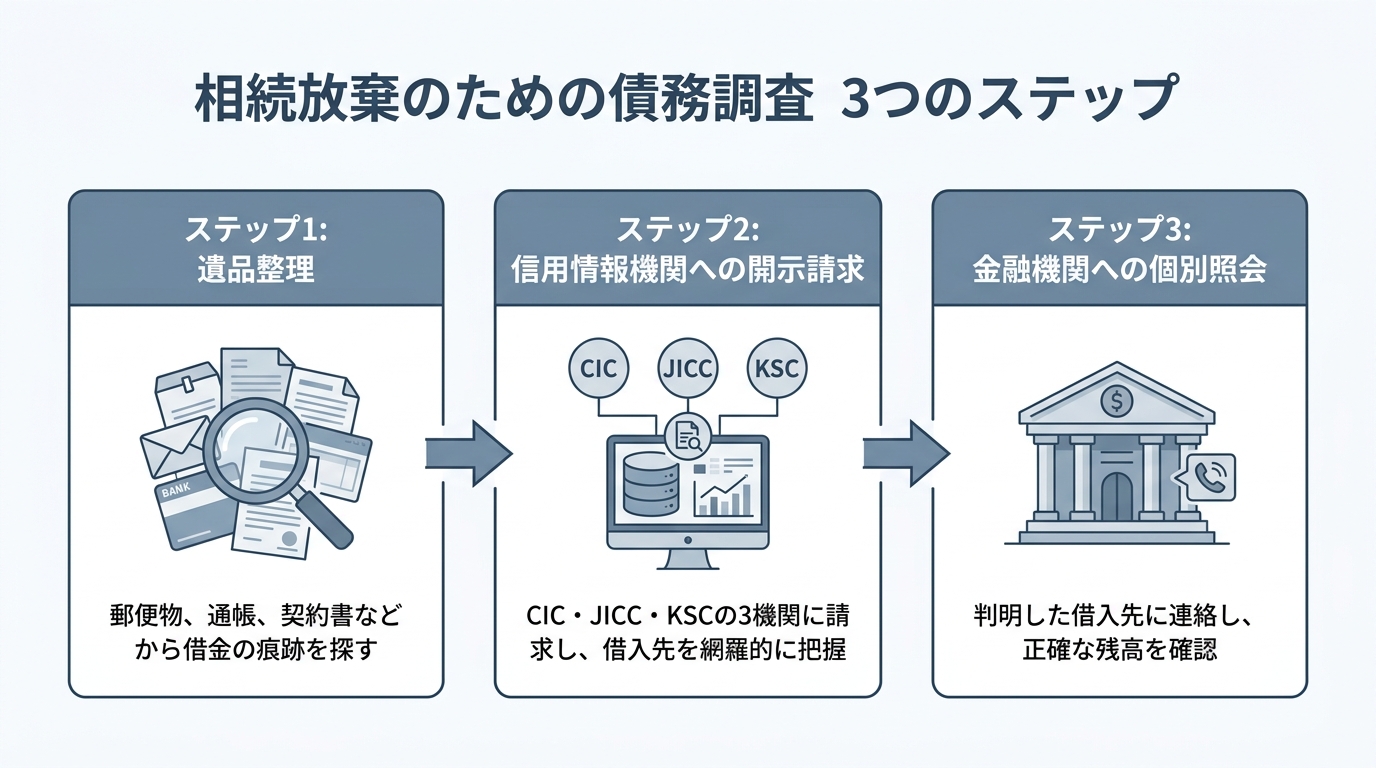
ステップ1:故人の遺品から借金の痕跡を探す
調査の第一歩は、故人が残した書類や持ち物の中から、借入れに関する手がかりを確認することです。意外なところから重要な情報が見つかることも少なくありません。
- 郵便物・督促状:消費者金融やクレジットカード会社からの請求書や督促状は、借金の存在を示す直接的な証拠です。金融機関名、連絡先、借入額などを確認しましょう。
- 預貯金通帳:不自然な引き落としや、定期的な振込履歴はありませんか? ローンの返済やキャッシングの履歴が見つかることがあります。
- 契約書・借用書:金融機関との金銭消費貸借契約書はもちろん、個人間の貸し借りを示す借用書が保管されている可能性もあります。
- クレジットカード・キャッシュカード:財布やカードケースを確認し、どこの会社のカードを所有していたかを把握します。
- 手帳やメモ:パスワードや連絡先、返済計画などをメモしている場合があります。
机の引き出しやカバンの中、本棚、仏壇の周りなど、故人が大切にしていたであろう場所を丁寧に確認してみてください。見つけた書類は、後の手続きで証拠となる可能性があるため、大切に保管しておきましょう。
ステップ2:信用情報機関(CIC、JICC、KSC)に情報開示請求する
故人がどこからお金を借りていたのかを網羅的に調べる上で、最も強力な方法が「信用情報機関」への情報開示請求です。信用情報機関には、個人のローンやクレジットの契約内容、支払状況などが記録されています。
日本には主に以下の3つの機関があり、それぞれ加盟している金融機関が異なります。正確な調査のためには、3機関すべてに開示請求を行うことをお勧めします。
- CIC(株式会社シー・アイ・シー):主にクレジットカード会社、信販会社が加盟。
- JICC(株式会社日本信用情報機構):主に消費者金融会社が加盟。
- KSC(全国銀行個人信用情報センター):主に銀行や信用金庫などが加盟。
相続人が請求する場合、ご自身の本人確認書類のほかに、故人との関係を証明する戸籍謄本など、通常とは異なる書類が必要になります。故人の信用情報開示については、各機関で手続き方法や必要書類が異なります。CICやJICCでは、法定相続人等による郵送手続きが案内されているため、必ず各機関のウェブサイトで最新の手続き方法を確認しましょう。
この手続きは、相続放棄を判断するための根幹となる非常に重要な調査です。具体的な手続きについては、信用情報開示請求の費用・手続きで詳しく解説していますので、ぜひご覧ください。
参考情報として、弁護士法人が解説している債務調査に関する記事も役立つでしょう。
被相続人の借金の調べ方
ステップ3:心当たりのある金融機関や消費者金融へ問い合わせる
遺品整理や信用情報機関への開示請求で判明した金融機関などに対し、個別に問い合わせを行います。相続人であることを伝え、「相続手続きのため、残高証明書や取引履歴を発行してほしい」と依頼しましょう。
問い合わせの際には、故人の氏名、生年月日、死亡したこと、そして自分が相続人であることを明確に伝えます。手続きには戸籍謄本などの提出を求められることがほとんどですので、事前に準備しておくとスムーズです。
この個別照会によって、信用情報だけでは分からなかった正確な借金の残高が判明します。少し手間はかかりますが、相続放棄の判断材料を集めるための大切なステップです。
【記入例付】裁判所が納得する熟慮期間伸長の申立て理由の書き方
債務調査を進めても、どうしても3ヶ月の期限内に終わりそうにない。そんな時は、家庭裁判所に「相続の承認又は放棄の期間伸長の申立て」を行います。この申立てで最も重要なのが、「申立ての理由」の書き方です。
単に「調査が終わらないため」と書くだけでは、裁判所は納得してくれません。大切なのは、「これだけ具体的に調査を進めているが、客観的な理由があって時間がかかっている」という事実を、説得力をもって伝えることです。
具体的には、以下の4つのポイントを盛り込むようにしましょう。
- これまでの調査内容(何をしたか)
- 現在調査中の項目(何をしているか)
- 調査に時間がかかっている具体的な理由(なぜ間に合わないか)
- 今後、調査完了までに要する期間の見込み(あとどれくらい必要か)
ここでは、具体的なケース別に申立て理由の記入例をご紹介します。ご自身の状況に近いものを参考に、アレンジして活用してみてください。
ケース1:「相続財産が多岐にわたり調査に時間を要する」場合
故人が預貯金、不動産、株式など、さまざまな種類の財産を持っていたケースです。
【記入例】
申立人は、被相続人の相続財産の調査を行っておりますが、財産が多岐にわたるため、相続の承認または放棄を判断するに至っておりません。
具体的には、被相続人名義の預貯金(〇〇銀行、△△信用金庫)については残高証明書を取得済みですが、□□証券にて保有していた株式の評価額の算定、および遠隔地(北海道〇〇市)に所在する未登記建物の固定資産評価証明書の取得に時間を要しております。これらの財産評価が完了し、財産の総額を確定させるために、あと3ヶ月の期間を要する見込みです。
つきましては、相続の承認または放棄の期間を3ヶ月間伸長していただくよう、お願い申し上げます。
ケース2:「債権者の数が多く負債の全容が不明」な場合
複数の借入先があるようで、負債の全体像がなかなかつかめないケースです。
【記入例】
被相続人の遺品から複数の消費者金融のカードが発見されたため、負債の全容を調査しております。
既に信用情報機関(CIC、JICC、KSC)へ情報開示請求を行い、5社の借入先を把握しました。しかし、各社への残債務額の照会手続きに時間を要しており、現在2社からの回答を待っている状況です。また、被相続人の知人から個人的な金銭貸借があったとの話もあり、その事実確認も進めておりますが、負債総額の確定には至っておりません。
つきましては、すべての負債額を確定させ、相続放棄すべきか否かを判断するため、相続の承認または放棄の期間を3ヶ月間伸長していただきたく、お願い申し上げます。
このケースでは、信用情報開示請求という具体的な調査行動を示せることがポイントになります。
ケース3:「相続人が海外在住・遠方で手続きが困難」な場合
相続人が海外や遠方に住んでいるため、物理的に手続きに時間がかかってしまうケースです。
【記入例】
申立人は、被相続人の相続人ですが、現在アメリカ合衆国カリフォルニア州に在住しております。
相続財産の調査および相続手続きに必要な書類(戸籍謄本、署名証明書など)の取り寄せや、日本国内の金融機関とのやり取りを国際郵便で行っているため、手続きに通常以上の時間を要しております。特に、被相続人の財産調査は国内の親族の協力を得て進めておりますが、連絡や書類の確認に時間を要し、熟慮期間内に完了させることが困難な状況です。
つきましては、物理的な制約を考慮いただき、相続の承認または放棄の期間を3ヶ月間伸長していただくよう、お願い申し上げます。
家庭裁判所の申立書の書式は、裁判所のウェブサイトからダウンロードできます。
熟慮期間伸長の申立書式
熟慮期間伸長の申立て手続きの流れと必要書類
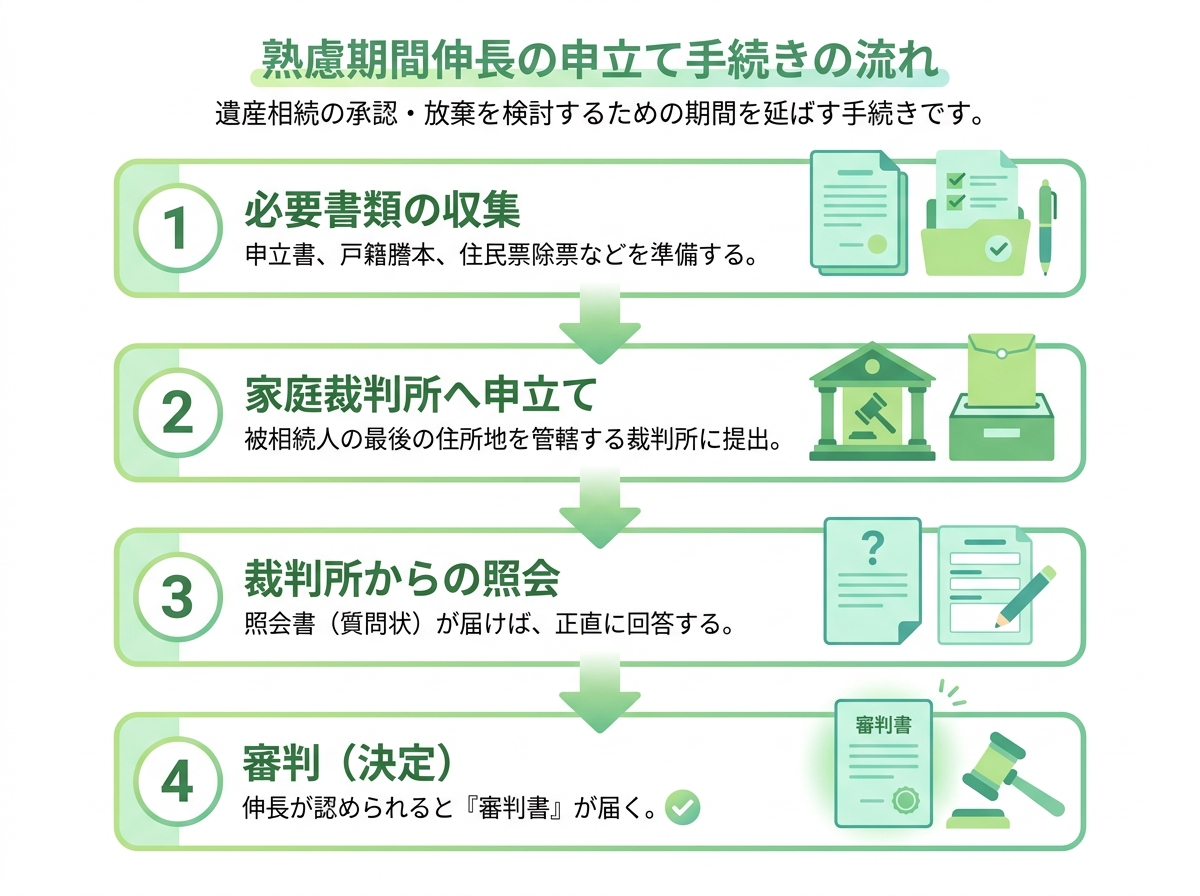
では、実際に熟慮期間伸長の申立てはどのように進めるのでしょうか。ここでは、手続きの全体像と必要書類について解説します。何よりも重要なのは、必ず「3ヶ月の熟慮期間内」に申立てを行うことです。1日でも過ぎてしまうと、原則として受け付けてもらえません。
申立てに必要な書類一覧と入手方法
申立てには、主に以下の書類が必要となります。事案によっては追加の書類を求められることもあります。
| 書類名 | 入手場所 | 備考 |
|---|---|---|
| 相続の承認又は放棄の期間伸長の申立書 | 家庭裁判所の窓口、裁判所ウェブサイト | 収入印紙800円分(相続人1人につき)を貼付します。 |
| 被相続人の住民票除票または戸籍附票 | 被相続人の最後の住所地の市区町村役場 | |
| 伸長を求める相続人の戸籍謄本 | 相続人の本籍地の市区町村役場 | |
| 被相続人の死亡の記載のある戸籍(除籍、改製原戸籍)謄本 | 被相続人の本籍地の市区町村役場 | 相続関係を証明するために必要です。 |
| 連絡用の郵便切手 | 郵便局 | 金額や内訳は申立て先の家庭裁判所にご確認ください。 |
これらの書類を揃え、被相続人の最後の住所地を管轄する家庭裁判所に提出します。
申立て後の注意点と伸長される期間の目安
申立書を提出すると、後日、家庭裁判所から「照会書(回答書)」という書類が送られてくることがあります。これは、申立ての理由などについて、より詳しく事情を確認するための質問状です。照会書には、正直かつ具体的に回答するようにしましょう。
無事に申立てが認められると、家庭裁判所から「審判書」という決定通知が届きます。伸長される期間は、裁判所の判断によりますが、おおむね1ヶ月から3ヶ月程度となるのが一般的です。
万が一、伸長された期間内にも調査が終わらないという場合には、再度、期間伸長の申立て(再伸長)が認められる可能性もあります。諦めずに、まずは一度目の申立てを確実に行うことが大切です。
手続きに不安な方は司法書士への相談もご検討ください
ここまでご自身で手続きを進める方法を解説してきましたが、「書類の集め方が分からない」「裁判所に提出する理由の書き方に自信がない」「仕事が忙しくて、平日に役所や裁判所に行く時間がない」といった方もいらっしゃるかもしれません。
当事務所にご相談いただいた方の中にも、当初はご自身で調査を始められたものの、債権者からの連絡や複雑な手続きに疲弊され、3ヶ月の期限が目前に迫ってからご相談いただくケースも少なくありません。そこから急いで状況を整理し、なんとか期限内に熟慮期間伸長の申立てを行い、最終的に無事、相続放棄を完了できた事例もございます。
債務調査には、信用情報機関への開示請求などを含めると、通常でも1ヶ月程度かかることが多く、財産状況が複雑な場合はさらに時間が必要です。3ヶ月という期間は、決して長くはありません。
もし、少しでも手続きに不安を感じたり、時間的な余裕がなかったりする場合には、専門家である司法書士に相談することも有効な選択肢です。
司法書士にご依頼いただければ、
- 戸籍謄本などの必要書類の収集代行
- 正確な債務調査の実施
- 裁判所を納得させる説得力のある申立書の作成
- 裁判所へ提出する書類作成のサポート
など、手続きの大部分をお任せいただくことができ、あなたの時間的・精神的なご負担を大幅に軽減できます。
当事務所では、相続に関する初回のご相談は無料でお受けしております。期限が迫っている状況でも、まだできることはあります。一人で抱え込まず、まずはお気軽にご状況をお聞かせください。一緒に最善の解決策を見つけていきましょう。
神奈川県横浜市・川崎市を中心に、東京都・千葉県・埼玉県など首都圏の皆さまからご相談をいただいております。
相続手続きや商業登記を通じて、「いつでも相談できて、いつでも来てもらえる」存在でありたいという思いから、無料の訪問面談を実施しております。また、平日はお仕事のため面談の時間が取れないお客様のご要望にお応えするため、平日・土日祝日、21時まで対応可能です。
安心して一歩を踏み出せるよう、丁寧にお手伝いします。どうぞお気軽にご連絡ください。
特別受益とは?対象財産と持ち戻し免除を専門家が解説
「これって特別受益?」相続でよくあるお悩み事例
「うちの相続、なんだか不公平な気がする…」
ご親族が亡くなられ、悲しみの中で始まった相続手続き。しかし、遺産の全容が見えてくるにつれて、他のご兄弟との間で、故人から生前に受けた援助に大きな差があることに気づき、もやもやとした気持ちを抱えてご相談に来られる方は少なくありません。
- 「長男は親から住宅購入の資金として1,000万円も援助してもらっていたのに、自分は何ももらっていない。遺産分割で同じだけ分けるのは納得いかない…」
- 「妹だけが私立大学の医学部に進学し、親が学費や仕送りを全額負担していた。これは相続で考慮されるべきではないの?」
- 「父の遺言書を見たら、ほとんどの財産が兄に『遺贈する』と書かれていた。自分には全く財産が残らないのだろうか…」
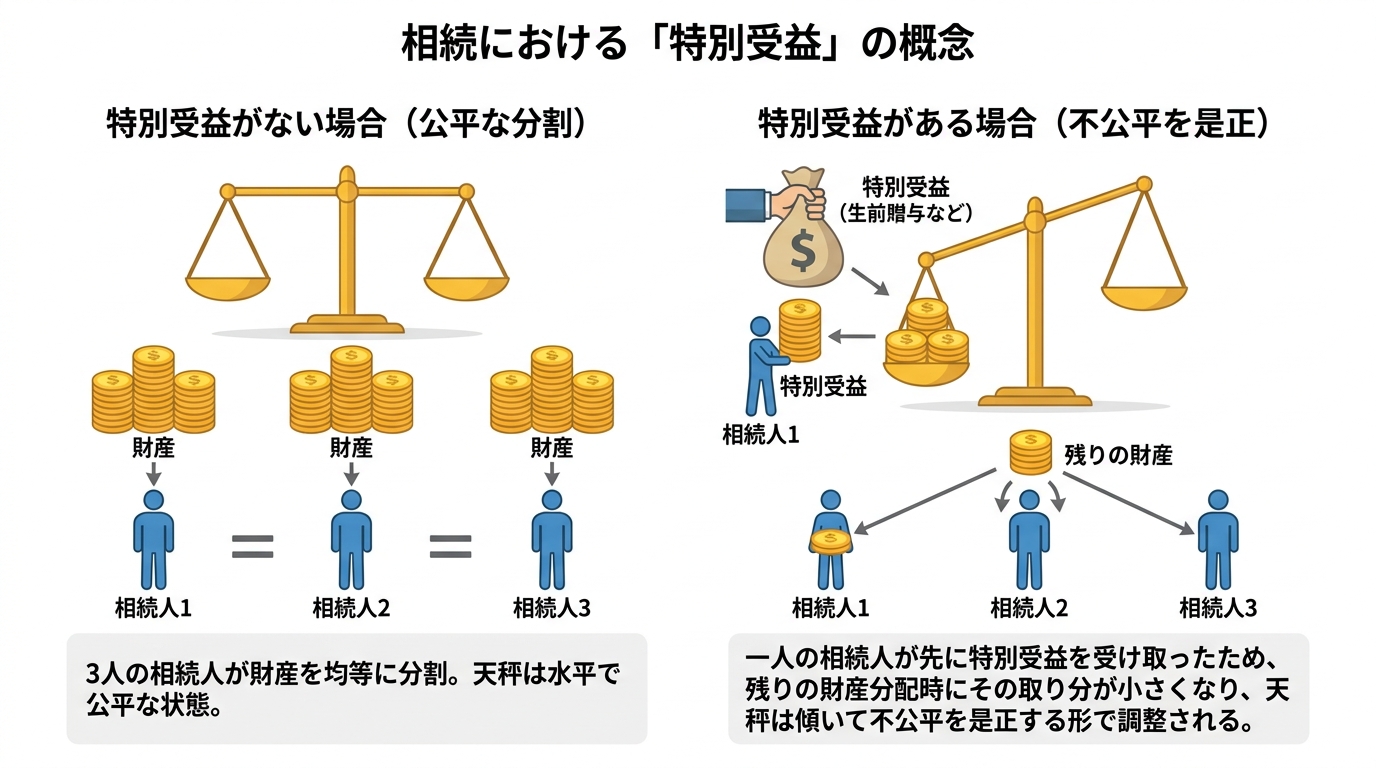
こうした状況は、単なる感情的な問題ではなく、法律の世界では「特別受益」という制度で調整される可能性があります。特別受益とは、特定の相続人が亡くなった方(被相続人)から生前に受け取った特別な利益を、いわば「相続財産の前渡し」と考えて、相続分を計算し直す制度です。
この記事では、相続における不公平感を解消するための「特別受益」について、どのような財産が対象になるのか、そして「持ち戻し」や「持ち戻し免除」といった重要なルールまで、相続の専門家である司法書士が分かりやすく解説していきます。特別受益に関する基本的な判断材料を整理する際の参考にしてください。
相続の不公平をなくす「特別受益」の基本
特別受益という言葉を初めて聞く方も多いかもしれませんね。これは、相続人どうしの公平を保つために民法で定められた、とても大切なルールです。
簡単に言えば、「故人から生前に特別な援助(贈与)を受けていた相続人は、その分を相続財産に一度戻して(持ち戻して)から、全員の相続分を計算し直しましょう」という考え方です。この「前渡しされた財産」が特別受益にあたります。
もしこの制度がなければ、生前にたくさんの財産をもらった相続人が、残った遺産からも法定相続分どおりに財産を受け取ることになり、他の相続人との間に大きな不公平が生まれてしまいます。それを防ぐのが、特別受益制度の目的なのです。
特別受益の対象になる人とならない人
特別受益が問題になるのは、原則として「共同相続人」の間だけです。つまり、故人の配偶者や子、親、兄弟姉妹といった、法定相続人となる人が対象になります。
では、相続人ではない人、例えば「孫」や「子の配偶者(お嫁さんなど)」への贈与はどうなるのでしょうか?
原則として、これらの方々への贈与は特別受益にはあたりません。しかし、例外もあります。
例えば、子がすでに亡くなっていて孫が代わりに相続人(代襲相続人)になる場合、その孫が祖父母から受けた贈与は特別受益とみなされる可能性があります。また、形式的には子の配偶者への贈与であっても、実質的には子への贈与と同じだと評価されるようなケースでは、特別受益として扱われることもあります。誰が利益を受けたのか、その実質を見て判断されることになるのです。相続人の中に連絡が取れない人がいる場合など、相続人の範囲を確定させることは遺産分割の第一歩です。
いつの贈与まで遡れる?特別受益の時効について
「何十年も前の贈与はもう関係ないのでは?」というご質問もよく受けます。結論から言うと、特別受益の持ち戻し計算自体に、時効はありません。たとえ50年前の贈与であっても、それが特別受益と認められれば、相続分の計算に含めることができます。
ただし、注意点が一つあります。法改正により、相続開始(被相続人が亡くなった時)から10年が経過した後の遺産分割では、原則として特別受益を考慮した具体的相続分による分割ができなくなるというルールができました。遺産分割が長期間行われないまま放置されていると、後から「あの贈与は特別受益だ」と主張しても、原則として遺産分割で考慮されにくくなります。
このルールは、長期間にわたって法律関係が不安定になるのを防ぐためのものです。相続が発生したら、なるべく早めに遺産分割協議を進めることが大切だと言えるでしょう。
なお、これは遺留分侵害額請求(最低限の相続分を主張する権利)の計算とはルールが異なり、遺留分の場合、原則として相続開始前1年間に行われた贈与が計算の対象となります。ただし、相続人に対する婚姻・養子縁組・生計の資本としての贈与については、相続開始前10年間のものが対象となります。少し複雑ですので、混同しないように注意が必要です。
(参考:改正民法(第4回)ー相続制度の見直しー – J-Net21)
相続財産の全体像を把握し、公平な遺産分割協議書を作成するためにも、特別受益の知識は欠かせません。
【司法書士が判定】特別受益の対象となる財産一覧
相続の現場で私たちがご相談を受ける中で、特に「これは特別受益にあたるのか?」と判断に迷う財産は、実はある程度類型化できます。ここでは、私たちの実務経験に基づき、特別受益について深く掘り下げていきましょう。
具体的には、遺贈、生前贈与、生命保険金、そして近年ご相談が増えている信託財産が、どのような場合に特別受益と判断されるのか、その基準を明確にしていきます。ご自身のケースがどれに当てはまるか、一つひとつ確認してみてください。
明確に対象となるもの:遺贈・生計の資本となる生前贈与
まず、特別受益の典型例として挙げられるのが「遺贈」と「生計の資本としての贈与」です。
- 遺贈
遺言によって特定の相続人に財産を渡すことです。これは、その理由を問わず、原則としてすべて特別受益にあたります。 - 生計の資本としての贈与
これは、独立して生計を立てるための元手となるような贈与のことです。具体的には、以下のようなものが挙げられます。- 住宅購入資金の援助
- 事業を始めるための開業資金
- 親族間で不動産を時価より安く譲り受けた場合の差額分
- 私立大学の医学部など、特に高額な学費の援助
どこまでが親の扶養の範囲内で、どこからが「生計の資本」という特別な援助になるのか、その線引きは時に難しい問題です。判断に迷う場合は、被相続人の資産状況や社会的地位、他の相続人とのバランスなどを総合的に考慮して判断されることになります。
判断が分かれるもの①:生命保険金
故人が特定の相続人を受取人としていた生命保険金は、多くの方がその扱いに悩むポイントです。
原則として、生命保険金は受取人固有の財産とされ、特別受益にはあたりません。これは、保険契約に基づいて受取人が直接受け取るものであり、故人の遺産ではない、と法律上考えられているためです。
しかし、これでは著しく不公平な結果となるケースもあります。そこで判例は、「特段の事情」がある場合には、例外的に生命保険金も特別受益とみなすことを認めています。
この「特段の事情」を判断する上で最も重要な要素が、遺産総額に対する保険金の比率です。過去の裁判例(最判平16.10.29)を参考にすると、保険金の額が遺産全体の6割を超えるような、極端に高額なケースでは、特別受益と判断される可能性が高まります。他にも、同居の有無や故人の介護への貢献度、各相続人の生活状況なども考慮されますが、まずはこの「比率」が一つの大きな目安となるでしょう。
判断が分かれるもの②:信託財産
最近、認知症対策や円滑な資産承継の方法として「家族信託(民事信託)」を利用する方が増えていますが、この信託された財産が特別受益にあたるかという問題は、まだあまり知られていません。
家族信託では、財産を託す人(委託者)、管理する人(受託者)、そして利益を受け取る人(受益者)を定めます。例えば、父(委託者)が長男(受託者)に不動産や現金を託し、その利益を父自身(受益者)が受け取る、というのが一般的な形です。
しかし、もし父が「自分が亡くなった後は、長男が受益者になる」という契約(受益者連続型信託)を結んでいた場合、父の死亡によって長男が受け取る受益権は、実質的に遺贈や贈与と何ら変わりません。そのため、信託によって特定の相続人が受け取る利益は、特別受益に該当する可能性が非常に高いと考えられます。
信託は比較的新しい制度のため判例の蓄積はまだ少ないですが、信託設定の目的や内容、受益者が得た利益の実質などを考慮して、他の相続人との公平性を保つ方向で判断されることになるでしょう。この点は、成年後見制度に代わる財産管理手法として注目される一方で、相続における論点も整理しておく必要があります。
原則として対象外となるもの
一方で、親子や兄弟の間で行われるすべての金銭のやり取りが特別受益になるわけではありません。以下のようなものは、原則として特別受益にはあたらないと考えられています。
- お香典やご祝儀:入学祝い、結婚祝い、出産祝いなど、社会通念上相当と認められる範囲のもの。
- 扶養義務の範囲内の生活費:通常の学費や生活費の援助など。
- お墓や仏壇などの祭祀財産:これらは相続財産とは別の扱いになります。
「いくらまでなら大丈夫」という明確な金額の基準はありませんが、家庭の経済状況や社会的地位から見て、常識の範囲内かどうか、他の相続人への援助と比較して突出していないか、といった点が判断の分かれ目になります。相続財産を一覧にした財産目録を作成する際には、これらの贈与を含めるべきか慎重に検討する必要があります。
特別受益がある場合の相続分計算(持ち戻し計算)
では、実際に特別受益があった場合、各相続人の取り分はどのように計算されるのでしょうか。この「持ち戻し計算」の仕組みを、簡単なモデルケースで見ていきましょう。
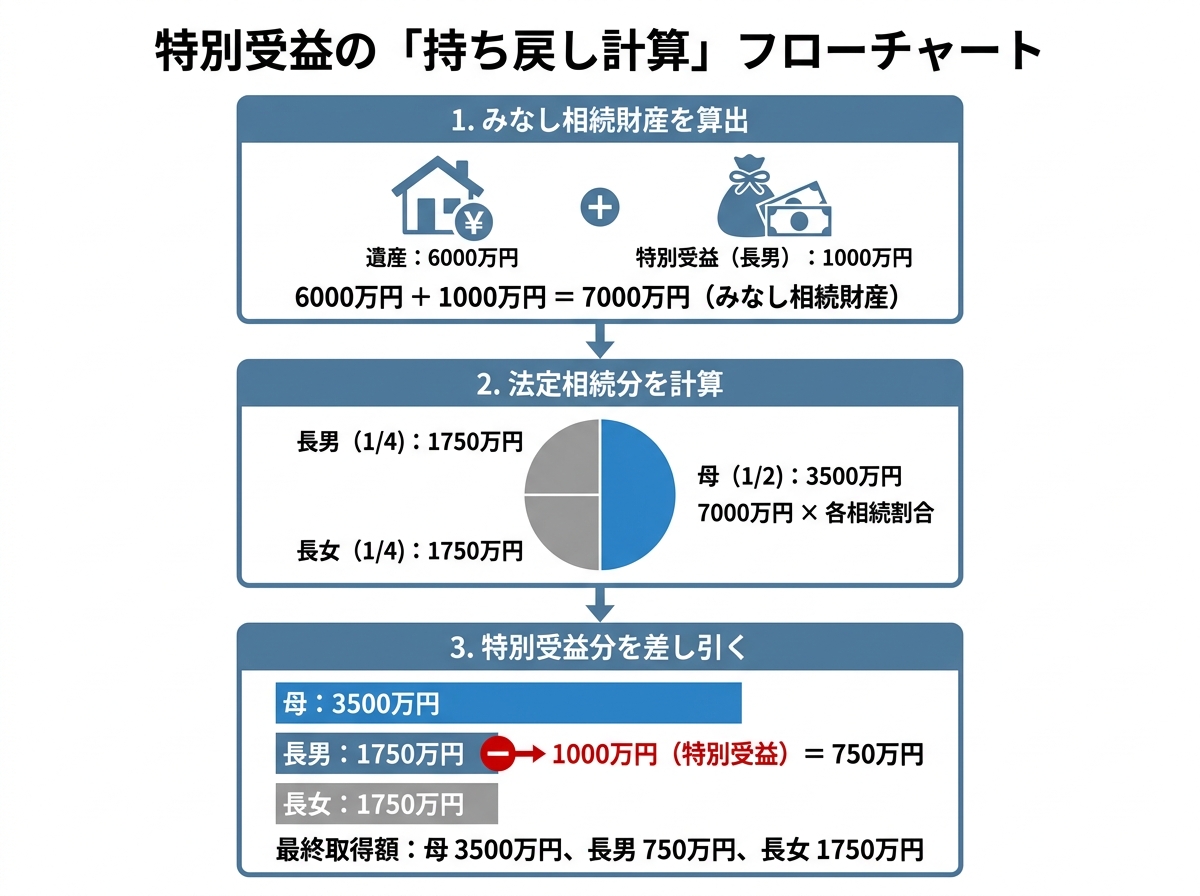
【モデルケース】
- 被相続人:父
- 相続人:母、長男、長女の3人
- 遺産:6,000万円
- 長男への特別受益:1,000万円(住宅購入資金の生前贈与)
このケースの計算は、以下の3ステップで行います。
ステップ1:みなし相続財産を算出する
まず、実際の遺産に特別受益の額を足し合わせます。これを「みなし相続財産」と呼びます。6,000万円(遺産) + 1,000万円(特別受益) = 7,000万円(みなし相続財産)
ステップ2:法定相続分を計算する
次に、ステップ1で算出した「みなし相続財産」を、法定相続分どおりに分けます。
配偶者(母)は1/2、子(長男・長女)はそれぞれ1/4です。
- 母:7,000万円 × 1/2 = 3,500万円
- 長男:7,000万円 × 1/4 = 1,750万円
- 長女:7,000万円 × 1/4 = 1,750万円
ステップ3:特別受益分を差し引く
最後に、特別受益を受けていた長男の相続分から、その額を差し引きます。
- 母:3,500万円(変更なし)
- 長男:1,750万円 – 1,000万円(特別受益) = 750万円
- 長女:1,750万円(変更なし)
【計算結果】
もし特別受益を考慮しない場合、長男と長女は遺産6,000万円の1/4である1,500万円ずつを相続するはずでした。しかし、持ち戻し計算を行うことで、長男の最終的な取得分は750万円、長女は1,750万円となり、生前の贈与を含めたトータルでの公平が図られることになります。これが持ち戻し計算の基本的な考え方です。実際の遺産分割の方法は様々ですが、この計算が公平な分割の基礎となります。
被相続人の意思を尊重する「持ち戻し免除」とは
これまで説明してきた「持ち戻し計算」ですが、必ず行わなければならないわけではありません。被相続人が「この子への援助は、相続分とは別にあげたい特別なものだ」と考えていた場合、その意思を尊重する制度があります。それが「持ち戻し免除」です。
被相続人が「持ち戻しはしなくてよい」という意思表示をしていた場合、その贈与は特別受益として扱われず、持ち戻し計算は不要になります。つまり、その贈与はなかったものとして、残った遺産を法定相続分で分けることになるのです。
この意思表示は、遺言書に明記するのが最も確実ですが、書面がなくても「黙示の意思表示」があったと認められるケースもあります。
特に、2019年の民法改正で重要なルールが追加されました。それは、婚姻期間が20年以上の夫婦間で、居住用の不動産を贈与または遺贈した場合、原則として持ち戻し免除の意思表示があったものと推定される、というものです。これは、長年連れ添った配偶者の生活を保障するための特別な配慮と言えるでしょう。
持ち戻し免除を確実にする方法
「あの子には特に世話になったから、少しでも多く財産を残してやりたい」という想いを確実に実現するためには、持ち戻し免除の意思表示を明確な形で残しておくことが不可欠です。
最も確実でトラブルになりにくい方法は、遺言書にその旨を記載しておくことです。具体的には、以下のような文言を入れます。
(文例)
遺言者は、長男〇〇に対し、令和〇年〇月〇日に贈与した住宅購入資金1,000万円について、その持ち戻しを免除する。
このように記載することで、他の相続人から特別受益の主張が出たとしても、被相続人の明確な意思として対抗することができます。また、遺言書でなくとも、生前の贈与契約書の中に持ち戻し免除の条項を入れておくことも有効です。口約束は「言った、言わない」の水掛け論になりやすいため、必ず書面で意思を残すことが、円満な相続への鍵となります。詳しい手順については、「公正証書遺言における持ち戻し免除の記載例」をご覧ください。
持ち戻し免除があっても「遺留分」は請求される可能性
ここで一つ、非常に重要な注意点があります。それは、持ち戻し免除は万能ではないということです。
たとえ被相続人が遺言書で明確に持ち戻し免除の意思表示をしていたとしても、その贈与や遺贈によって他の相続人の「遺留分」が侵害された場合は、遺留分侵害額請求の対象となってしまいます。
遺留分とは、兄弟姉妹以外の法定相続人に保障された、最低限の遺産の取り分のことです。これは被相続人の意思よりも優先される、相続人の強力な権利です。したがって、「持ち戻し免除をしてもらったから安心」というわけではなく、他の相続人の遺留分を侵害していないかという視点を常に持っておく必要があります。この点を確認しないまま手続きを進めると、後に遺留分侵害額請求を受ける可能性があります。
特別受益をめぐるトラブルへの対処法
特別受益は、相続人間の感情的な対立を生みやすい、デリケートな問題です。もし実際にトラブルになってしまった場合、どのように対処すればよいのでしょうか。「主張したい側」と「主張された側」、それぞれの立場から見ていきましょう。いずれの立場であっても、遺産分割協議がまとまらない状況では、感情的にならず冷静に進めることが重要です。
【主張したい方へ】まず集めるべき証拠とは
「兄は親から援助を受けていたはずだ」と主張しても、相手が認めなければ話は進みません。特別受益を主張する側には、その事実を証明する責任(立証責任)があります。そのため、客観的な証拠を集めることが何よりも重要です。
具体的には、以下のようなものが証拠となり得ます。
- 不動産の登記事項証明書:親から子へ不動産の贈与があった場合、その記録が残っています。所有不動産記録証明書で被相続人の不動産を調べることも有効です。
- 預金通帳の取引履歴:まとまった金額の出金記録など。
- 贈与契約書:作成していれば、最も直接的な証拠になります。
- メールや手紙、日記:贈与の事実について触れている内容があれば、有力な証拠となる可能性があります。
- 第三者の証言:贈与の事実を知る親族などの証言。
直接的な証拠がない場合でも、諦める必要はありません。状況証拠を積み重ねて主張を組み立てることも可能ですが、立証のハードルは高くなります。証拠集めの段階から専門家に相談することをお勧めします。
【主張された方へ】取るべき3つのステップ
ある日突然、他の兄弟から「あなたは親から特別受益を受けているから、相続分は少なくなるべきだ」と言われたら、誰でも動揺してしまうでしょう。そんな時は、慌てずに以下の3ステップで冷静に対応してください。
- 事実関係を確認する
まずは、相手が主張する「贈与」が本当にあったのか、事実関係を認めるところから始めます。記憶が曖昧な場合は、感情的に否定せず、まずは客観的な事実を確認する姿勢が大切です。 - 法的に特別受益にあたるか検討する
仮に贈与の事実があったとしても、それが法的に「特別受益」にあたるかどうかは別の問題です。例えば、それが扶養の範囲内の援助であったり、社会通念上相当なご祝儀であったりする可能性もあります。この記事で解説した基準に照らして、法的な評価を検討しましょう。 - 持ち戻し免除の意思表示がなかったか確認する
故人が生前、「この援助は相続とは関係なく、特別にあげるものだから」といった趣旨の話をしていませんでしたか? 遺言書や手紙、あるいは他の親族の証言など、持ち戻し免除の意思を示すものがなかったか、よく思い出してみてください。
感情的に反論するだけでは、話し合いはこじれてしまいます。法的な論点に沿って冷静に対応し、不当な要求に対しては、専門家を交えて毅然と対応することが重要です。場合によっては、自身の相続分を譲渡することでトラブルから離脱するという選択肢も考えられます。
まとめ:相続の不公平感は専門家への相談が解決の第一歩
特別受益は、相続人間の公平を図るための重要な制度ですが、その判断は非常に専門的で、法律の知識がなければ難しい問題です。「これは特別受益にあたるはずだ」「いや、これは違う」といった見解の違いは、相続人間の協議が進まない原因となることがあります。
この記事で特別受益の基本的な考え方や対象となる財産についてご理解いただけたかと思いますが、個別のケースで法的にどう評価されるかは、資産状況や家族関係など、様々な事情を総合的に考慮して判断する必要があります。自己判断で話を進めてしまうと、かえって問題をこじらせてしまう危険性もあります。
もし、あなたが相続において不公平感を感じていたり、ご自身が受けた援助について不安を抱えていたりするなら、一人で抱え込まずに、ぜひ一度、私たち司法書士にご相談ください。客観的な事実と法的な根拠に基づいて状況を整理し、必要な手続きや検討事項をご案内いたします。
えなみ司法書士事務所では、ご自宅などご指定の場所への無料出張相談も行っております。また、平日・土日祝日も21時まで対応しておりますので、お仕事でお忙しい方でも安心してご相談いただけます。相続に関するお悩みは、早期のご相談が解決への一番の近道です。どうぞお気軽にお問い合わせください。
神奈川県横浜市・川崎市を中心に、東京都・千葉県・埼玉県など首都圏の皆さまからご相談をいただいております。
相続手続きや商業登記を通じて、「いつでも相談できて、いつでも来てもらえる」存在でありたいという思いから、無料の訪問面談を実施しております。また、平日はお仕事のため面談の時間が取れないお客様のご要望にお応えするため、平日・土日祝日、21時まで対応可能です。
安心して一歩を踏み出せるよう、丁寧にお手伝いします。どうぞお気軽にご連絡ください。
おひとりさまの認知症対策|任意後見と法定後見を徹底比較
「もし私が認知症になったら…」お一人様の不安に寄り添う備え
「もし自分が認知症になったら、お金の管理はどうなるんだろう」「誰にも迷惑をかけたくないけれど、一体誰を頼ればいいのか…」。お一人で暮らしていると、ふとした瞬間にそんな不安がよぎることはありませんか。
現代では、生涯未婚の方、お子さんがいらっしゃらないご夫婦、パートナーと離別・死別された方など、お一人で人生を歩む方の割合は年々増えています。ですから、こうしたお悩みは、決してあなただけが抱える特別なものではありません。
漠然とした不安は、知らないことから生まれます。でも、大丈夫です。元気な今だからこそ、未来の自分のためにできることがあります。この記事では、認知症に備えるために知っておきたい制度と検討ポイントを整理します。認知症に備えるための代表的な制度である「任意後見」と「法定後見」。この二つの違いを、お一人様の視点から一つひとつ整理していきます。将来の財産管理の全体像については、遺言・後見・死後事務委任契約の違いで体系的に解説していますので、併せてご覧ください。
【お一人様向け徹底比較】任意後見と法定後見、5つの重要ポイント
それでは、さっそく「任意後見」と「法定後見」の違いを、お一人様にとって特に重要な5つのポイントに絞って見ていきましょう。どちらがご自身の希望やライフプランに合っているか、じっくり考えてみてくださいね。
①後見人は誰になる?自分で選べるか、裁判所が決めるか
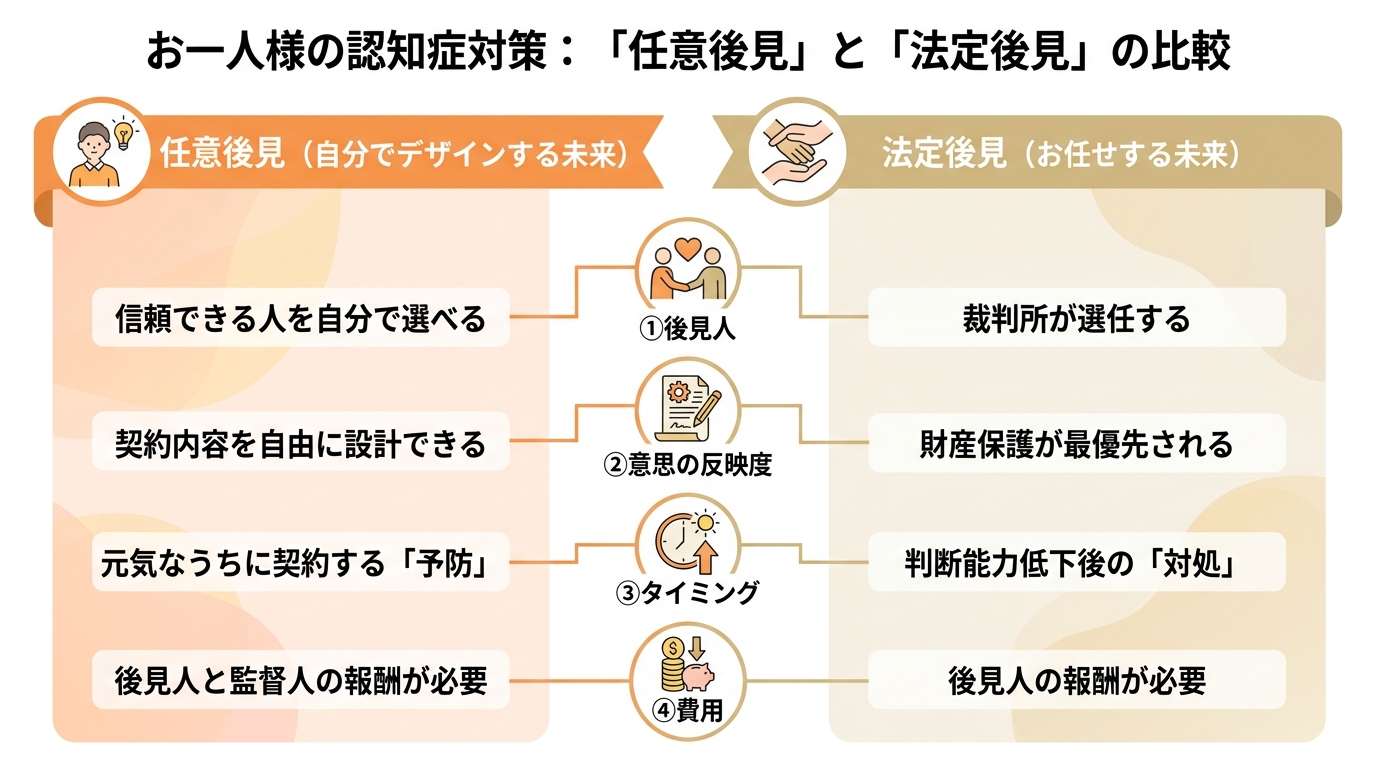
お一人様にとって、最も気になるのが「一体、誰が私の財産を守ってくれるの?」という点ではないでしょうか。ここが、両制度の最大の違いです。
- 任意後見:
あなたが「この人なら信頼できる」と思う人を、自由に選んでお願いできます。長年のご友人、信頼できるお付き合いのある方、あるいは私のような司法書士などの専門家が候補になります。 - 法定後見:
原則として、家庭裁判所が後見人を選びます。親族が候補者になることもありますが、お一人様の場合は、利害関係のない弁護士や司法書士などの専門家が選任されるケースが多くなります。
「自分のことをよく理解してくれている人に任せたい」という想いが強いなら、任意後見がしっくりくるかもしれません。一方で、「身近に頼れる人がいないからこそ、裁判所が選んだ中立的な専門家の方がかえって安心」と感じる方もいらっしゃるでしょう。ご自身の人間関係や価値観によって、どちらが良いかは変わってきます。身寄りのない方の成年後見の申立てについて、より詳しい情報もご用意しています。
②あなたの意思はどこまで通る?財産管理や生活方針の自由度
次に大切なのが、あなたの「こうしてほしい」という希望が、どれだけ尊重されるかという点です。
- 任意後見:
契約内容は、いわばオーダーメイドです。「毎月〇万円はお小遣いとして自由に使えるようにしてほしい」「長年可愛がっているペットの世話は、〇〇さんにお願いしたい」「もし施設に入るなら、海の見えるこの施設がいい」といった、あなたの具体的な希望を契約書に盛り込むことができます。 - 法定後見:
最も優先されるのは、本人の財産を堅実に保護することです。そのため、本人の利益にならない可能性のある行為、例えばご自身の判断で行う生前贈与や積極的な資産運用などは、原則として認められません。良くも悪くも「安全第一」の方針となります。
ご自身のライフスタイルや価値観を大切にしたいと考えるなら任意後見、何よりもまず財産を確実に守ることを重視するなら法定後見が、それぞれの考え方に近いかもしれません。
③費用はいつ、いくらかかる?契約時から亡くなるまでの総額
費用はとても現実的で重要な問題です。お金がかかるタイミングと金額が、両制度では異なります。
- 任意後見:
- 契約時:公証役場で公正証書を作成するための手数料(数万円程度)と、専門家に依頼した場合はその報酬が必要です。
- 発効後(月々):後見人への報酬(契約で定めます。月額2〜5万円程度が目安)と、後見人を監督する「任意後見監督人」への報酬(家庭裁判所が決定。月額1〜3万円程度が目安)が亡くなるまでかかります。任意後見契約は、家庭裁判所が任意後見監督人を選任した時から効力が生じます。
- 法定後見:
- 申立時:家庭裁判所への申立てにかかる費用(数万円〜。鑑定が必要な場合はさらに10万円前後)が必要です。
- 開始後(月々):後見人への報酬(家庭裁判所が決定。財産額に応じて月額2〜6万円程度が目安)が亡くなるまでかかります。
任意後見では、後見人と監督人の2人分の報酬がかかる可能性がある点がポイントです。長期的に見るとどちらが高くなるかは一概には言えませんが、事前に大まかな費用感を把握しておくことが大切になります。
④いつから使える?元気なうちの「予防」か、倒れた後の「対処」か
制度を利用できるタイミングは、決定的に違います。これは、成年後見制度を検討する上で非常に重要な分かれ道です。
- 任意後見:
元気で、判断能力がはっきりしているうちにしか契約できません。これは、将来の判断能力低下に備えて、あらかじめ契約しておく制度です。判断能力が低下した後は、任意後見契約を有効に締結できない可能性があります。 - 法定後見:
すでに判断能力が低下してしまった後に、本人や親族などが家庭裁判所に申し立てて利用する制度です。こちらは、判断能力が低下した後に、家庭裁判所の手続を通じて本人を支援する制度です。
この違いは、「まだ元気だから大丈夫」ではなく、「元気な今だからこそ、任意後見という選択肢がある」ということを意味しています。
⑤【重要】誰が始める?お一人様が見落とす「監督人選任」の壁
ここが、お一人様にとって非常に重要な、専門家視点からのアドバイスです。
任意後見契約は、結んだだけでは効力がありません。実際にあなたの判断能力が低下した後、誰かが家庭裁判所に「任意後見監督人を選んでください」と申し立て、監督人が選ばれて初めてスタートします。
では、お一人様の場合、その「誰か」は一体誰なのでしょうか?
ご家族がいれば家族が申し立ててくれますが、お一人様の場合はそうはいきません。この問題を解決しないと、せっかく結んだ契約が必要な時期に開始されない恐れがあります。
一般的には、任意後見の候補者(受任者)自身が申立人となるよう、契約で定めておきます。しかし、受任者が遠方に住んでいたり、頻繁に会えなかったりすると、あなたの判断能力の低下に気づくのが遅れてしまうかもしれません。そのため、定期的に連絡を取り合ったり訪問したりする「見守り契約」を任意後見契約とセットで結んでおくことが、お一人様にとっては極めて重要になるのです。より詳しい情報については、身寄りのない方の申立てに関する情報も参考になります。
3分でわかる!あなたに合うのはどちら?簡単診断チャート
ここまで読んで、ご自身にはどちらが合っているか、少しイメージが湧いてきたでしょうか。ここで一度、簡単な質問に答えて、あなたの考えを整理してみましょう。
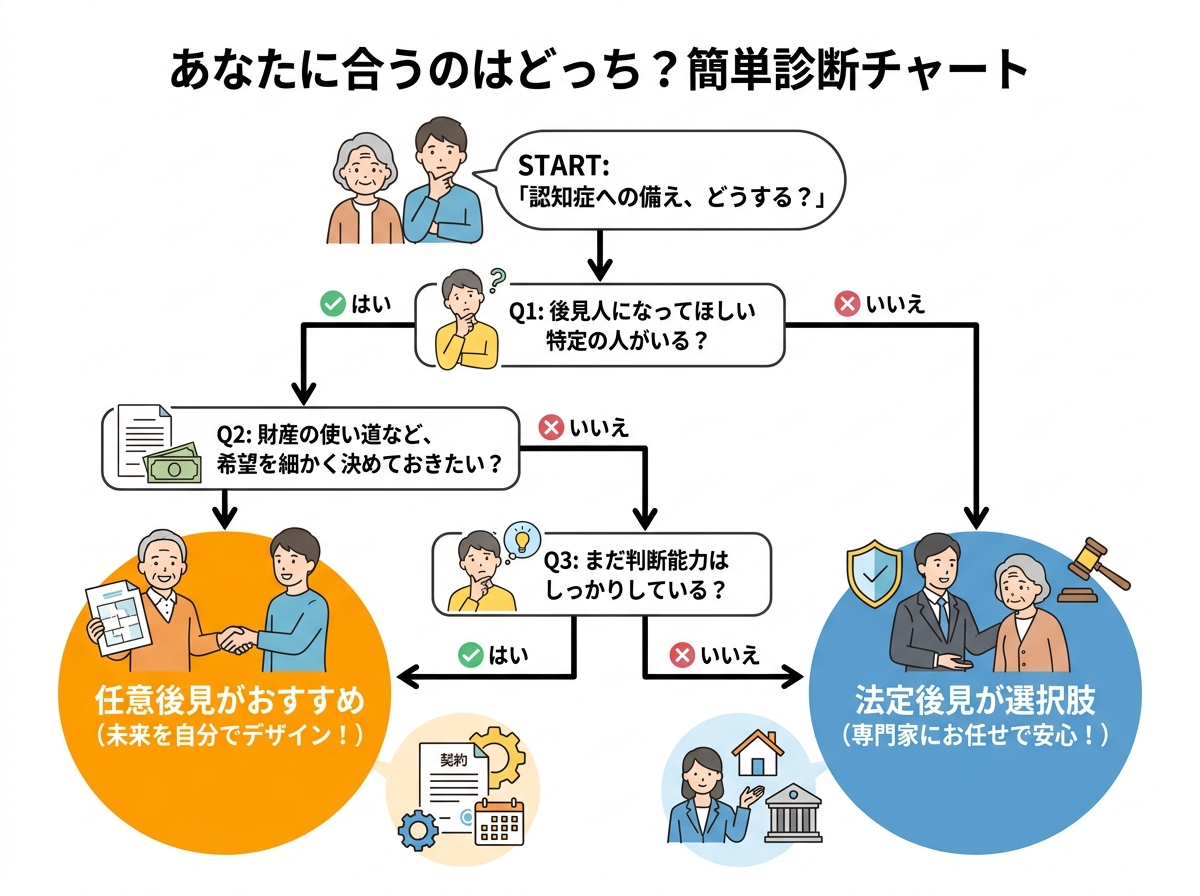
「任意後見制度はひどい」は本当?よくある誤解と注意点
インターネットで検索すると、「任意後見制度はひどい」「使えない」といった少し不安になる言葉を目にすることがあるかもしれません。しかし、その多くは誤解や知識不足から生じているものです。専門家として、よくある懸念点に正直にお答えします。
誤解①「後見人に財産を使い込まれるのが心配…」
事実と対策:
任意後見では、家庭裁判所が選んだ「任意後見監督人」が、後見人の仕事ぶり(財産の管理状況など)を厳しくチェックします。財産目録や収支報告書を定期的に監督人に提出する義務があるため、不正が起こりにくい仕組みになっています。信頼できる人を選ぶことが大前提ですが、この二重のチェック機能があなたの財産を守ります。
誤解②「高額な報酬をずっと払い続けないといけないの?」
事実と対策:
後見人への報酬は、契約時にあなたと後見人候補者との間で自由に決めることができます。もちろん、相場はありますが、納得のいく金額で合意することが大切です。また、後見監督人への報酬は家庭裁判所が決定しますが、これも財産額などに応じて適正な範囲で決められます。
誤解③「一度始めたら、もうやめられないんでしょう?」
事実と対策:
任意後見監督人が選任される「前」であれば、公証人の認証を受けた書面で、比較的自由に契約を解除できます。しかし、監督人が選任された「後」は、正当な理由がなければ家庭裁判所の許可が必要となり、解除は難しくなります。状況が変わる可能性も考え、契約内容は慎重に決めることが重要です。近年の
成年後見制度の改正
の動きも、将来の制度利用を考える上で参考になるかもしれません。
どんな制度にもメリットとデメリットはあります。大切なのは、リスクを正しく理解し、信頼できる専門家と一緒に適切な対策を講じることです。
【実践編】お一人様が任意後見契約を結ぶための4ステップ
診断チャートで「任意後見が向いているかも」と感じた方のために、契約を結ぶまでの具体的な流れを4つのステップでご紹介します。
- ステップ1:後見人になってほしい人を決める
これが最も重要で、悩ましいステップかもしれません。信頼できるご友人や親戚がいれば、まずは相談してみましょう。もし、身近に頼める方がいない場合は、私たちのような司法書士や弁護士、あるいは社会福祉法人などの専門家や法人に依頼することも有力な選択肢です。専門家を選ぶ際は、実績や費用だけでなく、何でも気軽に話せる「相性」も大切にしてください。 - ステップ2:誰に、何を、どこまでお願いするか決める
財産管理(預貯金、不動産、年金など)や身上監護(介護サービスの契約、入院手続きなど)について、具体的に何を任せたいかを整理します。あなたの希望やライフプランを、後見人候補者としっかり共有しましょう。 - ステップ3:専門家と相談し、公正証書を作成する
任意後見契約は、必ず公証役場で公正証書として作成しなければなりません。司法書士などの専門家が、あなたの希望を法的に有効な形で契約書に落とし込み、公証人とのやり取りもサポートします。 - ステップ4:契約後の「見守り体制」を整える
契約を結んだら終わりではありません。先ほども触れましたが、いざという時に契約をスムーズにスタートさせるため、「見守り契約」などを活用して、後見人候補者と定期的にコミュニケーションを取る仕組みを作っておくことが、お一人様にとっては非常に重要です。
任意後見だけではない、お一人様の老後に備える関連契約
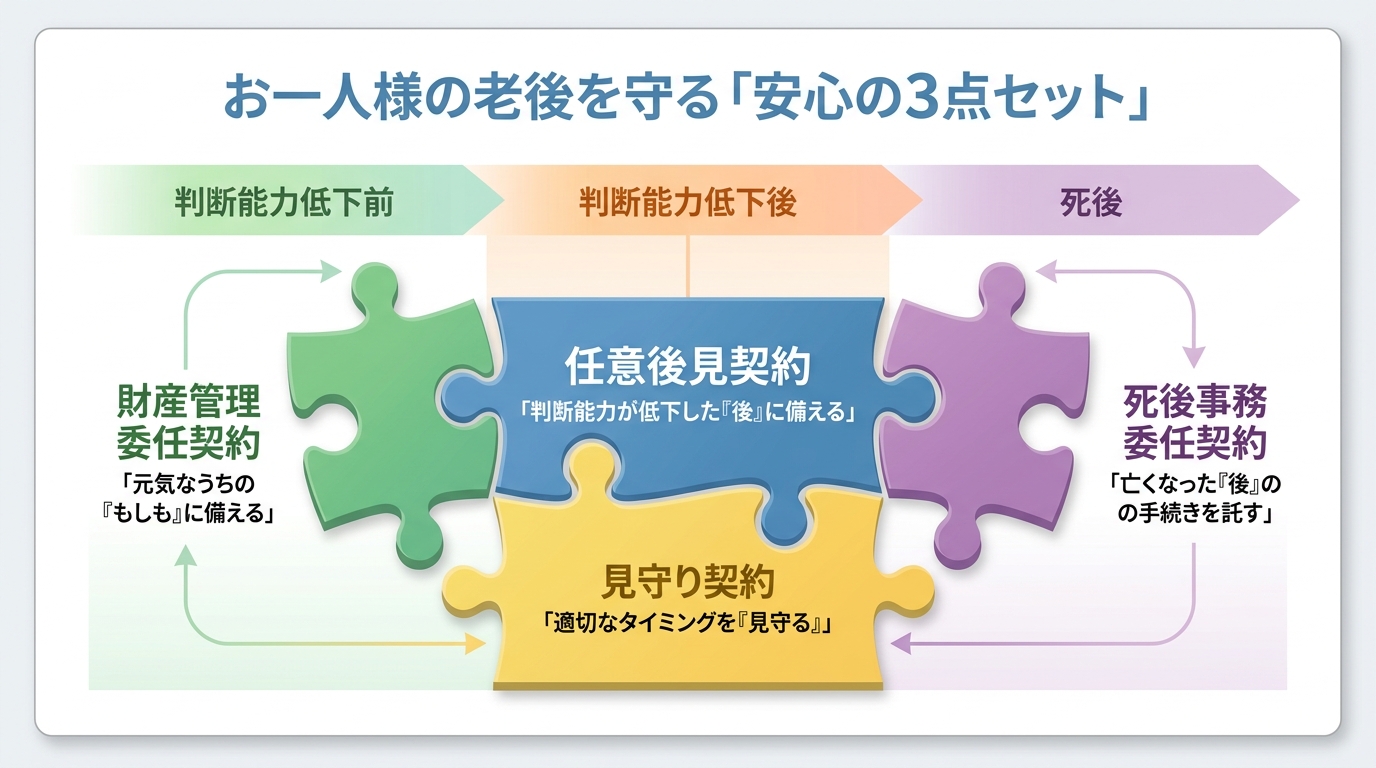
任意後見は、判断能力が低下した後に備えるための制度です。しかし、それだけではカバーしきれない部分もあります。より安心して過ごすために、以下の契約を組み合わせて検討する方法があります。
- 財産管理委任契約:
まだ判断能力はしっかりしているけれど、病気やケガで銀行に行くのが大変になった、といった場合に、判断能力が低下する「前」から財産管理を任せられる契約です。任意後見が始まるまでの期間を補う役割を果たします。 - 見守り契約:
先ほどから何度も出てきている重要な契約です。定期的な連絡や訪問を通じて、あなたの心身の状態を確認し、適切なタイミングで任意後見を開始するために、本人の状態を継続的に確認する契約です。 - 死後事務委任契約:
あなたが亡くなった「後」の、葬儀や納骨、役所への届出、家財道具の片付けといった手続きを任せる契約です。任意後見はあなたの死亡と同時に終了するため、その後のことを託しておくことで、最後まで安心できます。相続対策として生命保険の活用と合わせて考えておくことも有効です。
これらを組み合わせることで、判断能力が低下する前から亡くなった後まで、切れ目のないサポート体制を築くことができるのです。
まとめ:不安がある今こそ、将来に備えた準備を
ここまで、お一人様の認知症対策として「任意後見」と「法定後見」を比較してきました。一番の違いは、未来の自分のために「自分で決めておく」か、いざという時に「第三者に決めてもらう」か、という点にあります。
不安な気持ちでこの記事を読み始めたかもしれませんが、今、あなたには次に何をすべきか、その道筋が少し見えてきたのではないでしょうか。
任意後見制度を活用することで、将来の財産管理や生活支援について、自分の希望をあらかじめ整理しておくことができます。最初の一歩を踏み出すのは、少し勇気がいるかもしれません。でも、その一歩が、これからの人生を安心して過ごすための大きな支えとなります。
もし、何から始めたらいいか分からない、自分にはどんな備えが合っているのか具体的に相談したい、と思われたら、どうぞお気軽にお声がけください。初回無料相談で、あなたに最適な備えを一緒に考えます。専門家へ相談することで、ご自身の状況に合った備えを具体的に検討しやすくなります。
神奈川県横浜市・川崎市を中心に、東京都・千葉県・埼玉県など首都圏の皆さまからご相談をいただいております。
相続手続きや商業登記を通じて、「いつでも相談できて、いつでも来てもらえる」存在でありたいという思いから、無料の訪問面談を実施しております。また、平日はお仕事のため面談の時間が取れないお客様のご要望にお応えするため、平日・土日祝日、21時まで対応可能です。
安心して一歩を踏み出せるよう、丁寧にお手伝いします。どうぞお気軽にご連絡ください。
数次相続の相続登記|申請書・協議書は1通?2通?司法書士が解説
数次相続とは?父、母の順で亡くなった場合の相続登記を司法書士が解説
大切なご家族を相次いで亡くされ、深い悲しみの中、複雑な相続手続きに直面されていることと存じます。特に「お父様が亡くなり、遺産分割協議が終わらないうちに、お母様も亡くなってしまった…」といったケースは、「数次相続(すうじそうぞく)」と呼ばれ、通常の相続よりも手続きが複雑になりがちです。
多くの方が、「遺産分割協議書や登記の申請書は、1通にまとめられるの?それとも2通必要なの?」という疑問で頭を悩ませていらっしゃいます。この書類の通数が変わると、手続きの手間や書き方が大きく変わってくるため、非常に重要なポイントなのです。
この記事では、相続登記を専門とする司法書士が、数次相続における最大の疑問点である「遺産分割協議書」と「登記申請書」の通数問題について、誰にでも分かるように、そして具体的に解説していきます。この記事では、ご自身の状況でどの方法を検討すべきか判断するための基本的な考え方を整理します。
なお、相続による不動産の名義変更手続きの全体像については、相続登記についてで体系的に解説していますので、併せてご覧いただくとより理解が深まります。
数次相続の全体像と「申請書・協議書の通数」が問題になる理由
数次相続の手続きは、大きく分けると「①戸籍などを集めて相続人を確定させる」「②相続人全員で遺産の分け方を話し合う(遺産分割協議)」「③法務局へ不動産の名義変更を申請する(相続登記)」という流れで進みます。
問題となるのは、②の遺産分割協議書と③の登記申請書です。なぜなら、お父様が亡くなったことによる相続(一次相続)と、お母様が亡くなったことによる相続(二次相続)という、二つの相続が連続して発生しているからです。
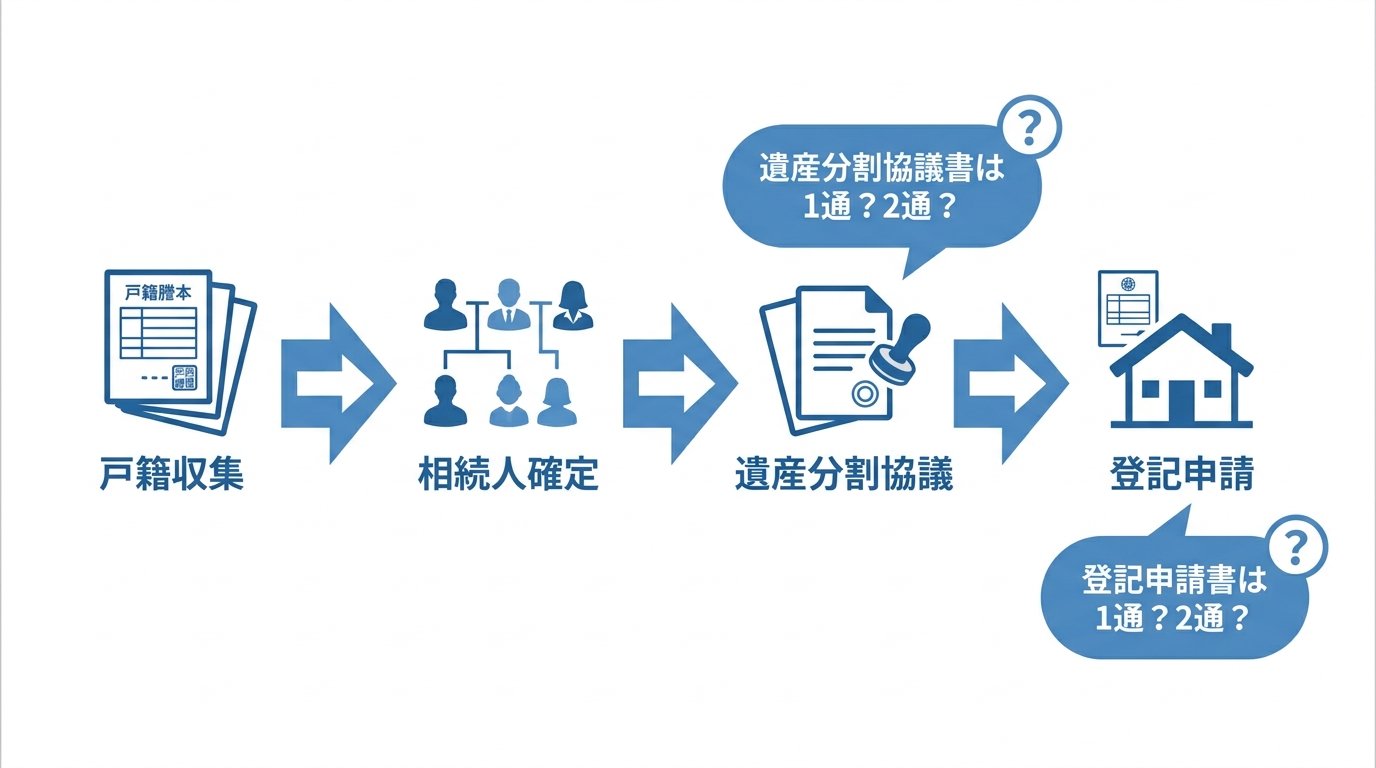
原則として、相続は一つひとつ個別に対応するため、協議書も申請書もそれぞれ作成する(合計2通ずつ)のが基本です。しかし、一定の条件を満たせば、これらを1通にまとめることができ、手続きをシンプルにできる場合があります。その判断基準がどこにあるのか、これから詳しく見ていきましょう。
【結論】遺産分割協議書が1通で済むか2通必要かの判断基準
数次相続において、遺産分割協議書を1通にまとめられるか、それとも2通作成する必要があるかの分かれ道は、「一次相続の話し合いに参加する人と、二次相続の話し合いに参加する人が、完全に一致するかどうか」で決まります。
言葉だけだと少し難しく聞こえるかもしれませんね。具体的なケースで見ていきましょう。
原則:一次相続と二次相続で相続人が異なるなら「2通」作成
遺産分割協議書を2通作成するのが、最も基本的で間違いのない方法です。
例えば、お父様(被相続人A)が亡くなり、相続人がお母様(B)とお子様(C・D)だったとします。そして、Aの遺産分割協議をしないうちにお母様(B)も亡くなり、Bの相続人はお子様(C)のみだった、というケースを考えてみましょう。
- 一次相続(Aの相続)の当事者:BとC
- 二次相続(Bの相続)の当事者:Cのみ
この場合、Aの相続については、亡Bの相続人としてその地位を承継したCを含めて協議することになります。Bの相続については、Bの相続人であるCが承継内容を整理する必要があります。そのため、それぞれの相続について、別々に遺産分割協議書を作成する必要があります。
【1通目:一次相続(父の相続)に関する遺産分割協議書】
これは、亡き母(B)の相続人であるCが、母の「相続人としての立場」を引き継いで、C自身と話し合う、という少し特殊な形になります。協議書には、「亡B相続人C」といった肩書を付けて署名押印します。
【2通目:二次相続(母の相続)に関する遺産分割協議書】
これは、母(B)の財産について、相続人であるCがどのように相続するかを記載するものです。(相続人がC一人の場合は不要なこともあります)
このように2通に分けることで、それぞれの相続関係が明確になり、後々のトラブルを防ぐことにも繋がります。万が一、相続人間で遺産分割協議がまとまらない状況では、それぞれの相続ごとに法的な手続きを進める必要も出てきます。
例外:一次・二次の相続人が同じなら「1通」にまとめられる
例外的に、遺産分割協議書を1通にまとめられる効率的なケースもあります。それは、一次相続と二次相続の最終的な協議参加者が全く同じになる場合です。
先ほどと同じ例で考えてみましょう。父(A)の相続人は母(B)と子(C)。その後、母(B)が亡くなり、その相続人は子(C)のみ。この場合、父(A)の遺産についても、母(B)の遺産についても、最終的にその分け方を決めることができるのは子(C)だけです。
このように、最終的な協議参加者が同一人物(このケースではC)になるため、一つの遺産分割協議書に、父(A)の遺産と母(B)の遺産の分け方をまとめて記載することが可能です。
この場合の協議書には、下記のように記載します。
被相続人 亡A
最後の住所 〜
最後の氏名 〜
生年月日 〜
死亡日 〜被相続人 亡B
最後の住所 〜
最後の氏名 〜
生年月日 〜
死亡日 〜上記被相続人両名の共同相続人であるCは、その遺産分割協議の結果、被相続人A及びBの遺産である下記不動産を、相続人Cが取得することに協議が成立した。
このように1通にまとめることで、書類作成の手間を減らし、手続きをスムーズに進めることができます。ただし、相続関係によっては、相続分の譲渡など他の手続きが関わるケースもあり、判断が難しい場合もあります。
相続登記の申請書は1通?2通?「中間省略登記」が鍵
遺産分割協議書の問題がクリアになったら、次は法務局に提出する登記申請書です。こちらも1通で済む場合と2通必要な場合がありますが、判断の基準は遺産分割協議書とは少し異なります。ここでのキーワードは「中間省略登記」です。
実務の現場では、「登記の申請書は1通か2通か?」「遺産分割協議書は1通か2通か?」というご質問は、本当によくいただきます。これらは数次相続手続きで特に確認が必要な点です。それぞれ判断基準が異なるため、協議書と登記申請書を分けて確認することが重要です。
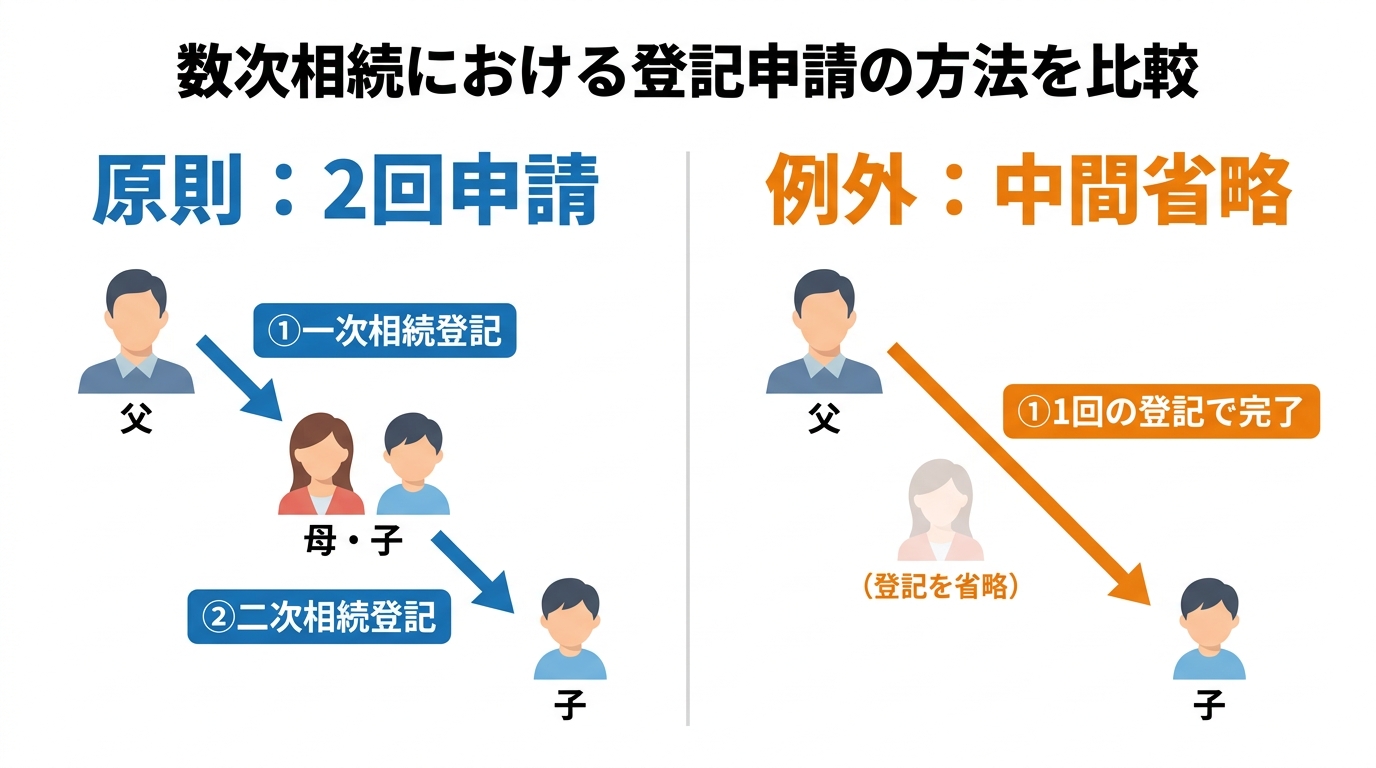
原則は2回申請:一次相続と二次相続を別々に登記する
不動産の権利が動いた歴史を正確に記録するという登記の原則から言えば、相続が発生した順番通りに登記を申請するのが基本です。
つまり、
- 【1回目の申請】父(A)から、不動産を取得することになった相続人へ名義変更する登記
- 【2回目の申請】母(B)が持っていた不動産の持分を、子(C)へ名義変更する登記
というように、2回の申請(申請書は2通)を行うのが原則的な手続きとなります。例えば、一次相続の段階で遺産分割協議が成立し、不動産を母(B)が相続することが決まっていたようなケースでは、この原則通りの手続きが必要になります。
中間省略で1回申請:条件を満たせば直接登記できる
多くのケースで利用でき、手続きの手間や費用を軽減できるのが「中間省略登記」という方法です。これは、特定の条件を満たす場合に限り、途中の登記を省略して、最後の名義人へ直接登記を移すことができる特例です。
父(A)→母(B)→子(C)と権利が移っていく場合でも、父(A)から直接、子(C)へ名義を移す登記申請(申請書1通)が可能になります。
この中間省略登記が認められる典型例は、中間の相続が単独相続と評価できる場合です。遺産分割や相続放棄などにより、結果として中間の相続人が単独で権利を承継したと整理できるかを確認する必要があります。
例えば、父(A)の遺産について、母(B)と子(C)が話し合い、Cがすべて相続すると決める前に母(B)が亡くなったとします。この場合、母(B)の相続人であるCが、母の立場を引き継いで遺産分割協議を行い、結果としてCが父(A)の不動産をすべて相続することになれば、中間者である母(B)は結果的に不動産を取得しないことになります。このようなケースでは、中間省略登記が可能です。
中間省略登記を行う際の登記申請書には、「登記の原因」として次のように記載します。
(原因)
(1)令和〇年〇月〇日 B相続
(2)令和×年×月×日 相続
このように、二次相続の発生日(母が亡くなった日)と「相続」というシンプルな記載にするのが特徴です。なお、相続人が相続放棄をした場合なども、単独相続となり中間省略登記が可能になるケースがあります。
また、相続登記の義務化に伴い、手続きを簡略化する「相続人申告登記」という制度も始まっています。詳しくは法務省のウェブサイトもご確認ください。
数次相続の相続登記手続きの流れと必要書類
理論的な部分がわかったところで、次に具体的な手続きの流れを見ていきましょう。数次相続の登記は、通常の相続に比べて集める書類も多く、複雑になりがちです。一つひとつのステップを確実に進めることが重要です。
ステップ1:戸籍謄本を収集し相続人を確定させる
相続手続きでは、まず戸籍謄本を収集して相続人を確認します。数次相続では、一次相続の被相続人(父)と二次相続の被相続人(母)の、それぞれについて「出生から死亡まで」の連続した戸籍謄本(除籍謄本、改製原戸籍謄本)が必要になります。
なぜ出生まで遡るかというと、ご自身が知らない相続人(例えば、前妻との間の子など)がいないかを確定させるためです。古い戸籍は手書きで読みにくかったり、本籍地が何度も変わっていて全国の役所へ請求が必要になったりと、非常に手間と時間がかかる作業です。ここでつまずいてしまう方も少なくありません。
相続財産にどのような不動産があるか正確に把握できていない場合は、まず不動産を調査する必要があります。より具体的な手順については、所有不動産記録証明書の請求手続きをご覧ください。
ステップ2:遺産分割協議書と登記申請書を作成する
戸籍の収集が終わり、相続人全員が確定したら、これまでの解説を元に、ご自身のケースに合わせて遺産分割協議書(1通または2通)を作成します。相続人全員が内容に合意したら、署名し、実印を押印します。
次に、登記申請書を作成します。申請書のひな形は、法務局のウェブサイトで入手できますが、数次相続の場合は「登記原因」や「相続人」の書き方が特殊で、専門的な知識が求められます。少しの間違いでも法務局から修正を求められ、手続きが滞ってしまう原因になりますので、慎重に作成する必要があります。
相続人の中に海外にお住まいの方がいる場合は、手続きがさらに複雑になります。詳しい手順については、海外在住の相続人がいる場合の署名証明書・在留証明書などの必要書類をご覧ください。
ステップ3:法務局へ登記申請し、登録免許税を納付する
完成した申請書と、収集した戸籍謄本、遺産分割協議書、印鑑証明書、固定資産評価証明書などの必要書類一式を、不動産の所在地を管轄する法務局へ提出します。申請と同時に、登録免許税という税金を納付する必要があります。
登録免許税の額は、原則として「不動産の固定資産税評価額 × 0.4%」で計算します。
ここで重要なのが、数次相続における免税措置です。父(A)から相続人(B)への土地の相続登記について、母(B)がその登記をしないまま亡くなってしまった場合、Bが受けるはずだった土地の相続登記にかかる登録免許税は免除される可能性があります(租税特別措置法第84条の2の3第1項)。この適用を受けるためには、申請書にその旨を記載する必要があるため、知っているかどうかで費用が大きく変わってくる可能性があります。当事務所でも、この制度を活用して登録免許税を抑えることができた事例があります。
申請後、法務局の審査(1〜2週間程度)を経て、問題がなければ登記が完了し、登記識別情報通知(いわゆる権利証)が発行されます。
数次相続の登記、自分でやる?専門家に任せる?
ここまでお読みいただき、数次相続の手続きがいかに複雑かをご理解いただけたかと思います。では、この手続きを自分で行うべきか、それとも専門家である司法書士に依頼すべきでしょうか。
【ご自身で手続きするメリット・デメリット】
メリットは、司法書士への報酬がかからないため、費用を抑えられる点です。デメリットは、膨大な時間と手間がかかること、そして書類の不備で手続きが何度もやり直しになるリスクがあることです。特に、戸籍の収集や専門的な申請書の作成で挫折してしまうケースは少なくありません。
【司法書士に依頼するメリット・デメリット】
メリットは、複雑で負担の大きい手続きについて、専門家のサポートを受けながら進められることです。戸籍の収集から遺産分割協議書・登記申請書の作成、法務局とのやり取りまで一括して代行するため、お客様の時間的・精神的な負担を大幅に軽減できます。また、専門家として事案に応じた進め方を検討し、登録免許税の免税措置などが適用できる可能性についても確認します。デメリットは、報酬費用がかかる点です。
数次相続は、通常の相続よりも判断が難しいポイントが多く、小さなミスが大きなトラブルに発展しかねません。もし、少しでも手続きに不安を感じたり、何から手をつけていいか分からなかったりするようでしたら、一度専門家にご相談いただくことを強くお勧めします。
当事務所では、相続に関するご相談は無料で承っております。お客様のご状況を丁寧にお伺いし、どのような手続きが必要か、費用は総額でいくらかかるのかを明確にご提示いたします。まずはお気軽にお話をお聞かせください。
数次相続の登記でお悩みなら、えなみ司法書士事務所へご相談ください
神奈川県横浜市・川崎市を中心に、東京都・千葉県・埼玉県など首都圏の皆さまからご相談をいただいております。
相続手続きや商業登記を通じて、「いつでも相談できて、いつでも来てもらえる」存在でありたいという思いから、無料の訪問面談を実施しております。また、平日はお仕事のため面談の時間が取れないお客様のご要望にお応えするため、平日・土日祝日、21時まで対応可能です。
安心して一歩を踏み出せるよう、丁寧にお手伝いします。どうぞお気軽にご連絡ください。
お一人様の死後事務委任契約|遺産整理の費用・トラブル回避策
「もしもの時、誰にも迷惑をかけたくない」お一人様の切実な悩み
「自分にもしものことがあったら、一体誰が後のことをしてくれるのだろう…」
身寄りのない方や、ご親族とは少し距離がある、いわゆる「お一人様」として人生を歩んでこられた方々から、こうした切実なご相談をいただくことが増えました。
元気なうちは考えないようにしていても、ふとした瞬間に頭をよぎる、ご自身の死後の手続き。お葬式や納骨のこと、住んでいた部屋の片付け、役所への届け出、そして大切にしてきた財産の整理…。考えれば考えるほど、漠然とした不安が胸に広がっていくのを感じるかもしれません。
「誰にも迷惑はかけたくない。自分のことは、自分でしっかり始末をつけたい」
その強い責任感とは裏腹に、具体的に何から手をつければ良いのか分からず、立ち尽くしてしまう…そんなお気持ちなのではないでしょうか。
この記事は、そんなあなたのためのものです。あなたの不安にそっと寄り添い、その問題を解決するための具体的な道筋を照らす「死後事務委任契約」という選択肢について、司法書士が分かりやすく丁寧にお話しします。大丈夫、一人で抱え込む必要はありません。未来の安心を手に入れるための第一歩を、ここから一緒に踏み出しましょう。
死後事務委任契約とは?遺産整理を含め「できること」の全範囲
少し難しい言葉に聞こえるかもしれませんが、「死後事務委任契約」とは、とてもシンプルです。これは、「ご自身が亡くなった後のさまざまな手続きを、信頼できる第三者に正式にお願いしておく生前の約束」のことです。
通常、誰かが亡くなると、その後の手続きは相続人が行うのが一般的です。しかし、お一人様の場合、頼れる相続人がいなかったり、いても負担をかけたくなかったりしますよね。この契約を結んでおくことで、あなたの意思を尊重し、希望通りの形で死後の手続きを進めてくれる「代理人」を、法的な効力をもって指定することができるのです。
そして、多くの方が最も心配される葬儀・納骨、役所手続き、遺品整理などの「死後事務」も、この契約で依頼することが可能です。なお、預貯金の解約や不動産の売却など、相続財産そのものの手続きは別途(遺言・相続手続き等)で備える必要があります。あなたが大切にしてきたものを、あなたの望む形で次へと繋ぐための、大切な約束だと考えてください。
葬儀・納骨からデジタル遺品整理まで-具体的な依頼内容リスト
では、具体的にどのようなことをお願いできるのでしょうか。死後事務委任契約は、非常に自由度が高いのが特徴で、ご自身の希望に合わせて細かく内容を決めることができます。一般的に依頼されることが多い項目をリストアップしてみました。
- ① 葬儀・埋葬関係
葬儀の形式(一般葬、家族葬、直葬など)や規模、宗派の指定、埋葬方法(お墓への納骨、散骨など)の手配、喪主の代行など。生前に契約したお墓や霊園への連絡も含まれます。 - ② 行政手続き関係
役所への死亡届の提出、健康保険や年金の資格抹消手続き、世帯主の変更届など、煩雑な行政手続き全般を代行します。 - ③ 支払い・解約関係
医療費や入院費、施設利用料などの未払い金の精算。電気、ガス、水道、電話、NHKといったライフラインの解約手続き。クレジットカードや各種サービスの退会手続きも行います。 - ④ 遺品・住居整理関係
ご自宅の遺品整理や家財の処分、賃貸物件の明け渡し手続き、家賃や管理費の精算など。大切な品を特定の誰かに届けるといった依頼も可能です。 - ⑤ デジタル遺品関係
パソコンやスマートフォン内のデータ整理、SNSアカウントの閉鎖や退会処理、有料サイトの解約など、現代ならではの課題にも対応します。 - ⑥ 大切な人への連絡
ご自身の死亡を伝えてほしい友人や知人への連絡、ペットの引き取り手への連絡と引き渡しなども、大切な依頼の一つです。
これらの手続きの中には、お墓の管理や承継のように、祭祀財産の承継といった特別な配慮が必要なものもあります。専門家と相談しながら、あなただけの「エンディングリスト」を作成していくイメージです。
【重要】遺言書や任意後見契約との役割の違いと組み合わせ方
「死後のことなら、遺言書があれば十分じゃないの?」と思われる方もいらっしゃるかもしれません。実は、それぞれ役割が全く異なります。万全の備えをするためには、この違いを理解し、上手に組み合わせることが非常に重要です。
| 契約の種類 | いつ効力を持つ? | 主な目的・役割 |
|---|---|---|
| 死後事務委任契約 | 自分の死後 | 葬儀、納骨、役所手続き、遺品整理などの「事務手続き」を代行する |
| 遺言書 | 自分の死後 | 預貯金や不動産などの「財産の分け方」を指定する |
| 任意後見契約 | 生前(判断能力が不十分になった時) | 認知症などで判断能力が衰えた際の「生前の財産管理や身上監護」を依頼する |
ポイントは以下の通りです。
- 死後事務委任契約では、財産の相続先(誰に何を渡すか)を決めることはできません。これは遺言書の役割です。
- 遺言書だけでは、葬儀や役所手続き、遺品整理などの「死後事務」まで具体的に実行してもらう体制を整えにくいことがあります。こうした「事務手続き」を担う役割を補うのが、死後事務委任契約です。
- どちらの契約も、あなたが元気なうちの財産管理(例えば認知症になった場合)には対応できません。そのためには、生前に効力を発揮する任意後見制度の利用を検討する必要があります。
つまり、お一人様が「生前から死後まで」のすべてに備えるためには、これら3つを「三点セット」として準備しておくことが、最も理想的で安心な形と言えるでしょう。
死後事務委任契約の費用-相場と内訳、賢い支払い方法の選択
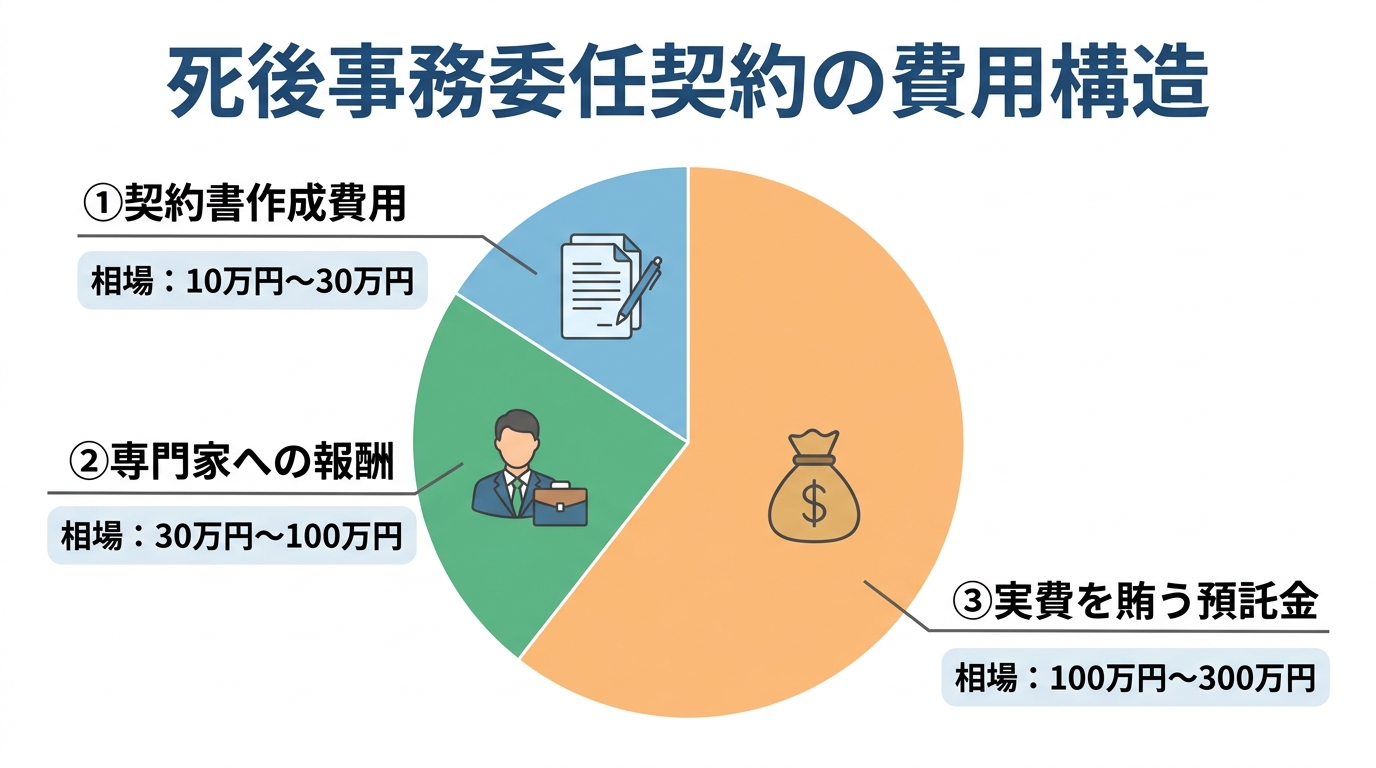
契約を結ぶにあたって、やはり気になるのは費用ですよね。どれくらい準備しておけば良いのか、その全体像を掴んでおきましょう。死後事務委任契約にかかる費用は、大きく分けて以下の3つの要素で構成されています。
- 契約書作成費用:契約内容を法的に有効な書面にするための費用です。公正証書で作成することが多いため、公証役場の手数料も含まれます。一般的には、内容や作成方法(公正証書の有無等)により幅がありますが、10万円~50万円程度が目安とされることが多いです。
- 専門家への報酬:実際に死後事務を行ってくれる受任者(司法書士など)への報酬です。依頼する事務の内容によって変動しますが、30万円~100万円程度が相場とされています。
- 預託金:葬儀費用や遺品整理費用、未払い医療費の支払いなど、手続きに必要となる「実費」を賄うために、あらかじめ預けておくお金です。必要な実費額によりますが、預託金は数十万円~200万円程度を目安として検討されることが多いです。
これらの費用は、ご自身の財産状況や依頼したい内容によって大きく変わります。例えば、不動産の相続登記など、手続きが複雑になれば司法書士報酬も変動する可能性がありますので、必ず事前に明確な見積もりを確認することが大切です。
費用の内訳を徹底解剖!報酬と預託金は何が違う?
費用の内訳で特に大切なのが、「報酬」と「預託金」の違いを正しく理解することです。
- 報酬:専門家があなたの代わりに動いてくれることへの「対価」であり、専門家の収入となるお金です。
- 預託金:葬儀社や大家さん、病院などに支払うための「実費」を賄うためのお金です。専門家があなたに代わって一時的に預かり、そこから支払いを行います。これは専門家の収入にはなりません。
なぜ預託金が必要なのでしょうか?もし預託金がなければ、あなたが亡くなった後、受任者は葬儀代や家賃などをすべて自腹で立て替えなければなりません。これでは受任者の負担が大きすぎて、手続きをスムーズに進めることができなくなってしまいます。預託金は、あなたの希望を円滑に実現するための、いわば「潤滑油」のような大切なお金なのです。
そして、すべての手続きが完了した後、預託金が余った場合は、もちろん無駄になることはありません。残額は、遺言書で指定された人や法定相続人にきちんと返還されます。この清算の流れについても、契約時にしっかり確認しておきましょう。
支払い方法は2つ!「預託金方式」と「遺産清算方式」の比較
費用の支払い方には、主に2つの方法があります。ご自身の経済状況に合わせて、最適な方法を選ぶことが大切です。
1. 預託金方式
契約時に、報酬や実費の見込み額を「預託金」として専門家に預けておく方法です。これが最も一般的で確実な方法と言えます。
- メリット:死後すぐに手続きに必要な資金が確保されているため、葬儀や各種支払いが非常にスムーズに進みます。受任者も安心して業務を開始できます。
- デメリット:契約時にまとまった資金(数百万円単位)を準備する必要があります。
2. 遺産清算方式
生前に大きなお金を預けるのではなく、死後にあなたの遺産(預貯金など)の中から報酬や実費を支払ってもらう方法です。
- メリット:契約時の金銭的な負担が大幅に軽減されます。手元にまとまった資金がない方でも利用しやすいです。
- デメリット:この方法をとるには、「死後事務委任契約の費用を遺産から支払う」旨を明記した遺言書の作成が必須となります。また、金融機関が死亡の事実を知ると口座が凍結されるため、遺産から支払いができるようになるまで時間がかかり、手続きが滞る可能性があります。
どちらが良いかは一概には言えません。ご自身の資産状況や、手続きの迅速性など、何を重視するかによって選択は変わってきます。専門家とよく相談し、納得のいく方法を選びましょう。
契約後のトラブル事例と、それを未然に防ぐための5つの鉄則
「契約さえ結べば、もう安心」と考えるのは少し早いかもしれません。残念ながら、準備が不十分だったために、思わぬトラブルに発展するケースも存在します。しかし、事前にポイントを知っておけば、これらのリスクは十分に避けることができます。ここでは、よくあるトラブル事例と、それを防ぐための「鉄則」を合わせてご紹介します。
事例1:相続人との対立「そんな契約は聞いていない!」
疎遠になっていた親族(相続人)が、あなたの死後に現れ、「知らない人と勝手に契約するなんて認めない」「葬儀のやり方が気に入らない」と、受任者にクレームをつけるケースです。これが最も多いトラブルと言えるでしょう。
【鉄則1】相続人がいる場合は、契約の存在と内容を事前に伝えておく
可能であれば、契約を結ぶ際に相続人にも同席してもらうのが理想です。それが難しい場合でも、「なぜこの契約が必要なのか」というあなたの想いを手紙などで伝え、契約書のコピーを渡しておくといった配慮が、後のトラブルを防ぐ大きな力になります。たとえ連絡が取れない相続人がいる場合でも、その存在を専門家に伝えておくことが重要です。
事例2:預託金の不正利用・管理不備のリスク
あってはならないことですが、受任者である個人や法人が預託金を不適切に管理したり、最悪の場合使い込んでしまったりするリスクもゼロではありません。また、依頼先の法人が倒産してしまい、預託金が戻ってこなくなる可能性も考えられます。
【鉄則2】預託金の管理方法を契約書で明確にし、信頼できる専門家を選ぶ
信頼できる専門家は、預託金を個人の口座ではなく、信託会社のサービスを利用するなど、分別して安全に管理する方法を提案してくれます。契約前に「預託金はどのように管理されますか?」と必ず質問し、その管理方法を契約書に明記してもらいましょう。
事例3:契約内容が曖昧で希望が実現されない
「葬儀のことは、よしなに頼みます」といった曖昧な依頼は非常に危険です。受任者が良かれと思って行ったことがあなたの希望と違っていたり、逆に不要に豪華な葬儀をされて高額な費用を請求されたりする可能性もあります。
【鉄則3】希望する内容は、面倒でも一つひとつ具体的に書面に残す
「誰に連絡してほしいか」「葬儀の宗派や規模、予算の上限はいくらか」「どの遺品を誰に渡して、どれを処分するか」など、希望はできる限り具体的に、リストアップして契約書や付属の覚書に記載しましょう。あなたの「想い」を明確に形にすることが、希望の実現につながります。
事例4:契約の「解除」をしたい・されてしまった
「契約した専門家の対応に不信感を抱くようになった」など、あなた自身が契約を解除したくなることもあるでしょう。民法上、委任契約は原則としていつでも解除できます。ただし、相手方に不利な時期に解除した場合、損害賠償を請求される可能性もあるため注意が必要です。
逆に、あなたの死後、相続人が「この契約は不要だ」と一方的に解除しようとするリスクもあります。
【鉄則4】相続人による一方的な解除を防ぐ特約を盛り込む
判例では、委任者が死亡しても契約は終了せず、相続人が一方的に解除することは権利の濫用にあたる場合があるとされています。この点をより確実にするため、契約書に「相続人は、正当な事由なく本契約を解除することはできない」といった特約を加えておくことが、あなたの意思を守るための有効な対策となります。
参照:法務省「民法(債権関係)部会資料」(最判平成4年9月22日言及)
誰に頼むのが最善?信頼できる依頼先の見つけ方と選び方
さて、死後事務委任契約の重要性をご理解いただけたところで、次に考えるべきは「いったい誰にこの大切な約束を託すか」という問題です。依頼先の候補は、大きく分けて3つのタイプがあります。それぞれのメリット・デメリットを比較し、あなたにとって最善のパートナーを見つけましょう。
依頼先候補3つのメリット・デメリットを比較
ご自身の状況や何を最も重視するかによって、最適な依頼先は変わってきます。
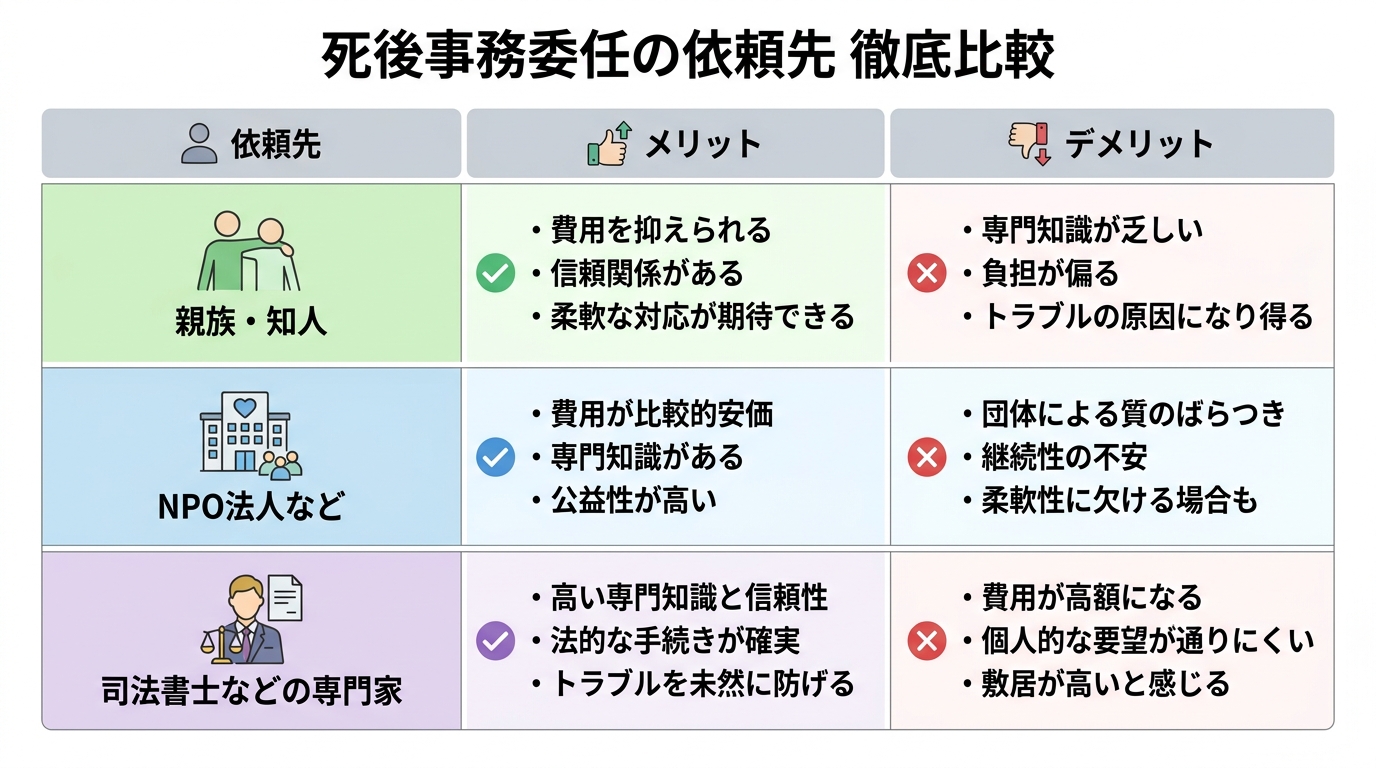
| 依頼先 | メリット | デメリット |
|---|---|---|
| 親族・知人 | ・費用を抑えられる場合が多い・気心が知れており、想いを伝えやすい | ・法的な知識が乏しく、手続きが滞る恐れがある・相手にとって精神的、時間的な負担が大きい・自分より先に亡くなる、病気になるリスクがある |
| NPO法人など | ・組織として対応するため、担当者が倒れても業務が継続される・比較的安価な場合がある | ・担当者が異動で変わることがある・法人の経営破綻リスクがある・サービスの質や費用体系が団体によって様々 |
| 司法書士などの専門家 | ・法律の専門家として、手続きの進め方や必要書類について適切に案内してもらえる・遺言執行や相続登記など他の手続きも一括で依頼できる・職責として厳格な守秘義務がある | ・他の選択肢に比べ、費用が比較的高めになる傾向がある |
お一人様の場合、頼れる親族がいないケースも多く、またご友人に負担をかけるのも心苦しいものです。そうなると、法人か専門家が現実的な選択肢となります。中でも司法書士は、不動産の名義変更(相続登記)に強い専門家の一人であり、必要に応じて弁護士等とも連携しながら手続きを進められます。法的な確実性と長期的な安心感を求める方にとっては、最も心強いパートナーと言えるでしょう。たとえ身寄りのない方の生前の財産管理から死後の手続きまで、幅広いサポートが可能です。
失敗しない専門家選びのための7つのチェックリスト
いざ専門家に相談しようと思っても、何を基準に選べば良いか迷いますよね。あなたの「最後の想い」を託す大切なパートナーです。以下のチェックリストを参考に、じっくりと話を聞いてみてください。
- 死後事務委任契約の実績は豊富ですか?
専門分野は多岐にわたります。この分野での経験が豊富な専門家を選びましょう。 - 費用体系は明確で、事前に見積もりを提示してくれますか?
「総額でいくらかかるのか」を曖昧にせず、丁寧に説明してくれる事務所は信頼できます。 - 預託金の管理方法について、明確な説明がありますか?
あなたの大切なお金をどう守ってくれるのか、具体的な管理体制を確認しましょう。 - あなたの話を親身に、時間をかけて聞いてくれますか?
事務的な対応ではなく、あなたの人生観や想いに寄り添ってくれる人柄かどうかも重要です。 - メリットだけでなく、デメリットやリスクもきちんと説明してくれますか?
良いことばかりを言うのではなく、潜在的なリスクまで誠実に説明してくれる専門家を選びましょう。 - 他の専門家(税理士など)との連携体制はありますか?
相続税の申告など、必要に応じて他の専門家とスムーズに連携できるかも確認しておくと安心です。 - 長期的に事務所を継続していく展望がありますか?
あなたの「もしも」の時まで、事務所が存続していることは大前提です。専門家の年齢や後継者の有無なども、それとなく確認しておくと良いでしょう。
まとめ:未来の安心は、今日の小さな一歩から
ここまで、お一人様のための死後事務委任契約について、できることから費用、トラブル回避策まで詳しくお話ししてきました。ご自身の死後のことを考えるのは、決して楽しい作業ではないかもしれません。しかし、この準備は、残りの人生を不安なく、自分らしく生きるための「未来への投資」です。
死後事務委任契約は、あなたの「誰にも迷惑をかけたくない」という優しい気持ちと、「自分らしく最期を迎えたい」という尊厳を守るための、非常に強力なツールとなります。
そして、最も大切なことは、これらの悩みを一人で抱え込まないことです。信頼できる専門家という伴走者を見つけることが、安心への一番の近道です。
もし、あなたが「何から始めたらいいか分からない」「自分の場合はどうなんだろう」と感じていらっしゃるなら、ぜひ一度、私たちえなみ司法書士事務所にお話をお聞かせください。私たちは、あなたの想いを形にするための第一歩を、共に考え、歩んでいくパートナーです。今日のこの小さな一歩が、あなたの輝かしい未来の安心へとつながっています。
神奈川県横浜市・川崎市を中心に、東京都・千葉県・埼玉県など首都圏の皆さまからご相談をいただいております。
相続手続きや商業登記を通じて、「いつでも相談できて、いつでも来てもらえる」存在でありたいという思いから、無料の訪問面談を実施しております。また、平日はお仕事のため面談の時間が取れないお客様のご要望にお応えするため、平日・土日祝日、21時まで対応可能です。
安心して一歩を踏み出せるよう、丁寧にお手伝いします。どうぞお気軽にご連絡ください。
遺言・後見・死後事務委任契約の違いは?お一人様の終活
「もしも」の時、誰が手続きを?お一人様の共通の悩み
「自分が倒れたら、銀行のお金はどうなるんだろう」「亡くなった後、この部屋の片付けや葬儀は誰がしてくれるの?」
身寄りのない方や、ご親族と疎遠な、いわゆる「お一人様」と呼ばれる方が増えている現代。多くの方が、このような漠然とした、しかし切実な不安を抱えていらっしゃいます。これは、決してあなた一人だけの悩みではありません。
終活について調べ始めると、「遺言」「後見」「死後事務委任契約」といった言葉が目に入ります。どれも大切な備えのようですが、それぞれの違いがよく分からず、何から手をつければ良いのか混乱してしまう方も少なくないでしょう。
この記事は、そんなあなたのための「道しるべ」です。複雑に絡み合った糸を一つひとつ丁寧に解きほぐすように、3つの制度の役割を分かりやすく解説します。この記事を読み終える頃には、ご自身の未来のために「今、何をすべきか」が明確になっているはずです。
遺言・後見・死後事務委任契約|3つの制度の役割分担マップ
3つの制度の違いを理解する一番の近道は、「時間軸」でそれぞれの役割を整理することです。あなたの人生を「今(元気なうち)」「もしも(判断能力が衰えた時)」「その後(亡くなった後)」の3つのステージに分けて、各制度がどのステージで活躍するのかを見ていきましょう。
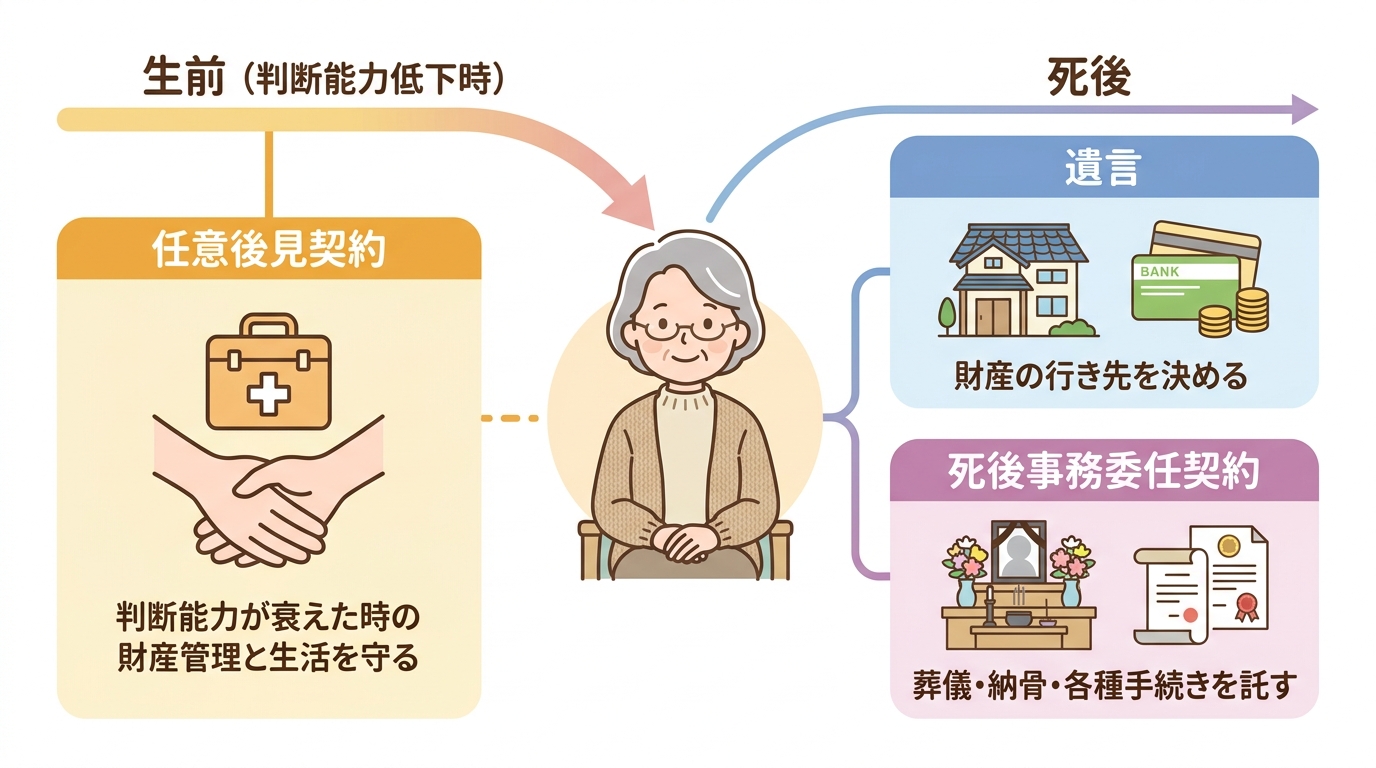
- 【死後】財産の行き先を決める → 遺言
- 【生前】判断能力が衰えた時の生活を守る → 任意後見契約
- 【死後】葬儀や様々な手続きを託す → 死後事務委任契約
このように、それぞれの制度は守備範囲(テリトリー)が明確に決まっています。一つひとつ、具体的に見ていきましょう。
①【死後】財産の行き先を決める『遺言』
遺言の役割は、ただ一つ。「あなたの死後、大切な財産を誰に、どのように渡すかを決めること」です。これは、あなたの法的な最終意思表示であり、非常に強力な効力を持ちます。
「後見」はご本人の死亡と同時に契約が終了しますし、「死後事務委任契約」は財産の分配まではできません。つまり、お世話になったご友人や、応援したい団体へ寄付をしたいなど、法定相続人以外の方へ財産を遺したい場合には、遺言が絶対に必要になるのです。
ご自身で書く「自筆証書遺言」もありますが、形式の不備で無効になるリスクも少なくありません。確実にご自身の意思を遺すためには、公証役場で作成する公正証書遺言が最も安心できる方法です。専門家が関与することで、法的に有効で、かつ円滑に実現できる内容の遺言を作成できます。
②【生前】判断能力が衰えた時の『任意後見契約』
任意後見契約は、「認知症などで判断能力が衰えてしまった時の、あなたの生活と財産を守る」ための備えです。元気なうちに、信頼できる人と「もしもの時にはお願いします」と、あらかじめ契約を結んでおきます。
判断能力が低下すると、ご自身の預金が引き出せなくなったり、必要な介護サービスの契約を結べなくなったりする可能性があります。遺言や死後事務委任契約は、亡くなった後に効力が発生するため、このような「生きている間の困りごと」には対応できません。
任意後見契約を結んでおけば、ご自身が選んだ後見人が、家庭裁判所の監督のもとで財産管理や身上保護(生活の支援)を行ってくれます。これにより、望まない施設への入所や、不必要な契約を結んでしまうといったリスクからご自身を守ることができるのです。身寄りのないご友人が認知症になってしまった場合に、成年後見の申立てを検討するケースもありますが、任意後見はご自身の意思で未来の代理人を決められる点が大きな違いです。
③【死後】葬儀や片付けを託す『死後事務委任契約』
死後事務委任契約は、「遺言ではカバーできない、亡くなった後のあらゆる事務手続きを託す」ための契約です。お一人様にとって、これは非常に重要な備えと言えるでしょう。
具体的には、以下のような手続きを任せることができます。
- 親族や関係者への死亡連絡
- 葬儀、火葬、納骨に関する手続き
- 医療費や入院費の支払い
- 役所への死亡届や年金関係の届出
- 遺品整理、家財道具の処分
- 公共サービスの解約手続き
- SNSアカウントの閉鎖など
これらの手続きは、遺言の効力では行えませんし、後見人の権限もご本人の死亡と同時に失われるため、誰も手をつけることができません。お一人様の場合、これらの手続きを行う人が誰もいないという現実に直面します。生前のうちに信頼できる専門家などと契約しておくことで、ご自身の希望に沿った最期を迎え、大家さんや関係者に迷惑をかける事態を防ぐことができるのです。
なぜ3点セットが必要?お一人様の未来を守る組み合わせ
ここまで読んでいただいて、「自分にはどれか一つあれば良いかな?」と思われたかもしれません。しかし、私たち専門家が「3点セット」での備えをおすすめするには、明確な理由があります。
それは、3つの制度にはそれぞれカバーできない「穴」があり、それらを互いに補完し合うことで、初めて切れ目のないセーフティネットが完成するからです。
- 遺言だけでは… 生きている間の財産管理や、死後の葬儀・片付けはできません。
- 任意後見だけでは… 亡くなった後の葬儀や財産の分配はできません。
- 死後事務委任だけでは… 生きている間のサポートや、財産を誰かに遺すことはできません。
つまり、この3つが揃って初めて、判断能力が衰えた時から、亡くなった後の手続き、そして最後の財産の承継まで、あなたの人生の最終章をトータルでサポートできる「最強の布陣」が完成するのです。
費用はどれくらい?各契約の相場と3点セットの場合
具体的な準備を考える上で、費用はとても大切な要素ですよね。ここでは、各契約にかかる費用の目安をご紹介します。あくまで一般的な相場であり、依頼する専門家や内容によって変動しますので、参考としてご覧ください。
遺言書の作成費用
公正証書遺言を作成する場合、主に2つの費用がかかります。
- 公証役場の手数料:遺言で渡す財産の価格によって決まります。例えば、1,000万円超3,000万円以下であれば26,000円、3,000万円超5,000万円以下であれば33,000円といった形で、法律で定められています。
- 司法書士への報酬:遺言内容のご相談から、文案作成、公証役場との調整、証人としての立会いまでをサポートする報酬です。一般的に10万円~20万円程度が相場です。
その他、証人2名の日当などが別途必要になる場合があります。
参照:公証人手数料令
任意後見契約の費用
任意後見契約の費用は、「契約時」と「発効後」の2段階で考えます。
- 契約時:公正証書で作成することが法律で義務付けられています。公証役場の手数料(定額11,000円など)と、司法書士への作成サポート報酬(10万円前後)がかかります。
- 発効後:あなたの判断能力が低下し、任意後見がスタートした後に、任意後見人への月額報酬が発生します。管理する財産額にもよりますが、月額2万円~5万円程度が一般的な相場です。
より詳しい費用や、成年後見制度との違いについては、別の記事でも解説しています。
死後事務委任契約の費用
死後事務委任契約の費用は、少し複雑で、主に3つの要素で構成されます。
- 契約時の報酬:契約書を作成するための報酬です。5万円~20万円程度が相場です。依頼内容により変動します。
- 預託金:死後、あなたの預金口座は凍結されてしまいます。そのため、葬儀代や遺品整理費用など、死後事務を執行するために必要な実費を、あらかじめ専門家に預けておくお金です。必要な事務の内容によりますが、50万円~150万円程度が一般的です。このお金は信託口座などで分別管理され、使途は明確に報告されます。
- 執行報酬:実際に亡くなられた後、委任された事務を行ったことに対する報酬です。これは相続財産の中から清算されることが多く、30万円~100万円以上と、依頼する内容のボリュームによって大きく変動します。
お一人様の終活で後悔しないための3つの注意点
万全の備えをしたつもりでも、思わぬ落とし穴があるものです。ここでは、専門家の視点から、お一人様が特に注意すべき3つのポイントをお伝えします。
- 契約は「元気なうち」に
任意後見契約も死後事務委任契約も、ご自身の意思で内容を決める「契約」です。そのため、判断能力(意思能力)がはっきりしていることが大前提となります。認知症などが進行してしまうと、契約自体を結べなくなってしまいます。「まだ大丈夫」と思っているうちに行動することが何よりも大切です。 - 「信頼できる専門家」選びが最も重要
これらの契約は、あなたの人生の最終章を託す、非常に重要なものです。長期間にわたるお付き合いになるため、費用だけでなく、人柄や相性、専門性も考慮して、心から信頼できるパートナーを見つけることが成功の鍵です。個人事務所か、法人化された事務所かによっても、永続性の観点で違いがあります。死後事務委任契約については、受任者について資格上の制限はないため、悪質な業もいるようです。内容や費用の確認(複数の業者や資格者から相みつを取る)をし、厳選することをお勧めします。 - 疎遠な親族がいる場合は事前の対話を
たとえ疎遠であっても、法律上の相続人がいる場合、何の連絡もなしに死後事務委任契約を進めると、後々トラブルになる可能性があります。あなたが亡くなったことを知った親族が、「葬儀はこちらでやりたかった」「遺品を勝手に処分された」と主張するケースです。可能であれば、契約の存在や内容の概要だけでも伝えておくことで、無用な争いを避けられます。これは、同年代のご夫婦など、身近な人がいる場合でも同様に大切な視点です。
まとめ:完璧な備えより「まず相談」。司法書士が伴走します
遺言、任意後見、死後事務委任契約。これらは、お一人様がこれからの人生を安心して、自分らしく生き抜くための、心強い「お守り」のようなものです。
この記事を読んで、たくさんの情報を一度に理解し、完璧な準備をしなければと気負ってしまったかもしれません。でも、ご安心ください。大切なのは、たった一人ですべてを抱え込まないことです。
「まず、専門家に相談してみる」。その一歩を踏み出すことが、未来の安心への最短距離です。
えなみ司法書士事務所では、あなたの不安な気持ちに優しく寄り添い、何が最適なのかを一緒に考えさせていただきます。ご自宅などご指定の場所への無料出張相談も行っておりますし、土日祝日も夜21時まで対応しておりますので、お仕事帰りなど、ご都合の良い時間にお気軽にご連絡ください。
あなたの「これから」が、より安心で豊かなものになるよう、私たちが全力でサポートいたします。
神奈川県横浜市・川崎市を中心に、東京都・千葉県・埼玉県など首都圏の皆さまからご相談をいただいております。
相続手続きや商業登記を通じて、「いつでも相談できて、いつでも来てもらえる」存在でありたいという思いから、無料の訪問面談を実施しております。また、平日はお仕事のため面談の時間が取れないお客様のご要望にお応えするため、平日・土日祝日、21時まで対応可能です。
安心して一歩を踏み出せるよう、丁寧にお手伝いします。どうぞお気軽にご連絡ください。