このページの目次
株式移転の設立登記における必要書類と通常設立との比較
持株会社(ホールディングス)化などを進める際に行われる「株式移転」は、新たに完全親会社となる株式会社を立ち上げる手続きです。そのため、実務をご担当される法務や総務の方のなかには、「通常の会社設立(発起設立)のチェックリストや書類のひな形をそのまま流用できるだろう」とお考えになる方が少なくありません。
しかし、同じ「株式会社の設立登記」であっても、通常の発起設立と株式移転による設立とでは、根拠となる法律の条文からして全く異なります。具体的には、発起設立が商業登記法第47条を根拠とするのに対し、株式移転による設立登記は同法第90条に基づいて行われます。
この違いを意識せずに通常の設立登記の感覚で準備を進めてしまうと、「公証役場で定款認証を受けようとして不要な手間と費用をかけてしまった」「存在しないはずの発起人決定書を作成してしまった」「逆に、株式移転特有の必須書類が漏れていて法務局で補正になってしまった」といった事態に陥りかねません。
まずは両者の全体像を比較し、どの書類が共通していて、どの書類が不要・差し替えになるのかを正確に把握することから始めましょう。なお、会社経営の各フェーズで必要となる登記手続きの全体像については、商業登記全体像 ~これから会社を始める経営者の皆様へ~で体系的に解説しています。
各手続きの根拠条文を直接確認されたい場合は、e-Gov法令検索の商業登記法(e-Gov法令検索)もあわせてご参照ください。
完全親会社の設立登記と発起設立の必要書類一覧表
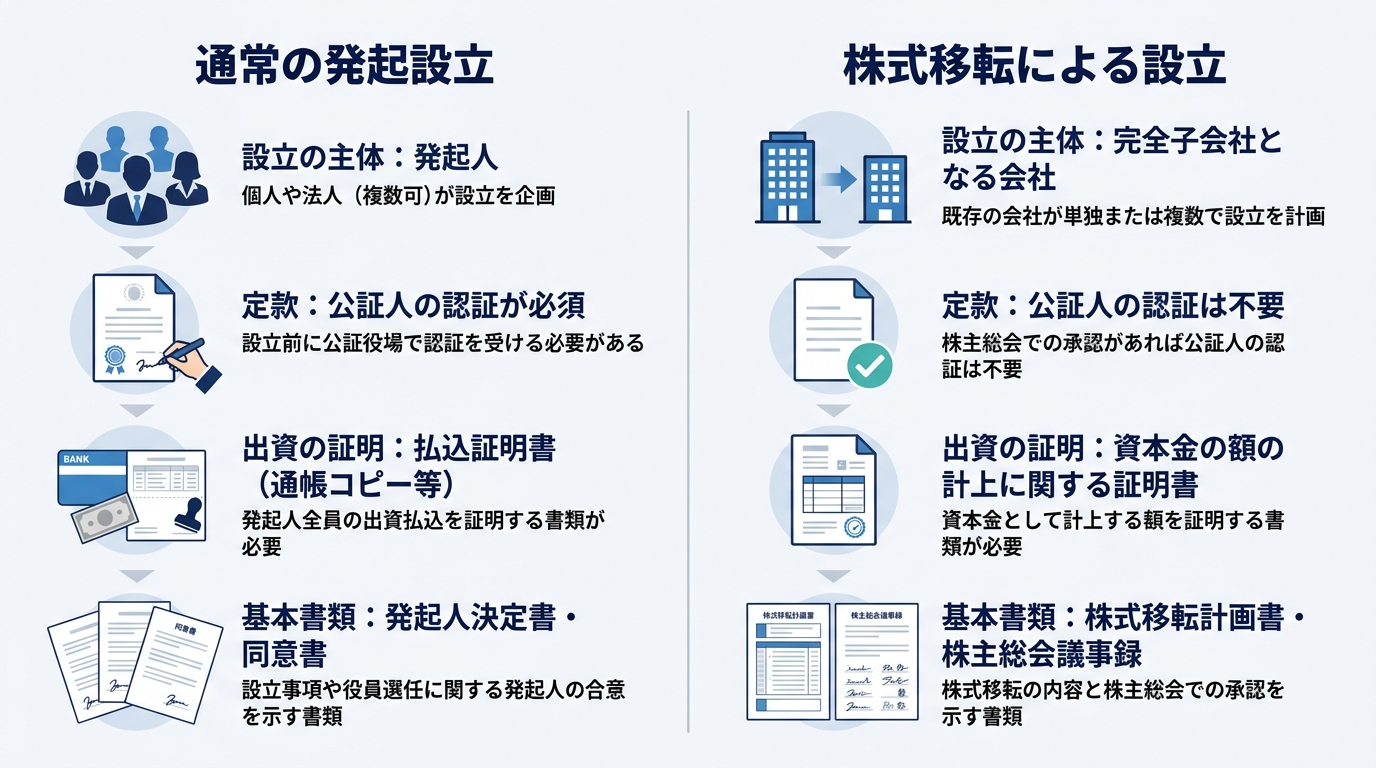
一般的な会社の設立手続きである「発起設立」と、「株式移転による完全親会社の設立登記」における必要書類を対比させると、以下の表のようになります。
| 書類の区分 | 通常の発起設立(商業登記法第47条) | 株式移転による設立(商業登記法第90条) |
|---|---|---|
| ① 定款 | 定款(公証人の認証が必須) | 定款(公証人の認証は不要) |
| ② 基本事項の決定・承認 | 発起人の同意書・発起人会議事録など | 株式移転計画書完全子会社の株主総会議事録・株主リスト |
| ③ 役員の選任・就任関係 | 設立時取締役等の選任書(発起人決定書)設立時代表取締役の選定書就任承諾書・印鑑証明書・本人確認証明書 | (選任は株式移転計画書で証明)設立時代表取締役の選定書就任承諾書・印鑑証明書・本人確認証明書 |
| ④ 本店所在場所の決定 | 発起人の決定書(定款で最小行政区画まで定めた場合) | 株式移転計画書(計画書に具体的所在場所まで記載するのが実務的) |
| ⑤ 出資・資本金関係 | 払込みがあったことを証する書面(通帳コピー等)資本金の額の計上に関する証明書(※金銭出資のみの場合は省略可) | (払込を証する書面は添付不要)資本金の額の計上に関する証明書(必須) |
| ⑥ その他の特有書類 | (現物出資がある場合のみ調査報告書等) | ・完全子会社の登記事項証明書(※省略可)・株券提供公告をしたことを証する書面等(※株券発行会社の場合)・債権者保護手続関係書面(※該当する場合) |
このように並べてみると、役員の就任承諾書や印鑑証明書などの一部を除き、添付すべき中心的な書類が大きく入れ替わっていることがお分かりいただけるかと思います。
書類が異なる理由は発起人の有無と株式移転計画の存在
なぜこれほどまでに必要書類が異なるのでしょうか。その根本的な理由は、会社法上の「会社を作る仕組み(設立の主体とプロセス)」の違いにあります。
通常の発起設立では、会社を作ろうとする企画者である「発起人」が存在します。発起人が定款を作成し、自ら金銭などを出資して株式を引き受け、設立時役員を選任して会社を立ち上げます。
これに対して、株式移転は会社法第772条以下に規定される「組織再編手続き」の一つです。既存の株式会社(完全子会社となる会社)が「株式移転計画」を作成し、その会社の株主総会の特別決議によって承認を得ることで、完全親会社を設立します。つまり、株式移転による設立には「発起人」という概念そのものが存在しないのです。発起人がいない以上、「発起人決定書」や「発起人の同意書」といった書類が作られることはありません。
また、実務上非常に重要な違いとして、株式移転で作成する完全親会社の定款には「公証人の認証が不要」という点も挙げられます。通常の発起設立では、定款の真正性を担保し後の紛争を防ぐために公証人の認証が義務付けられています(会社法第30条第1項)。しかし株式移転においては、完全親会社の定款で定める事項そのものが「株式移転計画」の一部として定められ(会社法第773条第1項第1号・第2号)、完全子会社の株主総会という厳格な手続きによって承認されます。会社法第814条第1項によって公証人の認証を義務付ける会社法第30条の規定が適用除外とされているため、公証役場での定款認証手続き(および認証手数料の支払い)を行うことなく、そのまま設立登記に定款を添付することができるのです。
取締役等の役員を選任したことを証する書類の違い
ここからは、実務ご担当者様が特に迷われやすい3つの重要書類(役員・本店・払込証明)について、具体的な違いと作成のポイントを掘り下げていきます。まずは1つ目の論点である「取締役等の役員を選任したことを証する書類」について見ていきましょう。
新しく作る完全親会社の設立時取締役、設立時監査役、そして設立時代表取締役をどのように選任し、どの書類を法務局へ提出するのか、機関設計のパターンも含めて整理します。
設立時取締役等の選任は株式移転計画書で証明する
通常の発起設立では、定款の中で設立時役員を直接定めなかった場合、発起人の議決権の過半数をもって役員を選任し、その証拠として「発起人決定書(発起人会議事録)」を登記申請書に添付します。
一方、株式移転においては、会社法第773条第1項第3号(監査役や会計監査人等を置く場合は同項第4号)の規定により、「株式移転設立完全親会社の設立時取締役の氏名(および設立時監査役や設立時会計監査人等の氏名又は名称)」は、株式移転計画の絶対的記載事項と定められています。必ず計画書の中に書き込まなければならないルールになっているのです。
したがって、株式移転による設立登記では、別途「設立時取締役選任決議書」のような独立した選任書を作成する必要はありません。完全親会社の役員の氏名が明記された「株式移転計画書」と、その計画書を承認した完全子会社の「株主総会議事録」をセットで添付することで、設立時取締役等が適法に選任されたことを証明する仕組みになっています。
設立時代表取締役の選定書類と就任承諾書・印鑑証明書の扱い
選任された設立時取締役や設立時監査役から「就任承諾書」を取得し、商業登記規則第61条の準用によって「印鑑証明書」や「本人確認証明書」を添付しなければならない点は、通常の発起設立と全く同じです。
ただし、実務上よくご相談をいただくのが「設立時代表取締役の選定を証する書面」の扱いです。実は、会社法上、株式移転計画に定めるべき事項として「設立時取締役」は挙げられていますが、「設立時代表取締役」は含まれていません。そのため、新設する完全親会社が「取締役会設置会社」か「取締役会非設置会社」かによって、以下のとおり手続きと必要書類が異なります。
- 完全親会社が「取締役会設置会社」の場合
設立時取締役の過半数の一致によって、設立時取締役の中から設立時代表取締役を選定します(会社法第814条第1項、第47条第1項・第3項)。登記には、その過半数の一致があったことを証する「設立時代表取締役選定決議書」を添付します。なお、設立登記においては(変更登記とは異なり)選定決議書自体への設立時取締役全員の実印押印や印鑑証明書の添付は義務付けられていません。一方、就任承諾書に関しては、設立時代表取締役の就任承諾書には個人の実印を押印して印鑑証明書を添付し、その他の設立時取締役や設立時監査役については本人確認証明書(住民票の写しや運転免許証のコピー等。印鑑証明書で代用することも可)を添付します(商業登記規則第61条第4項・第7項)。(※登記所へ印鑑届出を行う場合、その印鑑届書に添付する設立時代表取締役の印鑑証明書は作成後3か月以内のものが必要です。) - 完全親会社が「取締役会非設置会社」の場合
定款(または株式移転計画書)で直接設立時代表取締役を定めるか、定款の規定に基づいて設立時取締役の互選によって選定します。実務上は、定款や株式移転計画書の中で直接「設立時代表取締役 〇〇」と記載しておくのが最もスムーズです。もし互選によって定める場合は「互選書」を作成して添付します。取締役会非設置会社では、設立時取締役全員の就任承諾書について個人の実印による押印と印鑑証明書の添付が必須となるため(商業登記規則第61条第4項)、互選書にも実印を押印しておくと間違いがありません。
また、設立登記の申請にあたり、申請書または委任状を書面で提出する場合(オンライン申請であっても書面の委任状を別途郵送・持参する特例方式を含む)や、設立後に印鑑証明書の交付を受ける予定がある場合には、新設する完全親会社の会社実印(代表者印)を登記所へ届け出る手続きが必要となります(完全オンライン申請の場合は印鑑の提出は任意です)。この際の手続きや必要書類の詳細については、法務局への印鑑届出の手続きをあわせてご確認いただくと、代表者の個人の印鑑証明書がどの書類で何通必要になるのかをより正確に整理することができます。
本店の所在場所の決定を証する書類の違い
続いて2つ目の重要論点である「本店の所在場所の決定を証する書面」について解説します。
株式会社の定款を作成する際、将来同じ市区町村内でオフィスを移転したときに定款変更の手間を省くため、定款上の本店所在地は「当会社は、本店を神奈川県横浜市に置く。」といったように、最小行政区画(市区町村)までしか記載しないケースが一般的です。しかし、登記簿には「横浜市西区北幸一丁目〇番〇号」のように具体的な番地・号まで登記しなければなりません。この「具体的な所在場所」を決めたことをどの書類で証明するかが問題となります。
発起設立における発起人の決定書との違い
通常の発起設立において、定款で最小行政区画までしか定めなかった場合は、発起人の過半数の同意によって具体的な番地まで決定し、その証拠として「本店所在場所決議書(発起人の決定書・同意書)」を作成して登記に添付します。
しかし、前半でも触れたとおり、株式移転には「発起人」が存在しません。それにもかかわらず、通常の会社設立のひな形をそのまま流用してしまい、存在しないはずの「発起人総代 〇〇」や「発起人 〇〇」という名義で本店所在場所決議書を作成してしまうミスが実務上散見されます。発起人がいない以上、発起人決定書という書類は法的に成立し得ませんので、十分にご注意ください。
株式移転で具体的な本店所在場所を証明する実務上の方法
では、株式移転において定款に最小行政区画までしか記載しない場合、具体的な本店の所在場所はどのように証明すればよいのでしょうか。
実務上、最も確実で一般的な解決策は、「株式移転計画書」の中に、新設する完全親会社の具体的な本店所在場所(番地・号まで)を直接明記し、完全子会社の株主総会で承認を受ける方法です。
具体的には、株式移転計画書の別紙として添付する「定款」の条文上は「神奈川県横浜市に置く」と最小行政区画にとどめておきつつ、計画書本体の条項の中に「新設会社の具体的な本店所在場所は、神奈川県横浜市西区北幸一丁目〇番〇号とする。」という一文を入れておきます。このように作成すれば、株主総会で承認された株式移転計画書そのものが「本店の具体的な所在場所を決定したことを証する書面」となるため、別途の決定書を作成・添付する必要がなくなります。
もし、すでに株主総会を終えてしまっており、株式移転計画書の中にも具体的な所在場所を記載していなかった場合はどうなるでしょうか。この場合は、完全子会社の代表取締役による決定書や、完全親会社の設立時取締役の過半数の一致を証する書面(本店所在場所決議書)を作成して添付する対応がとられます。ただ、「誰がその決定権限を持つのか」については会社法に明文の規定がなく、管轄の法務局によって見解や求める書類が分かれるリスクがあります。無用なトラブルや補正を避けるためにも、計画書の起案段階で具体的な番地まで書き込んでおくことを強くおすすめいたします。
払込を証する書面の要否と資本金に関する書類
3つ目の重要論点は、資本金や出資に関する書類です。通常の会社設立を経験されたことのあるご担当者様が、株式移転の準備で最も戸惑われるのが「資本金の振り込みはどの口座にいつ行えばよいのか?」「通帳のコピーはどのページが必要なのか?」という点ではないでしょうか。
株式移転では金銭の払込を証する書面は添付不要
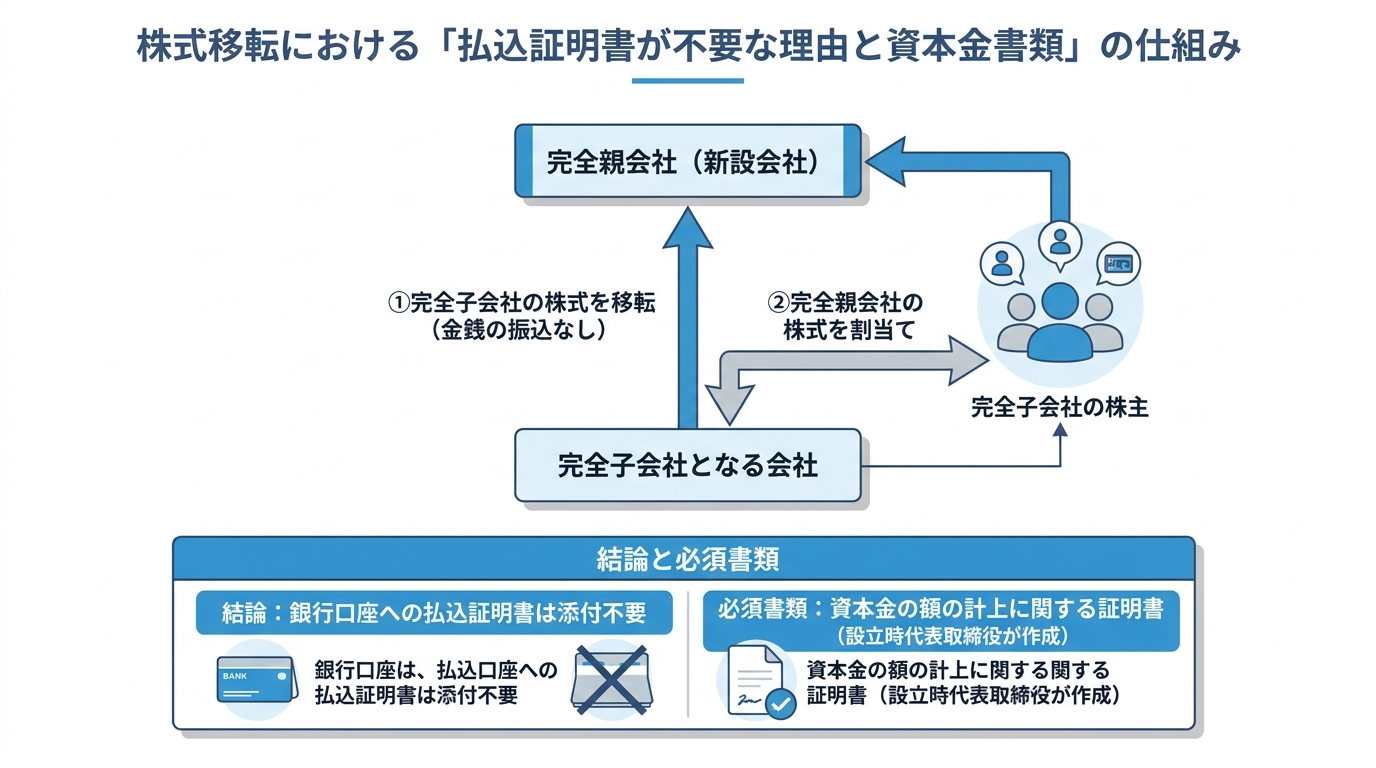
結論から申し上げますと、株式移転による完全親会社の設立登記においては、通常の発起設立で必須となる「払込みがあったことを証する書面(払込証明書および通帳コピー)」は【添付不要】です。
根拠条文を確認すると、発起設立を定めた商業登記法第47条第2項第5号には「払込みがあつたことを証する書面」の添付が明記されていますが、株式移転の設立登記を定めた同法第90条(および同条が準用する第47条第2項各号)では、この第5号が準用対象から除外されており、払込証明書の添付規定が存在しません。
なぜ不要なのかというと、株式移転では、誰かが銀行口座に現金を振り込んで新会社の株式を引き受けるわけではないからです。株式移転の仕組みは、完全子会社となる会社の株主が持っている「完全子会社の株式」がすべて新設される完全親会社に移転し、その対価として「完全親会社の株式」が株主に割り当てられるというものです。いわば、子会社の株式という財産をベースにして親会社が作られるため、設立にあたって金銭の払込みというプロセス自体が発生しないのです。したがって、通帳のコピーを用意したり、払込証明書を作成したりする必要は一切ありません。
必須となる資本金の額の計上に関する証明書の作成ポイント
金銭の払込証明書が不要である代わりに、株式移転の設立登記で必ず作成・添付しなければならないのが「資本金の額が会社法及び会社計算規則の規定に従って計上されたことを証する書面(資本金の額の計上に関する証明書)」です(商業登記規則第61条第9項)。
通常の発起設立では、金銭出資のみであればこの証明書の添付は省略できますが、株式移転においては省略することができません。株式移転における完全親会社の資本金や資本準備金の額は、振り込まれた現金の額ではなく、会社計算規則第52条の規定(株主資本変動額の算定ルール)に従って計算・計上されるため、その計算がルール通りに行われたことを書面で証明する必要があるためです。
この「資本金の額の計上に関する証明書」を作成する際は、以下のポイントに注意してください。
- 作成名義人は「設立時代表取締役」
証明書を作成し記名する名義人は、完全子会社の代表者ではなく、新設される完全親会社の「設立時代表取締役」となります。日付は株式移転の効力発生日(原則として設立登記の申請日。後述する休日指定の特例を利用する場合はその指定した日)とするのが一般的です。 - 株式移転計画書との整合性
株式移転計画書には、完全親会社の「資本金の額」や「資本準備金の額」に関する事項を定めます(会社法第773条第1項第5号)。証明書に記載する計算結果の金額が、計画書で定めた金額と1円の狂いもなく一致しているか、また、株主資本変動額の範囲内で資本金・資本準備金・その他資本剰余金が適法に計上・割り振られているかを、事前に税理士や公認会計士とも連携して確認しておくことが大切です。
株式移転特有のその他の必要書類と登記準備の注意点
ここまで、「役員」「本店」「払込証明・資本金」という3つの大きな比較ポイントを解説してきました。最後に、これら以外に株式移転だからこそ別途準備しなければならない「完全子会社側の特有書類」を整理するとともに、登記スケジュールにおける重大な注意点をお伝えします。
完全子会社の株主総会議事録・株主リストなど特有の添付書類
商業登記法第90条に基づき、株式移転による設立登記では、完全子会社となる会社に関する以下の書類を添付する必要があります。通常の設立にはない書類ですので、漏れがないようご確認ください。
- 完全子会社の株主総会議事録および株主リスト
株式移転計画を特別決議(または特殊決議等)によって承認した完全子会社の株主総会議事録と、その決議に関する「株主リスト(株主の氏名又は名称、住所及び議決権数等を証する書面)」が必須となります。共同株式移転(複数の会社が合同で完全親会社を作るケース)の場合は、すべての完全子会社の分が必要です。 - 完全子会社の登記事項証明書(履歴事項全部証明書)
原則として作成後3か月以内のものが必要ですが、登記申請書(オンライン申請の場合は申請書情報)に完全子会社の「会社法人等番号」を記載する場合や、新設する完全親会社と完全子会社の管轄法務局が同一である場合は、添付を省略することが可能です。実務上は、申請書に会社法人等番号を記載して省略するケースがほとんどです。 - 株券提供公告をしたことを証する書面等(株券発行会社の場合のみ)
完全子会社が定款で「株券を発行する旨」を定めている会社(株券発行会社)である場合に限り、株券提供公告をしたことを証する書面(官報の写し等)が必要です。ただし、株券発行会社であっても、実際には一切株券を発行していない場合は、公告に代えて「株式の全部について株券を発行していないことを証する書面(完全子会社の代表取締役による証明書や株主名簿など)」を添付すれば足ります。 - 債権者保護手続関係書面(該当する場合のみ)
通常の株式移転では債権者保護手続きは不要ですが、完全子会社が発行している「新株予約権付社債」を株式移転計画において完全親会社が承継することと定めた場合など、当該新株予約権付社債についての社債権者に対して例外的に債権者保護手続きが必要となるケース(会社法第810条第1項第3号、第2項以下)では、官報公告および個別催告をしたことを証する書面等の添付が求められます。
設立登記によって初めて効力が発生!不備を防ぐための事前確認
株式移転の手続きを進めるうえで、ご担当者様にどうしても知っておいていただきたい最大の注意点があります。それは、原則として「完全親会社の設立登記を法務局に申請した日(受付日)」が、そのまま株式移転の効力発生日(会社成立日)になるというルールです(会社法第774条第1項)。(※なお、2026年2月2日施行の商業登記規則第35条の4により、申請日の翌日が行政機関の休日(土日祝日や年末年始)である場合に限り、申請書に所定の事項を記載することで、その連続する休日の範囲内の日を設立登記の日(会社成立日)として指定する特例も設けられています。)
吸収合併や株式交換などの他の組織再編では、契約書等で定めた「効力発生日」が到来すれば自動的に効力が生じ、登記はその後2週間以内に行えばよいとされています。しかし、新設型の組織再編である株式移転においては、株式移転計画書の中に「効力発生日」という記載をしたとしても、その日に自動的に親会社が誕生するわけではありません。あくまでも「法務局への設立登記の申請(原則としてその申請受付日、上記の休日指定特例を利用する場合は指定した休日)」によって初めて効力が発生するのです。
もし、「4月1日を設立日(効力発生日)にしてホールディングス体制をスタートさせる」と社内外に発表していたにもかかわらず、当日に書類の不足や記載不備が発覚して登記申請ができなかったり、申請後に法務局から重大な欠陥を指摘されて取下げを余儀なくされたりした場合、予定していた4月1日に完全親会社が成立しないという深刻な事態を招きます。対外的な契約や許認可、銀行口座の開設スケジュールなどにも多大な影響を及ぼしかねません。
株式移転の登記は、本記事で解説したとおり、計画書の書き方ひとつで添付書類の要否が変わる非常に専門性の高い手続きです。「株主総会が終わってから司法書士に登記だけ頼めばいい」と考えていると、計画書の記載漏れによって後から書類の収集に奔走することになるケースも少なくありません。
当事務所(えなみ司法書士事務所)では、株式移転計画書の起案段階からのリーガルチェックや、スケジュール管理、必要書類の作成から設立登記の申請までを一貫してサポートしております。お客様のご負担を少しでも軽減できるよう、面談はご指定の場所(オフィス等)へのご訪問または当事務所にて無料で行っており、平日だけでなく土日祝日も21時までご相談を承っております。また、司法書士の報酬は追加料金のない明確な総額表示をお約束しております。
予定通りのスケジュールで確実にホールディングス化・完全親会社設立を実現するために、計画書を作成される前の段階から、ぜひお早めに当事務所のお問い合わせページよりご相談ください。
神奈川県横浜市・川崎市を中心に、東京都・千葉県・埼玉県など首都圏の皆さまからご相談をいただいております。
相続手続きや商業登記を通じて、「いつでも相談できて、いつでも来てもらえる」存在でありたいという思いから、無料の訪問面談を実施しております。また、平日はお仕事のため面談の時間が取れないお客様のご要望にお応えするため、平日・土日祝日、21時まで対応可能です。
安心して一歩を踏み出せるよう、丁寧にお手伝いします。どうぞお気軽にご連絡ください。