このページの目次
自筆証書と公正証書は「死後の家族の負担」で選ぶ
「遺言書を残しておきたいけれど、自筆証書遺言と公正証書遺言のどちらにすべきか迷っている」というご相談をよくいただきます。費用がかからず手軽に書ける自筆証書遺言に魅力を感じつつも、「自分が亡くなったあと、残された家族が銀行の預金解約などの手続きで困らないだろうか」と不安を抱えている方は少なくありません。
まず知っておいていただきたいのは、自筆証書遺言と公正証書遺言のあいだに「法的な効力の強弱」はないということです。どちらの方式であっても、法律のルールに従って正しく書かれていれば同じ効力を持ちますし、複数の遺言書がある場合は、前後の遺言で内容が抵触する(食い違う)部分については「後から作成された日付の新しいもの」が優先されます(抵触しない部分は前の遺言も有効なまま残ります)。
では、何を基準に選べばよいのでしょうか。最大の判断基準は、「作成するときの自分の手軽さ・安さを優先するか」、それとも「自分が亡くなったあとに家族が背負う相続手続きの負担軽減・確実性を優先するか」という点にあります。
現在、遺言書の残し方は大きく分けて次の3つの選択肢があります。
- 自筆証書遺言を作成し、自宅などで保管する
- 自筆証書遺言を作成し、法務局の保管制度を利用する
- 公証役場で公正証書遺言を作成する
この記事では、相続実務に携わる司法書士の視点から、これら3つの選択肢によって「死後の家族の手続きや費用の負担」「金融機関での預金解約のスムーズさ」がどのように変わるのかを詳しく比較していきます。なお、遺言制度全体の基本的な仕組みや秘密証書遺言を含めた各方式の概要については、遺言書の種類と注意点で体系的に解説していますので、あわせて参考にしてください。
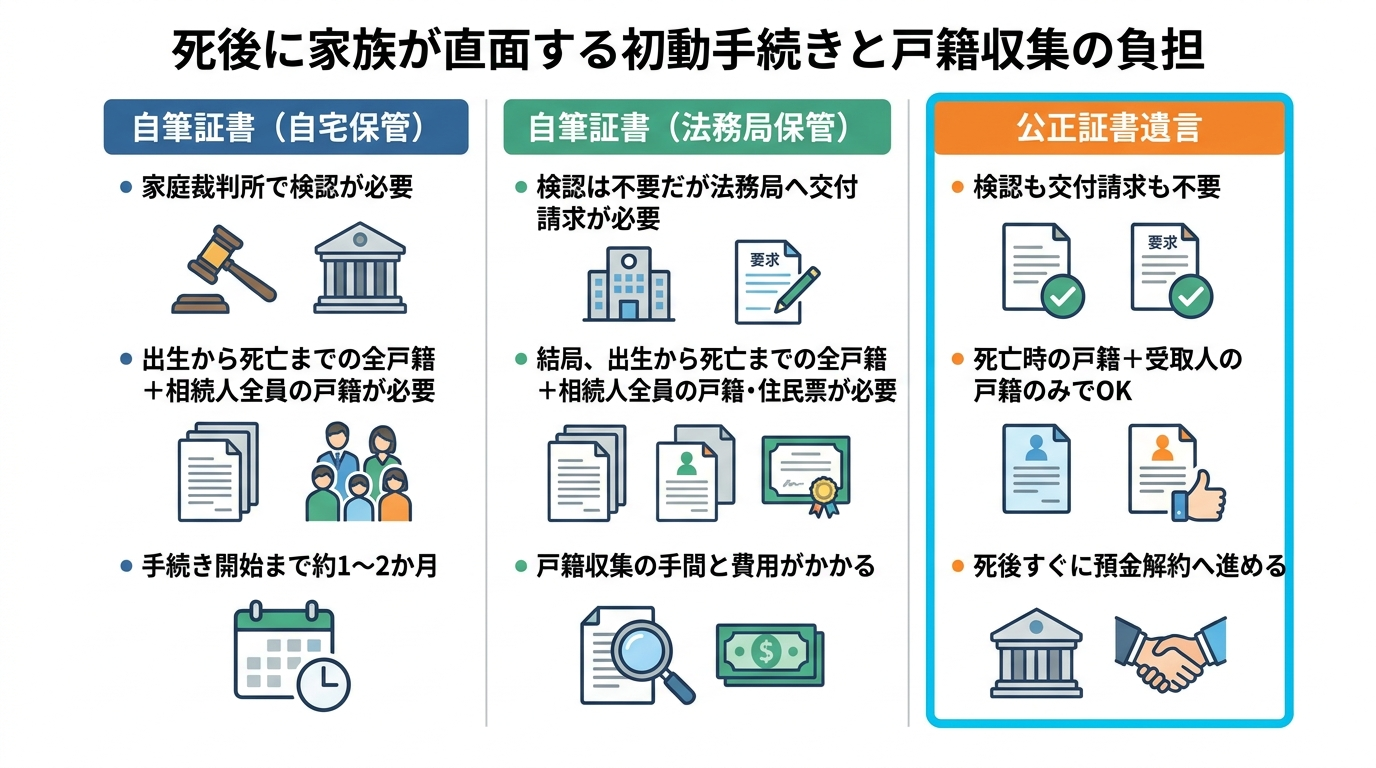
死後に家族が直面する手続きと書類収集の負担比較
当事務所には、生前の対策として「自筆証書遺言を作りたい」というご相談も多く寄せられます。ご自身の思いを自分の手で書き残せるのは素晴らしいことなのですが、実務の現場で「遺言者が亡くなったあとの相続手続き」をお手伝いしていると、自筆証書遺言であるがゆえにご家族が思わぬ苦労を強いられる場面にたびたび遭遇します。
大切なご家族が亡くなり深い悲しみの中にいる遺族にとって、裁判所や法務局での手続き、そして膨大な戸籍謄本を集める作業は、心身ともに大きな負担となります。複数の金融機関や法務局で手続きを行う際、戸籍の束を何度も出し直す手間を省くために法定相続情報一覧図の取得を利用することもできますが、そもそも遺言書を使える状態にするまでの初動の段階で、3つの方式には大きな負担の差が存在します。
自宅保管の自筆証書は家庭裁判所の検認が家族の負担に
ご自宅の金庫や仏壇などに保管されていた自筆証書遺言をご家族が見つけた場合、その遺言書をすぐに銀行の窓口へ持って行っても、預金の解約には応じてもらえません。まずは家庭裁判所に遺言書を提出し、「検認(けんにん)」という手続きを受ける必要があるためです。なお、封印のある遺言書は家庭裁判所で相続人等の立会いのもと開封しなければならないと定められており、自宅で勝手に開けてしまうことは避けなければなりません。
検認とは、相続人に対して遺言の存在や内容を知らせるとともに、遺言書の形状や日付、署名などの状態を家庭裁判所が確認し、その後の偽造や変造を防ぐための証拠保全手続きです。遺言の内容が法的に有効か無効かを判断する場ではありませんが、自宅保管の自筆証書遺言で相続手続きを進めるためには必ず通らなければならない関門となります。
この検認の申立てをする際、残されたご家族には重い書類収集の負担がのしかかります。具体的には、次のような戸籍謄本をすべて集めて裁判所に提出しなければなりません。
- 遺言者(亡くなった方)の出生から死亡までの連続したすべての戸籍謄本(除籍謄本・改製原戸籍)
- 相続人全員の現在の戸籍謄本
- (代襲相続人や亡くなっている相続人がいる場合)その方の出生から死亡までの連続した戸籍謄本
戸籍を集めて家庭裁判所に申し立ててから、実際に検認期日が開かれて「検認済証明書」が発行されるまでには、通常1か月〜2か月程度の期間がかかります。その間、ご家族は預金の解約も不動産の名義変更も一切進めることができません。
法務局保管の自筆証書も開示請求で多くの戸籍と費用が必要
「家庭裁判所の検認が大変なら、法務局で遺言書を預かってもらう制度を使えば家族に負担はかからないのでは?」と考える方も多いでしょう。確かに、令和2年(2020年)7月から始まった法務局の「自筆証書遺言書保管制度」を利用していれば、死後の家庭裁判所での検認手続きは不要になります。
しかし、ここに一般的な解説では見落とされがちな実務上の大きな盲点があります。
法務局に預けた遺言書を使ってご家族が銀行の預金解約や不動産の名義変更を行うためには、遺言者が亡くなったあとに法務局へ「遺言書情報証明書」の交付請求(開示請求)を行わなければなりません。法務局は、遺言書が交付されたら他の相続人全員に対して「遺言書を保管している旨」を通知するルールになっているため、交付請求をするご家族に対して、相続人全員を特定できる膨大な戸籍謄本等の提出を求めるのです。
結局のところ、法務局から遺言書情報証明書を発行してもらうために、ご家族は以下の書類を集めなければなりません。
- 遺言者の出生から死亡までのすべての戸籍(除籍)謄本
- 相続人全員の戸籍謄本
- 相続人全員の住民票の写し(本籍・筆頭者の記載を省略していないもの、または戸籍の附票)
つまり、家庭裁判所の検認は免除されても、「亡くなった直後に家族が大量の戸籍や住民票を集めなければならない負担」は自宅保管のときとほとんど変わらないのです。特に、お子様がいらっしゃらずご兄弟や甥・姪が相続人になるケースでは、親御様の出生時からの戸籍まで遡る必要があり、収集する戸籍が数十通に及ぶことも珍しくありません。
法定相続情報一覧図を先に取得して添付する方法もありますが、いずれにせよその作成のために出生から死亡までの戸籍一式が必要です。役所での証明書発行手数料がかさむうえ、ご自身で集めきれずに司法書士などの専門家へ戸籍収集や交付請求書の作成支援を依頼すれば(なお、交付請求の手続き自体は、専門家が遺言執行者等に指定されている場合を除き、相続人等の請求資格を持つご本人が行う必要があります)、結果として残されたご家族に数万円単位の費用負担が生じることになります。
公正証書遺言なら死後すぐに相続手続きへ進める
これに対し、公正証書遺言を作成していた場合は、ご家族が直面する初動の負担が劇的に軽くなります。
公正証書遺言は、作成時に公証役場で原本が保管され、遺言者本人の手元には「正本」や「謄本」が交付されます。これらは最初から公的な証明力を持っているため、遺言者が亡くなったあと、家庭裁判所の検認を受ける必要も、法務局から遺言書情報証明書を取り寄せる必要もありません。
手元にある公正証書遺言の正本(または謄本)を使って、亡くなった直後からすぐに銀行の預金解約や不動産の名義変更手続きに入ることができます。さらに、手続きを開始する際に必要な戸籍も、原則として以下の最小限の範囲で足ります。
- 遺言者の死亡の事実がわかる戸籍(除籍)謄本
- 遺言者と財産を受け取る人の関係がわかる財産受取人の戸籍謄本
※遺言書の中で後述する「遺言執行者」がきちんと指定されていれば、原則として遺言者の出生まで遡る戸籍や、財産を受け取らない他の相続人の戸籍を集める必要はありません。
3つの方式における「死後のご家族の初動負担」をまとめると、次の表のようになります。
| 比較項目 | 自筆証書(自宅保管) | 自筆証書(法務局保管) | 公正証書遺言 |
|---|---|---|---|
| 相続開始直後の手続き | 家庭裁判所での検認申立てが必要 | 法務局での遺言書情報証明書の交付請求が必要 | 不要(手元の正本・謄本ですぐ手続き可能) |
| 初動で家族が集める戸籍の範囲 | 遺言者の出生〜死亡の全戸籍+相続人全員の戸籍 | 遺言者の出生〜死亡の全戸籍+相続人全員の戸籍・住民票 | 遺言者の死亡時の戸籍+財産受取人の戸籍のみ(原則) |
| 預金解約等に着手できるまでの期間 | 約1〜2か月後 | 数週間〜1か月程度(戸籍収集+法務局の処理期間) | 死亡の記載がある戸籍が取れ次第すぐ |
預金解約で家族が困らないか?金融機関対応の現実
戸籍を集めて検認や証明書の取得を終えたあと、ご家族はいよいよ銀行などの金融機関へ預金の解約・払戻し手続きに向かいます。口座名義人が亡くなったことを金融機関が知ると口座は凍結されるため、生活費や葬儀費用、納税資金などを確保するためにも、預貯金口座の相続手続きをスムーズに進められるかどうかはご家族にとって死活問題です。
しかし、実務の現場では、せっかく故人が残した自筆証書遺言を銀行の窓口に提出したにもかかわらず、解約手続きがストップしてしまうケースが後を絶ちません。
自筆証書遺言では預金解約に応じてくれない金融機関もある
司法書士として多くの相続手続きに立ち会ってきた経験から申し上げると、自筆証書遺言では預金の解約にすんなりと応じてくれない金融機関も実際に存在します。
なぜ銀行などの金融機関は、自筆証書遺言に対してこれほど慎重なのでしょうか。最大の理由は、金融機関側が「無効な遺言書に基づいて預金を払い戻してしまうリスク(二重払いのリスク)」を強く警戒しているからです。
自筆証書遺言は、遺言者が一人で書いたものであるため、第三者が作成時の状況を確認していません。もし銀行が自筆証書遺言に従って特定の相続人に預金を全額払い戻したあと、他の相続人から「あの遺言書は認知症が進んでから書かされた無効なものだ」「筆跡が違う、偽造だ」と訴訟を起こされ、裁判で遺言が無効と確定すれば、銀行は他の相続人に対して法定相続分の預金をもう一度支払わなければならなくなるおそれがあります。
さらに、ご自身だけで書かれた自筆証書遺言には、金融機関の手続き上、致命的となる「書き方の不備」が極めて多く見られます。
- 対象口座や範囲の特定不足:遺言者名義の預貯金すべてを1人にまとめて承継させる場合は包括的な記載でも足りますが、複数の口座や支店がある中で一部の預金だけを特定の人に承継させたいにもかかわらず、金融機関名・支店名・預金種別・口座番号などが明記されておらず、どの口座を指すのか対象範囲を判別できない。
- 金額のズレ:「〇〇銀行の定期預金500万円を妻に相続させる」と具体的な金額を書いてしまったために、死亡時の実際の残高(利息がついたり一部引き出したりして変動した金額)と一致せず、どの範囲を承継させる趣旨か判断できない。
- 曖昧な表現:「すべての預金を長女に任せる」「次男に託す」といった法的な意味が確定しない言葉が使われており、その人が自分の財産として受け取ってよいのか(相続させるのか)、単なる管理や手続きを頼んだだけなのか解釈が分かれる。
このように承継する対象範囲や受取人・分割割合が明確に判別できない記載があると、金融機関の法務部署はリスクを避けるため、窓口に来たご家族に対して「この遺言書だけでは手続きできません。相続人全員の同意書(または実印を押した書類)と印鑑証明書を持ってきてください」と求めることになります。
結局、残されたご家族が他の相続人全員にお願いして実印をもらったり、一から話し合って遺産分割協議書を作り直したりしなければならず、「家族が揉めないように、手続きで困らないように」と遺言書を残した意味が失われてしまうのです。
法務局の保管制度でも「遺言内容の有効性」は保証されない
ここでよく誤解されるのが、「法務局の保管制度を使えば、預けるときに法務局の職員がチェックしてくれるから、銀行の預金解約も確実にできるはずだ」という点です。
残念ながら、法務局が遺言書を預かってくれたからといって、その遺言書の内容で銀行が確実に預金を解約してくれる保証はありません。
法務局の遺言書保管官が確認するのは、あくまで「全文が自書されているか(財産目録を除く)」「日付・氏名・押印があるか」「法務省令で定められた用紙のサイズや余白のルールを守っているか」といった外形的な形式要件のみです。法務局の職員は、次のような「遺言の中身」については一切審査してくれませんし、相談にも乗ってくれません。
- その書き方で、実際の銀行窓口が預金の払戻しに応じてくれるかどうか
- 財産の特定方法に漏れや矛盾がないか
- 遺言書を作成した時点で、本人に十分な判断能力(遺言能力)があったかどうか
たとえ形式的にルールを満たして法務局に保管された遺言書であっても、中身の文言が曖昧であったり、後から他の相続人に「当時は認知症だったはずだ」と異議を唱えられたりすれば、金融機関での預金解約がストップするリスクは自宅保管の自筆証書遺言と変わらず残ります。
保管制度の審査範囲や2026年からの制度変更点などの詳しい解説については、自筆証書遺言保管制度の改正点を解説!2026年からの変更点もをご覧ください。
公正証書遺言が金融機関の預金解約で信頼されやすい理由
一方、公正証書遺言であっても、預金の払戻しを受けるには遺言書で承継人や分割割合が明確に定められていることや、金融機関所定の必要書類を揃えることが前提となりますが、実務において公正証書遺言が高い信頼を得ており手続きを進めやすいのには、明確な理由があります。
第一に、長年裁判官や検察官などの法律実務に携わってきた「公証人」が、遺言者本人と直接面談して意思能力(判断能力)と真意を確認したうえで作成するからです。さらに証人2人も立ち会うため、死後に他の相続人から「偽造だ」「本人の意思ではない」と争われる余地が極めて少なく、金融機関も安心して払戻しに応じることができます。
第二に、公証人の関与のもとで法律用語や条項が整理されるため、記載不備による手続きの停滞を防ぎやすい点です。預貯金口座の特定はもちろん、将来開設する口座や残高の変動にも対応できるような条項、そして記載漏れの財産が出ないようにする包括条項(「その他一切の財産は〇〇に相続させる」など)を事前に相談・設計して盛り込むことができます。
残されたご家族が銀行の窓口で記載不備や有効性の疑義によって立ち往生するリスクを抑えたいのであれば、検認も不要で公証人が関与する公正証書遺言の確実性は、他の方式に比べて大きな強みと言えます。
作成費用と紛失・破棄リスクのトータル比較
自筆証書遺言と公正証書遺言で迷われる方の多くは、「作成時にかかる費用」を気にされています。しかし、遺言書は「作って終わり」ではなく、「死後に実現されて初めて意味を持つ」ものです。目先の作成コストだけでなく、死後にご家族が支払う費用や、遺言書そのものが消えてしまうリスクまで含めてトータルで比較することが大切です。
作成時の費用と死後に家族が払う費用のバランス
まず、遺言書を作成する時点でかかる費用を比較してみましょう。
- 自筆証書遺言(自宅保管):0円(紙とペン、封筒、印鑑のみ)
- 自筆証書遺言(法務局保管):1通につき3,900円(法務局への保管申請手数料)
- 公正証書遺言:公証役場へ支払う公証人手数料+証人2人の日当(専門家に文案作成や証人を依頼する場合はその報酬)
公正証書遺言の公証人手数料は、遺言によって渡す財産の価額や受取人の人数によって政令で定められています。たとえば、総額5,000万円の財産を配偶者と長男の2人に2,500万円ずつ分ける内容で作成する場合、公証役場に支払う手数料は、基本手数料と遺言加算の小計6万5,000円(2,500万円に対応する手数料2万6,000円×2人分+遺言加算1万3,000円)に、証書の枚数に応じた正本・謄本の交付手数料などが別途加算されます。
これだけを見ると、「自筆証書遺言のほうが圧倒的に安くてお得だ」と感じるかもしれません。しかし、前述のとおり、自筆証書遺言(自宅保管・法務局保管とも)を残した場合、あなたが亡くなったあとにご家族が「検認の申立て」や「遺言書情報証明書の交付請求」を行う必要が生じます。
その際、出生から死亡までの連続した戸籍や相続人全員の戸籍・住民票をすべて取り寄せなければならず、役所への手数料や郵送費だけでも数千円から1万円以上かかることがあります。さらに、平日に仕事をしているご家族が自分たちで古い戸籍を読み解いて集めるのは非常に難しく、結局ご家族が司法書士などの専門家に戸籍収集や検認申立書・証明書交付請求書の作成支援などを依頼すれば、死後にご家族が数万円〜十数万円の費用を負担することになります。
つまり、作成費用の違いは「単に安いか高いか」ではなく、「必要なコストを、生きているうちに自分が払っておくか、死後に残された家族に払わせるか」という違いでもあるのです。
自筆証書が破棄されても「相続欠格」の証明は極めて困難
もう一つ、自宅保管の自筆証書遺言には、費用以上に深刻なリスクが潜んでいます。それは、遺言書が誰にも見つけてもらえないリスク、そして「遺言の内容を快く思わない相続人によって破棄・隠匿(隠すこと)されるリスク」です。
法律(民法第891条第5号)では、被相続人の遺言書を故意に破棄したり隠したりした相続人は「相続欠格(そうぞくけっかく)」となり、遺産を相続する権利を一切失うと定められています。この条文を知って、「もし誰かが遺言書を捨てたら、その人は相続権を失うのだから誰も捨てないはずだ」と安心される方がいらっしゃいます。
しかし、法律上は相続欠格という厳しい効果が定められていても、実務上はその事実をどうやって立証するかが大きな壁となります。もし、遺言者が亡くなった直後に自宅に入った特定の相続人が、自分に不利な内容が書かれた自筆証書遺言を見つけてこっそりシュレッダーにかけたり燃やしたりしてしまったら、どうなるでしょうか。
他の家族が「故人は遺言書を書いていたはずだ、あの人が捨てたに違いない」と主張して相続欠格を訴えようとしても、「法的に有効な遺言書が確かに存在していたこと」そして「その相続人が故意に破棄したこと」を客観的な証拠をもって証明する方法がほとんどないのです。証拠がなければ相続欠格は認められず、結果として、遺言書を破棄した相続人が「遺言書はなかった」ものとして法定相続分の遺産を堂々と手に入れ、得をしてしまうという理不尽な結末になりかねません。
遺言書の紛失や破棄・隠匿によってご自身の希望した内容が実現できなくなる事態を防ぐためには、自宅での保管は避け、最低でも法務局の保管制度を利用するか、原本が公証役場に厳重に保管され破棄や改ざんが不可能な公正証書遺言を選ぶ必要があります。
どっちにすべき?迷ったときの判断基準と生前の準備
ここまで、死後のご家族の手続き負担、金融機関での預金解約の確実性、そして費用と保管リスクの面から比較してきました。これらを踏まえ、「自分の場合は結局どちらを選ぶべきか」を判断するための基準と、ご家族の負担を最小限にするために生前に準備しておくべきポイントを整理します。
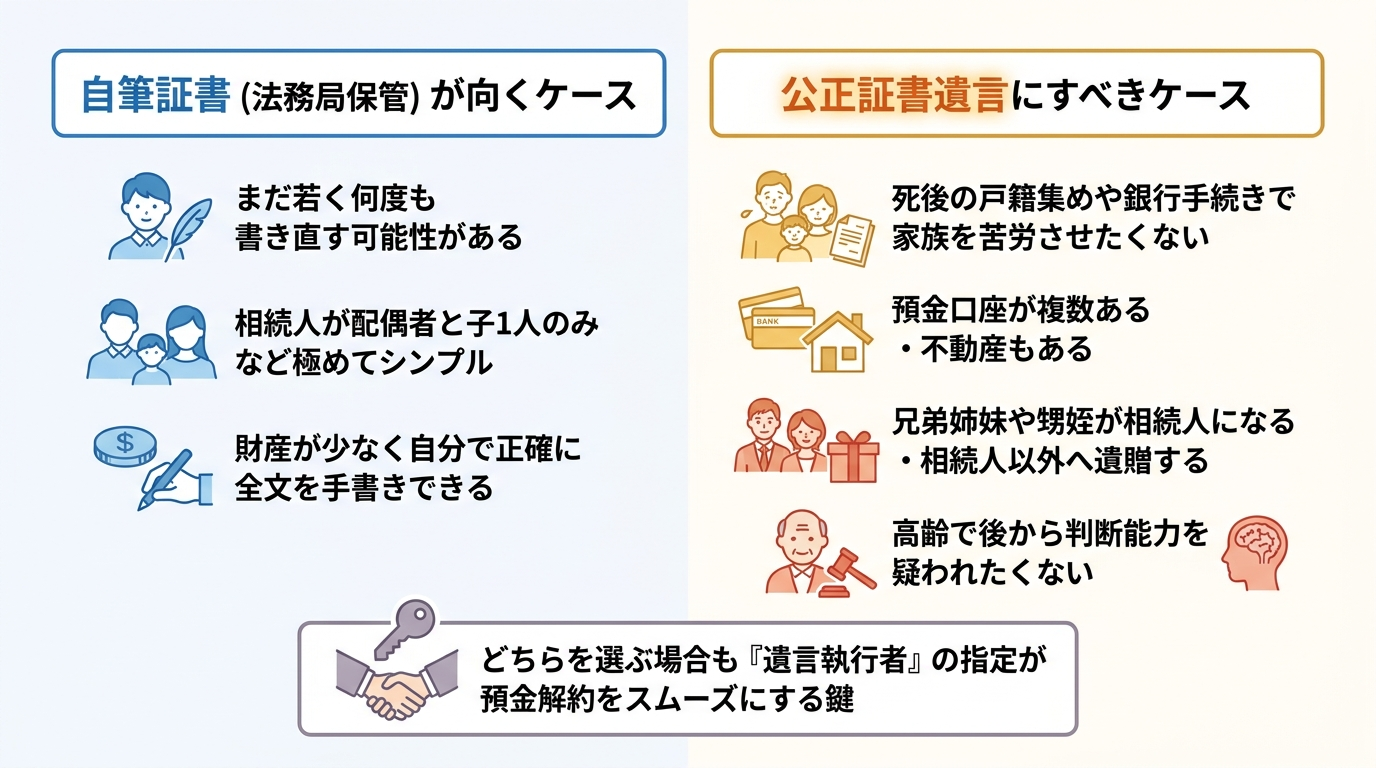
自筆証書(法務局保管)でもよい人・公正証書にすべき人
まず前提として、紛失や破棄、検認の負担が大きい「自筆証書遺言の自宅保管」は原則として避けることをおすすめします。そのうえで、「自筆証書遺言(法務局保管)」と「公正証書遺言」のどちらを選ぶべきか、ご自身の状況と照らし合わせてみてください。
【自筆証書遺言(法務局保管)でも対応しやすいケース】
- 現在まだお若く、今後のライフスタイルの変化に合わせて何度も書き直す可能性が高い方
- 法定相続人が「配偶者と子ども1人のみ」など極めて少なく、死後の戸籍収集が比較的容易で、家族間での争いの余地がまったくない方
- 財産が自宅と1〜2個の預金口座のみなどシンプルで、ご自身で全文(財産目録を除く)を正確に手書きできる体力・判断力がある方
【公正証書遺言を選ぶべきケース】
- 自分が亡くなったあと、家族に戸籍集めや銀行手続きで苦労をさせたくない方
- 解約・名義変更が必要な預貯金口座が複数ある方や、不動産・株式など多様な財産をお持ちの方
- お子様がいらっしゃらず、兄弟姉妹や甥・姪が相続人になる方(死後の戸籍収集が膨大になるため、公正証書遺言のメリットが特に大きくなります)
- 内縁の配偶者や介護でお世話になった親族、孫など、法定相続人以外の人へ財産を遺贈したい方
- ご高齢の方や持病をお持ちの方で、死後に「当時の判断能力(遺言能力)」について他の相続人から疑義を挟まれたくない方
- 手が不自由であるなど、自筆で長文を書くことが負担になる方
家族の預金解約をスムーズにする「遺言執行者」の指定
遺言書の方式選びと同じくらい、死後のご家族の預金解約の負担を大きく左右する重要なポイントがあります。それは、遺言書の中で「遺言執行者(ゆいごんしっこうしゃ)」を指定しておくことです。
遺言執行者とは、遺言者が亡くなったあとに、遺言書に書かれた内容を実現するための一切の手続き(預貯金の解約・払戻しや不動産の名義変更など)を行う権限を持つ人のことです。
もし遺言書に遺言執行者の指定がない場合、預金を相続するご家族が銀行へ手続きに行っても、金融機関によっては他の相続人全員の署名や印鑑証明書の提出を求められるなど、手続きが難航することがあります。しかし、遺言書の中で遺言執行者を明確に指定しておけば、遺言執行者が単独で預金の解約や払戻しの手続きを進めることができるようになります。
遺言執行者には、財産を主に受け取るご家族を指定することもできますし、司法書士などの専門家を指定しておくことも可能です。特に、解約すべき銀行口座が複数ある場合や、ご家族が平日の昼間に何度も銀行の窓口へ足を運ぶ時間が取れない場合は、司法書士を遺言執行者に指定しておくことで、ご家族による必要な情報提供や一部書類への署名・印鑑証明書の準備を除き、金融機関への連絡、戸籍等の必要書類の収集、預金の解約・払戻しといった煩雑な実務を専門家に任せて、死後のご家族の手続き負担を大きく軽減することができます。
生前に取引銀行や司法書士へ確認しておくべきこと
これから遺言書の作成を進めるにあたり、もし「自筆証書遺言(法務局保管)」を選択される場合は、作成後にご家族が困らないよう、生前に以下の2点を必ず確認しておいてください。
- 取引銀行での取り扱い確認:ご自身が口座をお持ちの金融機関において、自筆証書遺言(または遺言書情報証明書)による預金解約がスムーズに行えるか、遺言執行者の指定があれば単独で手続きできるかを事前に確認しておくこと。
- 記載方法と形式ルールの確認:口座の特定方法や法的に有効な文言(「相続させる」「遺贈する」の使い分けなど)、パソコンで財産目録を作成する場合の毎ページの署名・押印ルールなどに不備がないか、専門家のチェックを受けること。
なお、法務局の窓口は形式面のチェックのみで遺言内容の相談には応じていません。一方、公証役場では公証人が遺言内容についての無料相談に応じ、遺言者の希望を踏まえて内容を整理してくれますが、そもそも「ご自身の家族構成や財産状況では自筆証書と公正証書のどちらがトータルで負担が少ないか」という方式選択の比較や、戸籍等の必要書類の収集代行、死後の預金解約・不動産登記まで見据えた遺言執行者の引き受けといった実務支援まで一貫して任せたい場合には、最初から相続実務に携わる専門家が伴走できるかどうかで大きな差が出ます。
「自分の場合は自筆証書と公正証書のどちらが合っているのか知りたい」「家族が死後の手続きで絶対に困らないような遺言書を作りたい」とお考えの方は、ぜひ一度、相続実務に精通した司法書士へご相談ください。
えなみ司法書士事務所では、遺言書作成や相続手続きに関する無料面談を行っております。当事務所(横浜駅西口から徒歩5分)へのご来所はもちろん、お客様のご自宅やご指定の場所への無料出張相談も承っております。また、平日だけでなく土日祝日も夜21時まで営業しておりますので、お仕事帰りやお休みの日でもゆっくりお話しいただけます。
司法書士の報酬はあらかじめ総額表示でご提示し、後から追加料金を請求することはございません。残される大切なご家族が安心して手続きを進められるよう、あなたの思いを確実な形にするお手伝いをいたします。まずはどうぞお気軽にお問い合わせください。
神奈川県横浜市・川崎市を中心に、東京都・千葉県・埼玉県など首都圏の皆さまからご相談をいただいております。
相続手続きや商業登記を通じて、「いつでも相談できて、いつでも来てもらえる」存在でありたいという思いから、無料の訪問面談を実施しております。また、平日はお仕事のため面談の時間が取れないお客様のご要望にお応えするため、平日・土日祝日、21時まで対応可能です。
安心して一歩を踏み出せるよう、丁寧にお手伝いします。どうぞお気軽にご連絡ください。